更新日:2024年11月13日 (水)
公開日:2024年11月13日 (水)
不動産相続の手続きと流れ|分割方法や登記・税金の基本
サマリー
被相続人が遺した自宅や土地などの不動産を相続する際、遺産の分け方や名義変更(相続登記)の手続き、発生する税金など、対応すべき事項が多く戸惑う方も少なくありません。
不動産は現金と異なり均等に分けることが難しいうえ、評価方法の違いや登記申請の期限など、押さえておくべきルールも多数存在します。
この記事では、不動産の4つの分割方法をはじめ、場面ごとの評価基準、相続登記の具体的な流れや必要書類、相続税や売却時に活用できる主な特例について分かりやすく解説します。
不動産を相続する際の4つの分割方法と活用の選択肢
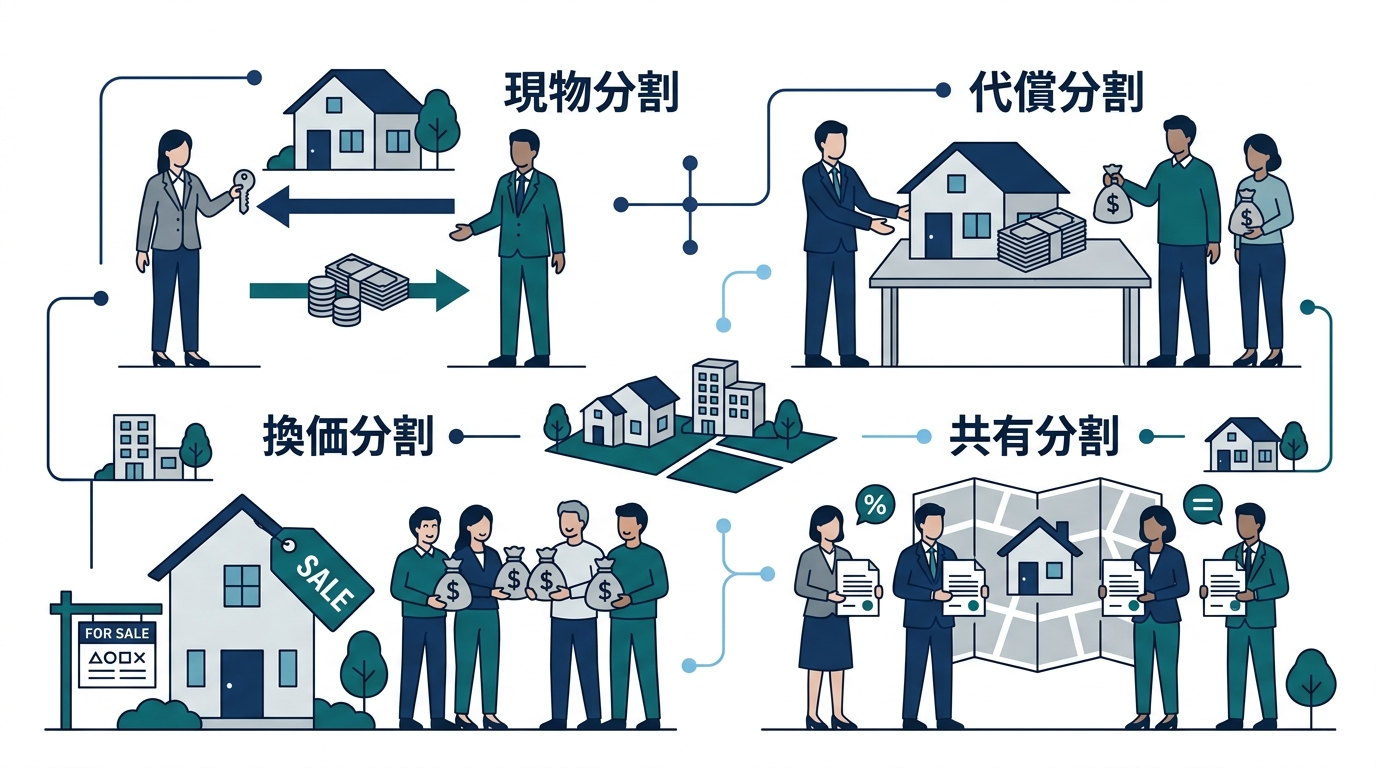
相続財産に不動産が含まれている場合、現金のように簡単に切り分けることが難しいため、遺産分割協議においてどのような方法で配分するかを慎重に検討する必要があります。
不動産の分割方法には、主に「現物分割」「代償分割」「換価分割」「共有分割」の4つが存在します。
不動産を分ける4つの遺産分割方法
現物分割
現物分割は、不動産をそのままの形で特定の相続人が取得する方法です。
例えば「土地と建物をAさんが相続し、預貯金はBさんが相続する」といった分け方が該当します。
手続き自体は比較的簡明に進められますが、不動産の価値によっては相続人間で取得額に大きな差が生じやすく、必ずしも公平な分割になりにくい側面があります。
代償分割
代償分割は、相続人の一人が不動産を単独で取得する代わりに、法定相続分より少なく取得する他の相続人に対して金銭(代償金)を支払う方法です。
実質的な公平性を保ちやすい利点がある一方で、不動産を取得する相続人に十分な資金力が求められます。
また、代償金の基準となる不動産の評価額を巡って当事者間で意見が対立することがあります。
換価分割
換価分割は、相続した不動産を売却して現金化し、その売却代金を相続人間で分配する方法です。
公平に分配しやすく、現金を必要としている相続人がいる場合に適していますが、不動産を売却するまでに相応の期間を要する点や、希望通りの価格で売却できるとは限らない点に留意が必要です。
共有分割
共有分割は、複数の相続人がそれぞれの法定相続分などの持分に応じて、不動産を共同名義で所有する方法です。
協議がまとまらない場合などに暫定的に選ばれることがありますが、将来的に不動産を処分・管理する場面で様々な制約が生じるリスクを伴います。
具体的には、売却や賃貸には共有者全員の同意が必要となり、修繕等を行う際にも持分の過半数の同意が求められます。
また、共有者の誰かに次の相続が発生すると権利関係がさらに細分化し、合意形成が困難になる傾向があります。
| 分割方法 | 主な特徴 | 留意すべき点 |
|---|---|---|
| 現物分割 | 不動産を現物のまま特定の相続人が取得する | 財産の配分に不均衡が生じやすい |
| 代償分割 | 不動産を取得した相続人が他の相続人に代償金を支払う | 取得者に代償金を支払う資力が必要となる |
| 換価分割 | 不動産を売却して得た金銭を分配する | 売却に時間がかかる場合や希望額で売れない場合がある |
| 共有分割 | 持分に応じて複数人で不動産を共同所有する | 将来の売却や管理に全員の合意が必要となり紛争化しやすい |
相続した不動産の活用に関する主な選択肢
誰が不動産を取得するかと併せて、取得した後の取り扱いについてもあらかじめ検討しておくことが大切です。
一般的な選択肢としては「保有」「売却」「賃貸等の有効活用」の3通りが挙げられます。
- 自ら保有・居住する:相続人がそのまま居住する場合や転居を希望する場合に適していますが、固定資産税や修繕維持費などのランニングコストを継続して負担する必要があります。
- 売却して現金化する:利用予定がない不動産を手放すことで管理負担をなくし、資金を確保できます。ただし、建物の解体費用等の発生や、譲渡所得が生じた場合の課税関係に注意が必要です。
- 賃貸などへ活用する:立地条件が良い物件であれば家賃収入を得られる可能性がありますが、入居者管理や修繕の手間、賃貸経営に伴う確定申告の手続きなどが生じます。
それぞれの分割方法や活用の選択肢には利点と注意点があるため、相続人同士の意向や不動産の状態を踏まえて総合的に判断することが推奨されます。
不動産の評価方法|遺産分割・遺留分・相続税申告での違い
相続財産に不動産が含まれている場合、その価値をいくらと見積もるかによって遺産分割の割合や遺留分の金額、納付すべき相続税額が大きく変わります。
不動産の評価方法は一律ではなく、目的に応じて適用される基準が異なります。
遺産分割や遺留分の算定では当事者間の合意や時価が重視される一方、相続税申告では税法上の統一基準に従って計算する必要があります。
遺産分割・遺留分算定における不動産の評価基準
遺産分割協議において不動産を評価する場合、相続人全員が合意すればどの評価基準を用いても問題ありません。
しかし、不動産は遺産全体に占める割合が大きくなりやすいため、評価額の相違を巡って意見が対立することがあります。
遺産分割の実務で参考にされる主な評価指標には、以下の5つが挙げられます。
話し合いで合意に至らない場合は、調停や審判において不動産鑑定士による鑑定を行うケースもあります。
| 評価指標 | 概要 |
|---|---|
| 実勢価格(市場価格) | 実際の不動産市場で売買取引が成立する客観的な時価 |
| 公示価格 | 国土交通省が毎年発表する、全国の標準地における適正な土地価格 |
| 基準地価 | 各都道府県が毎年発表する、基準地の標準的な土地価格 |
| 固定資産税評価額 | 市町村等の土地家屋課税台帳に登録された固定資産税の課税基準となる価格 |
| 相続税評価額(路線価等) | 国税庁が公表する、相続税や贈与税を計算するための基準となる価格 |
遺留分侵害額請求においても同様に不動産の評価が問題となります。
請求する側は遺留分額を多くするために高めの評価を主張し、請求された側は支払いを抑えるために低めの評価を主張する傾向が見られます。
当事者間で合意できない場合は、中間値での妥協を試みたり裁判所に鑑定を申し立てたりして評価額を定めることが一般的です。
相続税申告における不動産の財産評価基準
相続税申告における土地の評価は、国税庁の財産評価基本通達に基づき「路線価方式」または「倍率方式」のいずれかによって画一的に算出します。
市街地など路線価が設定されている地域では、道路ごとに付された路線価に奥行補正などの各種補正率を適用し、面積を乗じて計算します。
一方、路線価が定められていない郊外や農村部などの地域では、固定資産税評価額に国税局長が定めた一定の評価倍率を乗じる倍率方式が用いられます。
なお、地形がいびつであるなど特殊な事情があり路線価等による評価が適当でないと認められる場合には、不動産鑑定士による鑑定評価額を時価として申告する方法が検討されることもあります。
不動産の名義変更(相続登記)の手続きと必要書類
不動産を相続した際は、管轄の法務局で名義変更(相続登記)を行う必要があります。
名義を被相続人のままにしておくと、将来の売却や担保設定ができないだけでなく、次の相続が発生した際に権利関係がさらに複雑化する恐れがあります。
相続登記の申請義務化と期限のルール
2024年4月1日より相続登記の申請が法律上義務化されました。これにより、不動産を取得した相続人は定められた期日までに登記申請を行う必要があります。
相続により不動産の所有権を取得したことを知った日、または遺産分割協議が成立した日から3年以内に申請を行わなければなりません。
この義務化は過去に発生した相続にも適用されるため、名義変更を行っていない不動産がある場合は早めの確認と手続きの着手が求められます。
遺言書の有無による手続きの流れ
相続登記の手続きは、有効な遺言書が残されているかどうかによって進め方が大きく異なります。
遺言書がある場合の手続き
- 家庭裁判所で遺言書の検認を受ける(公正証書遺言や法務局の自筆証書遺言書保管制度を利用している場合は検認不要)
- 登記申請に必要な書類を収集・作成する
- 不動産の所在地を管轄する法務局へ登記申請書と添付書類を提出する
遺言書がない場合の手続き
- 被相続人の戸籍等を調査して法定相続人を確定する
- 不動産を含む相続財産の全容を調査・特定する
- 相続人全員で遺産分割協議を行い、不動産の取得者を決定する
- 協議結果をまとめた遺産分割協議書を作成し、相続人全員が実印で押印する
- 必要書類を揃えて管轄の法務局へ登記申請を行う
相続登記の必要書類
登記申請の際には、被相続人および相続人の身分関係や不動産の評価額を証明する各種書類の提出が求められます。
遺言書の有無に応じて用意する書類が異なります。
| 区分 | 主な必要書類 |
|---|---|
| 遺言書がある場合 | 登記申請書、遺言書(自筆等の場合は検認済証明書付き)、被相続人の死亡記載のある戸籍謄本・住民票の除票(または戸籍の附票)、不動産を取得する相続人の戸籍謄本・住民票、固定資産評価証明書 |
| 遺言書がない場合
(遺産分割協議) |
登記申請書、遺産分割協議書、相続人全員の印鑑証明書、被相続人の出生から死亡までの連続した戸籍謄本類・住民票の除票、相続人全員の戸籍謄本、不動産を取得する相続人の住民票、固定資産評価証明書 |
なお、法定相続分どおりに共有持分で相続登記を行う場合は、遺産分割協議書や印鑑証明書の提出は不要となります。
申請書類は法務局の窓口へ直接持参するほか、郵送での提出も可能です。
相続登記にかかる登録免許税の計算方法
相続登記を申請する際には、国税である登録免許税の納付が必要です。税額は不動産の固定資産税評価額を基準として算出します。
登録免許税額 = 不動産の固定資産税評価額 × 0.4%
計算にあたっては、まず不動産の固定資産税評価額の合計について1,000円未満の端数を切り捨てます。
その金額に税率0.4%を乗じた後、算出された税額の100円未満の端数を切り捨てた金額が実際の納付額となります。
不動産の相続・売却にかかる税金と主な特例・控除
不動産を含む遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合は、相続税の申告および納税の義務が発生します。
相続税の算定においては、一定の要件を満たすことで税負担を大幅に抑えられる各種の特例や控除が用意されています。
相続税申告で検討される代表的な特例と税額控除
不動産に関する代表的な制度として「小規模宅地等の特例」があります。
被相続人が居住していた自宅敷地(330㎡まで)や事業用建物の敷地(400㎡まで)について、評価額を最大80%減額できる制度です。
また、山林を相続した場合の「特定計画山林に係る特例」や、農業を継続して営む場合の「農地等に係る特例(納税猶予)」など、土地の用途や状況に応じた減額制度も定められています。
さらに、被相続人の配偶者が取得した財産については、法定相続分または1億6,000万円のいずれか大きい方まで相続税が課されない配偶者控除が利用できます。
このほか、未成年者控除や障害者控除、10年以内に続けて相続が発生した場合の相次相続控除なども適用対象となります。
相続不動産を売却する際にかかる税金
相続した不動産を売却する際には、売買契約書に貼付する「印紙税」と、売却によって生じた利益(譲渡所得)に対して課される「譲渡所得税(所得税・住民税)」の2種類が主な税金となります。
譲渡所得は「譲渡収入金額-(取得費+譲渡費用)」で計算され、利益が出た場合に確定申告が必要です。
税率は不動産の所有期間によって異なり、相続前の被相続人の所有期間を引き継いで判定します。
| 区分 | 所有期間 | 所得税率 | 住民税率 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30%(※復興特別所得税加算あり) | 9% |
| 長期譲渡所得 | 5年超 | 15%(※復興特別所得税加算あり) | 5% |
売却時の譲渡所得税を軽減する主な特例
相続不動産の売却時には、税負担を軽減できる特例が存在します。代表的なものに「取得費加算の特例」があり、相続税の申告期限の翌日以後3年以内に売却した場合、納付した相続税額のうち一定額を取得費に上乗せして売却益を圧縮できます。
また、昭和56年5月31日以前に建築された被相続人の居住用家屋(空き家)とその敷地を売却する場合には、一定の要件を満たすことで譲渡所得から最高3,000万円が控除される「被相続人の居住用財産に係る譲渡所得の特別控除の特例」も検討されます。
取得費加算の特例と空き家に係る3,000万円特別控除は併用できないため、どちらの制度を適用すべきか慎重に比較検討することが大切です。
不動産相続の手続きに関する弁護士への相談
不動産が相続財産に含まれる場合、分割方法の選択や評価額の算定などをめぐって相続人間で意見が分かれ、協議が難航するケースが少なくありません。
権利関係が複雑な場合や当事者間での直接の話し合いが難しい状況では、弁護士への相談が有効な選択肢の一つとなります。
遺産分割協議における弁護士の役割
弁護士は、民法の規定や過去の審判例を踏まえ、客観的な基準に基づいた遺産分割案の検討や協議の進め方について助言を行います。
相続人間の利害関係を整理し、代理人として話し合いに関与することで、感情的な対立を抑えながら冷静な合意形成を目指すことが可能です。
当事者同士の協議で合意に至らない場合でも、家庭裁判所における遺産分割調停や審判の手続きを見据えた法的な対応を行えます。
また、合意内容を正確に反映した遺産分割協議書を作成することで、将来的な紛争の再発を防ぐことにもつながります。
司法書士や税理士など関連士業との連携
不動産の相続手続きは、遺産分割協議の成立にとどまらず、法務局での相続登記申請や税務署への相続税申告など、登記実務や税務に関する対応も必要となります。
登記申請の手続きを担う司法書士や、相続税申告および各種控除の適用判断を行う税理士など、関係する士業と連携しながら手続きを進めることが一般的です。
弁護士を通じて関連士業との協力体制を整えることで、法的な権利関係の調整から登記・税務の実務までを円滑に進めやすくなります。
不動産相続の手続きや分け方に疑問がある場合は、早い段階で弁護士などの専門家に相談し、状況に適した進め方を確認することが望ましいといえます。
コラム監修者
RUI SATO
所属:代表(東京オフィス)
明治大学付属中野高校卒業、明治大学法学部・法科大学院修了。2012年弁護士登録(東京弁護士会)、2016年ネクスパート法律事務所を創設。一般民事・企業法務に加え、ブロックチェーン分野にも注力し、海外法人設立支援業務などにも取り組む。AIを活用した弁護士業務の改善・事業開発に取り組み、一般社団法人 イノベーション法務支援機構代表理事就任。公正取引委員会・中小企業庁講師、日弁連代議員、東京弁護士会常議員等を歴任。