更新日:2026年11月16日 (月)
公開日:2026年11月16日 (月)
法人破産で借入金はどうなる?代表者の返済義務や注意点を解説
サマリー
資金繰りが悪化し、法人破産を視野に入れつつも「会社の借入金はどうなるのか」「代表者個人に返済義務が残るのではないか」と不安を抱える経営者の方は少なくありません。
法人破産手続きをとると、原則として法人格の消滅に伴い会社の借入金返済義務は消滅しますが、代表者が連帯保証人となっている場合は個人への影響を慎重に見極める必要があります。
この記事では、法人破産における借入金の消滅の仕組みや代表者の責任のほか、役員借入金・貸付金の取り扱い、手続き前に注意すべきポイントについて解説します。
法人破産により会社の借入金はどうなるのか
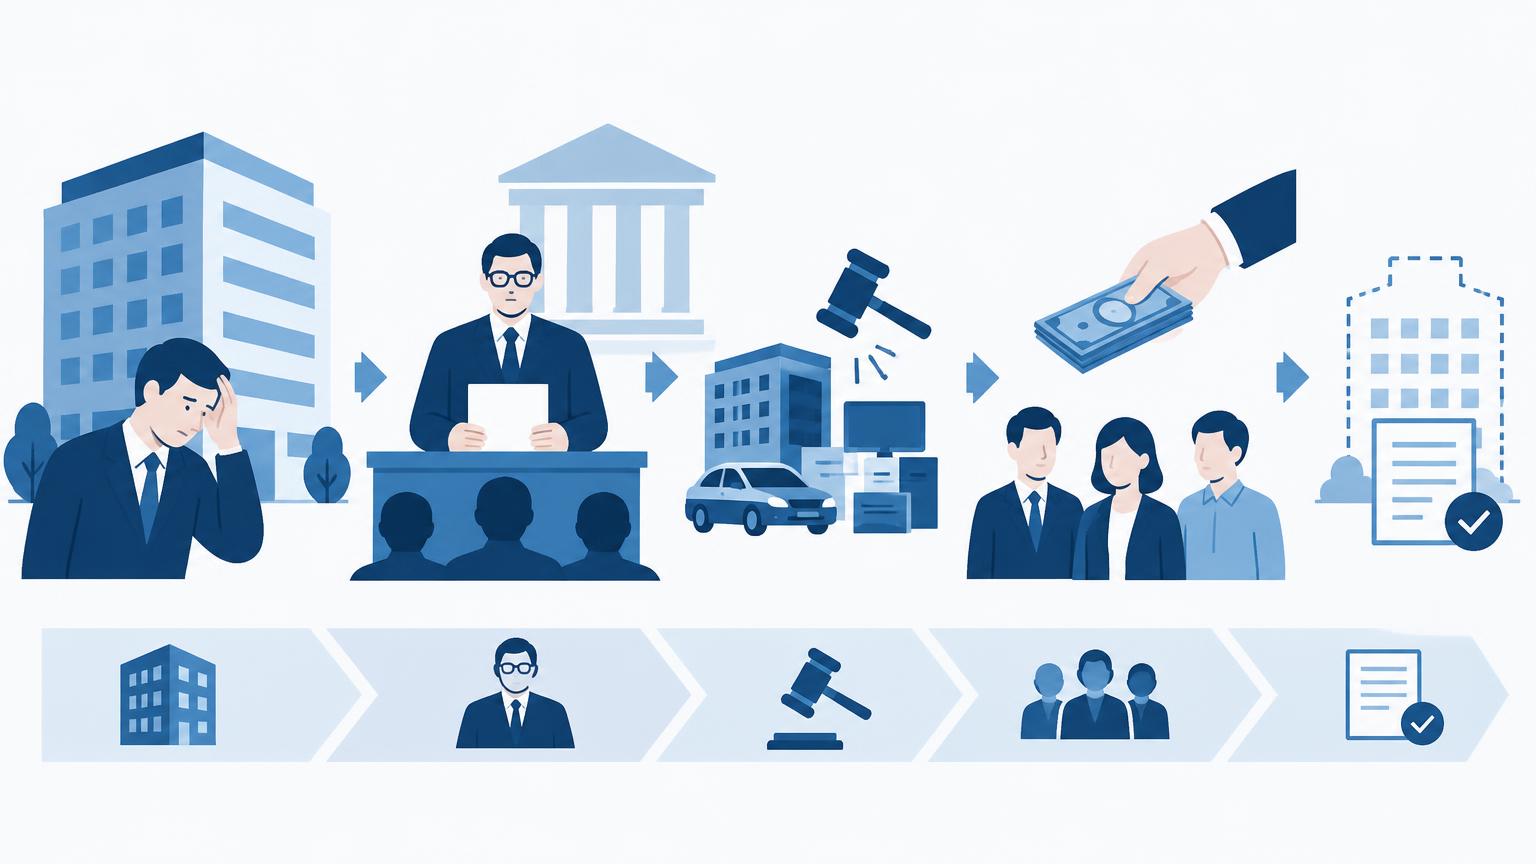
法人破産の手続きが申し立てられると、裁判所から選任された破産管財人によって会社の残余財産が換価処分され、各債権者へ配当されます。
換価できる財産がなくなった時点で手続きは終結または廃止となり、法人は清算結了を経て登記上も完全に消滅します。
会社という組織そのものが消滅すると、法律上、債務を負担する主体が存在しなくなります。
その結果、金融機関からの融資や取引先への未払金など、会社名義で残っていたすべての借入金・債務の返済義務が消滅することになります。
法人破産では、手続きを経て法人格そのものが消滅するため、会社の借入金返済義務も消滅します。
個人の自己破産における「免責」との違い
法人の破産と個人の自己破産では、借入金の返済義務がなくなる仕組みに明確な違いがあります。
個人の場合、破産手続きを経た後も本人の生活が続くため、借入金の返済義務を免れるためには裁判所から「免責許可決定」を得なければなりません。
一方、法人破産には「免責」という概念自体が存在しません。
債務の主体である法人格そのものが消滅するため、裁判所による免責の判断を待つまでもなく、残った借入金の返済を請求する相手が法的にいなくなるという構造になっています。
| 項目 | 法人破産 | 個人の自己破産 |
|---|---|---|
| 手続き後の主体の存続 | 法人は消滅する(法人格の消滅) | 個人はそのまま生活を継続する |
| 借入金返済義務の行方 | 債務の主体がなくなるため消滅する | 裁判所の「免責許可決定」により免除される |
| 免責不許可事由の影響 | 規定なし(免責手続き自体が存在しない) | 浪費や財産隠しなどがあると免責されない場合がある |
このように、法人破産においては個人のように免責が認められないリスクを心配する必要はなく、手続きが完了すれば会社自身の借入金は整理されます。
ただし、これはあくまで会社名義の債務に関する取り扱いであり、代表者個人の責任については別途検討が必要です。
代表者個人に借入金の返済義務は残る?連帯保証の影響
連帯保証をしていない借入金は原則として返済義務がない
法律上、会社(法人)と代表者個人は全く別の独立した法人格を持っています。
そのため、会社名義で契約した借入金であっても、代表者が連帯保証人になっていなければ、個人が返済義務を負うことは原則としてありません。
金融機関からの無保証融資や、代表者の個人保証をつけていない取引先への買掛金・未払金などは、法人破産によって法人が消滅すると同時に清算され、代表者個人の資産から支払いを求められる法的根拠は生じません。
連帯保証人になっている場合は個人へ一括請求が届く
多くの中小企業では、金融機関からの融資を受ける際に代表者個人が連帯保証人として設定されています。
主債務者である会社が返済不能に陥り破産手続きを開始すると、連帯保証債務の履行を求められます。
会社が破産すると「期限の利益」を喪失するため、債権者である金融機関や保証協会から、連帯保証人である代表者に対して残債務全額の一括返済が請求されるのが通例です。
会社が破産手続きによって借入金を消滅させたとしても、連帯保証人である代表者個人の返済義務が自動的に消えることはありません。
代表者個人の保証債務を整理する2つの選択肢
会社の借入金残高が多額で個人資産による一括返済が不可能な場合、代表者自身も法的な整理や準則型私的整理を検討することになります。
主な整理方法としては「代表者の自己破産」と「経営者保証に関するガイドライン」の活用が挙げられます。
| 項目 | 個人の自己破産 | 経営者保証に関するガイドライン |
|---|---|---|
| 手続きの種類 | 裁判所を通じた法的整理手続 | 債権者との合意による私的整理手続 |
| 手元に残せる財産 | 自由財産(原則として99万円以下の現金等) | 一定の生活費や華美でない自宅などを残せる余地がある |
| 個人信用情報 | 信用情報機関に事故情報が登録される | 原則として信用情報機関に登録されない扱いとされる |
| 主な成立要件 | 支払不能状態にあること、免責不許可事由がないこと | 主たる債務の整理、資産状況の開示、債権者全員の同意など |
経営者保証に関するガイドラインを利用できれば、自己破産を避けつつ自宅などの財産を一部手元に残せる可能性があります。
ただし、債権者側の合意が必要となるなど満たすべき要件が多いため、適用可否の見極めが求められます。
連帯保証債務の規模や個人の生活再建を見据え、会社破産と同時に代表者個人の債務整理方針を組み立てることが大切です。
役員借入金・役員貸付金の破産手続きにおける取り扱い
中小企業においては、経営者個人と会社の資金の行き来が多く、決算書上に「役員借入金」や「役員貸付金」が計上されているケースが珍しくありません。
法人破産の手続きにおいて、これらは全く異なる性質のものとして扱われるため、事前の正確な把握が重要です。
役員借入金(代表者が会社に貸し付けたお金)の扱い
資金繰りを支えるために代表者が私財を会社に投入していた場合、会社の会計上は「役員借入金」として処理されます。
法人破産において、代表者の会社に対する貸付金債権は、取引先への未払金などと同様に「一般破産債権」に分類されます。
一般破産債権は、破産財団から配当を受ける権利を有しますが、中小企業の破産では配当に充てる原資が残らないケースが少なくありません。
優先的な弁済を受ける権利もないため、結果として配当を受けられず回収不能となることが一般的です。
代表者が会社へ貸し付けていた資金は、破産手続きにおいて優先的に返還されることはなく、原則として回収できない債権として扱われます。
役員貸付金(代表者が会社から借り入れたお金)の扱い
一方で、生活費の補填などの名目で代表者が会社から資金を引き出していた場合や、会計処理の都合で計上された「役員貸付金」は、会社から代表者に対する「債権(会社の財産)」とみなされます。
法人破産の手続きが開始されると、裁判所から選任された破産管財人が会社の財産を調査・回収して債権者への配当原資を確保します。
そのため、役員貸付金が存在する場合、破産管財人から代表者個人に対して貸付金の返還請求が行われます。
役員貸付金は会社の資産と評価されるため、破産管財人から代表者個人へ返還を求められ、個人の財産から弁済しなければならないリスクがあります。
もし代表者個人に返還資金がない場合は、代表者自身も同時に自己破産などの債務整理を申し立てる要因となることがあります。
帳簿上のみで実際には金銭の移動がないような場合でも、破産管財人に対して経緯を客観的資料とともに説明する必要があります。
| 区分 | 法的な位置づけ | 破産手続きにおける扱い | 代表者への影響 |
|---|---|---|---|
| 役員借入金(社長→会社) | 会社の債務(社長の債権) | 一般破産債権
(優先権なし) |
配当がない限り回収は困難 |
| 役員貸付金(会社→社長) | 会社の債権(社長の債務) | 破産財団を構成する資産 | 破産管財人から返還請求を受ける |
借入金を抱えた法人が破産手続き前に注意すべきポイント
法人の資金繰りが逼迫し破産が視野に入った段階では、日常的な資金管理や返済の判断に通常以上の慎重さが求められます。
自己判断で行動を起こすと、破産法上の制限に抵触し、手続きの円滑な進行を妨げる要因になり得ます。
特定の債権者のみへの優先返済(偏頗弁済)の禁止
破産手続きの基本的な原則の一つに「債権者平等の原則」があります。
これに反し、親族や知人からの借入れ、重要な取引先への買掛金など、特定の債権者だけに優先して返済を行う行為は「偏頗弁済(へんぱべんさい)」とみなされる場合があります。
偏頗弁済に該当すると、破産手続き開始後に破産管財人から「否認権」を行使され、返済した金銭の返還を求められる可能性があります。
善意で返済した相手方に法的な請求が及び、多大な負担をかける事態にもつながりかねません。
独断で一部の債権者のみに返済を行う行為は、破産管財人による否認権行使の対象となり、結果として相手方に迷惑をかけるリスクがあります。
破産直前の新規借入れや会社財産の処分・隠匿
すでに返済の見込みが立たない状態であるにもかかわらず、金融機関やビジネスローンなどから新たに借入れを行う行為は、民事上の責任にとどまらず詐欺罪などに問われる懸念が生じます。
また、会社の預金を引き出して代表者個人や親族の名義に移す、会社の設備や車両を不当に安価で売却・譲渡するといった財産隠しや処分行為は、詐害行為取消や詐欺破産罪などの重大な法的問題へと発展するリスクを孕んでいます。
| 注意すべき行為 | 関連する法的な問題 | 主なリスク・影響 |
|---|---|---|
| 特定の相手への優先返済 | 偏頗弁済(破産法第162条等) | 管財人による否認権行使、返還請求の発生 |
| 返済見込みのない新規借入れ | 詐欺的な借入れ行為 | 債権者からの損害賠償請求や刑事告訴のリスク |
| 会社資産の安価な処分・隠匿 | 詐欺破産罪・詐害行為 | 破産手続きの遅延や刑事罰適用の可能性 |
事業停止と受任通知送付の適切なタイミング
借入金の返済停止や事業の終了は、関係者への影響を最小限に抑えるため、手順を追って計画的に進める必要があります。
一般的には、弁護士と方針を決定したうえで事業停止日を設定し、同日または翌日以降に各債権者へ「受任通知」を一斉に送付する流れがとられます。
受任通知が債権者に届くと、債権者からの直接の取立てや連絡は原則として停止します。
ただし、告知の順序やタイミングを誤ると現場の混乱や財産の散逸を招くおそれがあるため、早期の準備段階から弁護士のアドバイスを受けながら進行することが望まれます。
まとめ
法人破産によって会社の借入金返済義務は消滅しますが、代表者が連帯保証人となっている場合は、経営者個人の保証債務をどのように整理するかが重要な課題となります。
後々の法的なトラブルを避け、代表者個人の再スタートを見据えるためにも、法人と個人の双方を踏まえた計画的な対応が欠かせません。
借入れや連帯保証の状況、役員間での貸借関係などによって取り得る選択肢は異なります。
会社の資金繰りや今後の手続きについて不安を感じている場合は、弁護士法人ネクスパート法律事務所へご相談ください。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
佐藤 塁
所属:代表(東京オフィス)
東京都杉並区出身。明治大学付属中野高校、明治大学法学部を経て、明治大学法科大学院を修了。2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2012年12月に弁護士登録(東京弁護士会)し、都内の法律事務所での勤務を経て、2016年1月に寺垣俊介とともにネクスパート法律事務所を創業。代表弁護士として一般民事から企業法務まで幅広い分野を手がけるとともに、全国に拠点を持つ事務所の経営にあたる。
早くからテクノロジーと法務の融合に取り組み、2021年にはAIを利用した法律文書作成サービスを開発するLegal AI株式会社の代表取締役に就任(現在は退任)。当時はAI技術が発展途上で技術的な壁に直面したが、この挑戦を通じて「法務業務こそAIの力を借りれば飛躍的に変わる」という確信を得る。以来そのビジョンを持ち続け、生成AIが広く普及した現在は事務所の業務全体でAIの活用を進めている。2026年には日本弁護士連合会「弁護士業務改革シンポジウム」にパネリストとして登壇した。ブロックチェーン・Web3分野の法務や海外法人の設立支援にも取り組み、公益法人主催のセミナー等で講師を務める。
公正取引委員会・中小企業庁「適正取引推進講習会」講師、日本弁護士連合会代議員、東京弁護士会常議員を歴任。弁護士業務のかたわら、2014年に東京青年会議所に入会して以来、10年以上にわたりボランティア活動に取り組む。2017年からは国際的な社会奉仕団体であるライオンズクラブに所属し、2022年には東京数寄屋橋ライオンズクラブ第57代会長を務めた。献血の呼びかけ、障がい者スポーツ大会の支援、保護犬活動のほか、弁護士として小中学生への法教育や薬物乱用防止教育にも携わっている。