更新日:2026年11月16日 (月)
公開日:2026年11月16日 (月)
法人破産で社長の自宅はどうなる?残せるケースと注意点を解説
サマリー
経営する会社の破産を検討する際、「自分や家族が暮らす自宅も失ってしまうのではないか」と不安を抱く経営者の方は少なくありません。
法律上、法人と代表者個人の財産は別個として扱われますが、会社の債務について連帯保証人になっている場合は、個人の資産である自宅も処分対象となる可能性があります。
一方で、状況によっては自宅に住み続けられる選択肢が残されている場合もあります。
この記事では、法人破産時に自宅がどうなるのか、維持できるケースや不利益を避けるための注意点について解説します。
法人破産で社長の自宅はどうなる?連帯保証の有無による違い
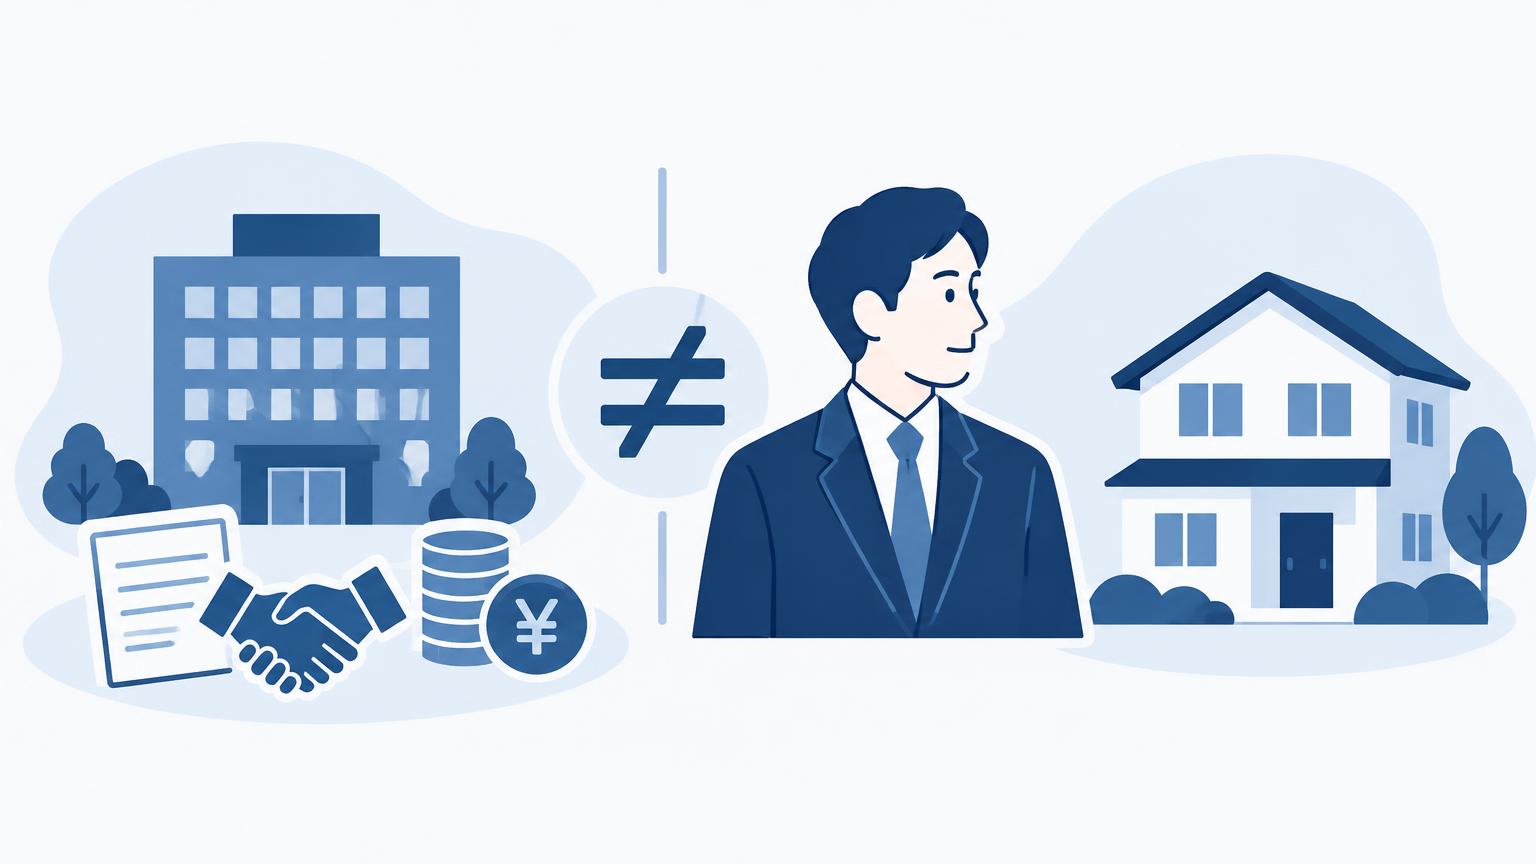
法人と代表者個人の財産は法律上別個として扱われる原則
法律上、会社(法人)と代表者個人は全く別の法的主体として扱われます。
この「法人格の独立性」の原則により、法人名義で締結された契約や負った借入金などの債務は、本来であれば会社自身の財産のみで弁済される仕組みになっています。
そのため、会社が経営破綻して破産手続きを選択したとしても、法律の基本原則としては、代表者個人が所有する預貯金や不動産といった固有財産が直ちに没収されたり、法人の債権者に差し押さえられたりすることはありません。
会社の債務を連帯保証していない場合
代表者が会社の金融機関借入や取引先への買掛金などについて連帯保証人になっていない場合は、法人破産の影響が個人の財産へ直接波及することは原則としてありません。
このケースでは、社長個人の名義である自宅は法人破産の清算対象(破産財団)に含まれないため、そのまま所有し続けることが可能です。
自宅に住宅ローンが残っている場合でも、個人として毎月の返済を継続できれば、退去を迫られることなく居住を維持できます。
代表者が連帯保証人になっている場合
もっとも、中小企業の資金調達においては、金融機関からの融資に際して代表者個人が連帯保証(経営者保証)を提供しているケースが広く見られます。
主債務者である法人が破産すると、期限の利益を喪失するため、債権者は連帯保証人である代表者に対して残債務全額の一括返済を求めます。
法人の負債規模が個人の支払い能力を大きく超えている場合、代表者個人も自己破産などの債務整理を申し立てざるを得なくなることが一般的です。
代表者個人が自己破産に至った場合、個人名義の自宅も処分対象の資産とみなされ、破産管財人による売却手続きや債権者による競売を通じて換価されるため、最終的には自宅を手放さなければならない可能性が高くなります。
法人破産において社長の自宅を残せるかどうかは、会社の債務に対する連帯保証の有無が決定的な分かれ目となります。
| 比較項目 | 連帯保証なしの場合 | 連帯保証ありの場合 |
|---|---|---|
| 会社債務の支払い義務 | 個人の返済義務は生じない | 会社に代わり全額の請求を受ける |
| 個人の債務整理の要否 | 原則として不要 | 多くの場合、個人破産等の検討が必要 |
| 自宅の扱い | 原則としてそのまま維持可能 | 原則として換価・処分の対象となる |
法人破産時に社長の自宅を残せる可能性がある主な方法
代表者が会社の連帯保証債務を抱えて自己破産を選択せざるを得ない状況であっても、適切な手続きを踏むことによって自宅に住み続けられる選択肢が存在します。
主な手法としては、協力関係にある親族への売却や、専門業者等を利用したリースバックが挙げられます。ただし、いずれの方法も債権者の利益を損なわない形で行う必要があります。
親族に適正価格で買い取ってもらう方法(親族間売買)
親族間売買とは、資力のある子どもや親などの親族に自宅を買い取ってもらい、所有権を親族に移転したうえで、元の経営者が同居または賃貸借契約を結んで住み続ける手法です。
この方法を採用する場合、売買価格は不動産鑑定評価や複数の不動産会社の査定書に基づいた「適正な市場価格」で設定しなければなりません。
また、買い手となる親族が住宅ローンを組む際には、金融機関の審査が通常よりも厳しくなる傾向にあります。
リースバックを活用して賃貸として住み続ける仕組み
リースバックは、不動産会社などの第三者に自宅を売却して所有権を手放す代わりに、その買主と賃貸借契約を締結して家賃を支払いながらそのまま住み続ける仕組みです。
引越しを伴わずに周囲に事情を知られるリスクを抑えられる利点がある一方、設定される賃料が近隣相場より割高になるケースが散見されます。
破産後の収入で家賃を継続して支払い続けられるかどうかの現実的な試算が欠かせません。
住宅ローンの残債状況(オーバーローン・アンダーローン)による影響
自宅を維持できる可能性を判断する上では、不動産の時価と住宅ローン残債のバランスが重要な要素となります。
| 状態 | 資産と負債のバランス | 破産手続きにおける主な扱い |
|---|---|---|
| オーバーローン | 不動産の査定価格 < 住宅ローン残債 | 物件に資産価値(余剰)がないとみなされ、管財人による財団放棄が検討されやすいが、抵当権者との任意売却交渉が必要となる。 |
| アンダーローン | 不動産の査定価格 > 住宅ローン残債 | 売却により余剰金(配当原資)が発生するため、破産管財人によって原則として換価・処分され、手放す可能性が高くなる。 |
アンダーローンの状態では換価代金が債権者への配当に充てられるため、親族間売買を行う場合でもまとまった買戻し資金が必要となります。
どの手法を選択する場合であっても、抵当権を設定している金融機関や破産管財人との合意形成が前提条件となります。
自宅を残そうとする際にしてはいけない注意点
自宅を何とか残したいと焦るあまり、法的な影響を十分に検討せず独断で資産を動かすと、かえって深刻な事態を招くことがあります。
債権者の利益を害する形で行われた処分は、法律上無効と判断されるだけでなく、破産手続きそのものに重大な支障をきたす恐れがあります。
家族への名義変更や無償譲渡による否認権・詐害行為取消のリスク
自宅を差し押さえられないようにと、配偶者や子どもに贈与したり名義変更を行ったりする行為は、極めて高いリスクを伴います。
債権者への返済原資となる財産を不当に移転させたと判断されると、民法上の詐害行為取消請求の対象となります。
さらに、代表者が個人破産を申し立てた場合、裁判所から選任された破産管財人によって「否認権」が行使されるのが一般的です。
否認権が行使されると名義移転の効力が否定され、不動産は破産財団に組み戻された上で強制的に換価されることになります。
適正価格から乖離した廉価売却と財産隠し
親族や知人への売却自体は法的に禁止されていないものの、市場相場よりも著しく安い価格で売却した場合は問題視されます。
客観的な査定額よりも極端に低い売買価格は、実質的な贈与や一部の財産隠しと同視される傾向があります。
悪質な財産隠蔽とみなされた場合、民事上の回収にとどまらず、破産法上の詐欺破産罪などに問われる可能性も生じます。
売買を行う際は、不動産鑑定や複数の査定書を取得するなど、適正価格であることを客観的に証明できる準備が欠かせません。
個人破産時の免責不許可事由に該当する可能性
代表者が会社の連帯保証債務を整理するために個人破産を申し立てる場合、破産法に定められた「免責不許可事由」に抵触しないかが厳しく審査されます。
財産の不当な処分や隠匿行為は、この免責不許可事由の代表的な例とされています。
不当な資産移転が発覚すると免責が得られず、会社の連帯保証債務を背負い続ける重大なリスクが生じます。
裁量免責によって救済されるケースもあるものの、不誠実な財産処分は管財業務の遅延や予納金の増額といった不利益を招くため、自己判断による処分は避けなければなりません。
| 不適切な行為の例 | 生じる主な法的問題 | 破産手続きへの影響 |
|---|---|---|
| 配偶者や子への生前贈与・名義変更 | 詐害行為取消権・否認権の行使 | 名義が無効化され破産財団へ強制回収 |
| 親族等への極端な廉価売却 | 不当廉価処分(詐害行為・否認権) | 差額の返還請求や詐欺破産罪の検討 |
| 売却代金の隠匿や特定債権者への偏頗弁済 | 偏頗行為否認・財産隠匿 | 免責不許可事由への抵触・免責不許可の危機 |
自宅を手放す場合の退去時期と生活再建に向けた流れ
連帯保証債務の整理に伴って自宅を手放すことになった場合でも、手続きの開始直後に即座の退去を求められるわけではありません。
不動産の処分には法的な手続きを要するため、実際に明け渡すまでには一定の猶予期間が設けられるのが一般的です。
売却方法による退去スケジュールの違い
自宅の処分方法には、主に「任意売却」と裁判所を介した「競売」の2通りがあります。
任意売却では、破産管財人や仲介業者を通じて買い手を探すため、買主との売買契約時に引越し時期の交渉を行える余地があります。
これに対して競売の場合は、裁判所主導で手続きが進みます。入札を経て落札者が代金を納付した時点で所有権が移転し、その後は退去を余儀なくされます。
代金納付後も不法占拠を続けた場合は、引渡命令や強制執行の対象となるため注意が必要です。
| 処分方法 | 手続きの進み方 | 退去時期の目安 | 退去時期の調整 |
|---|---|---|---|
| 任意売却 | 不動産業者や管財人が買主を探索し、合意により売却 | 売却活動開始から約3〜6か月程度 | 買主との協議により引渡し時期をある程度相談可能 |
| 競売 | 裁判所が差押え・公告を行い、入札によって落札者を決定 | 競売申立てから約6か月〜1年程度 | 落札者の代金納付後は速やかな退去が必要(調整は困難) |
退去後の新居探し(賃貸借契約)における留意点
退去に伴い賃貸物件へ引っ越す際は、入居審査への配慮が求められます。
代表者が個人破産を申し立てると信用情報機関に事故情報が登録されるため、信販会社系の家賃保証会社を利用する物件では審査を通過しにくくなる傾向があります。
信用情報の影響を受けにくい独立系保証会社を利用する物件や、連帯保証人のみで契約可能な賃貸物件を事前に探しておくことが重要です。
また、同居する親族名義で賃貸借契約を締結する、あるいは破産手続き着手前の段階から転居先を確保しておくなど、住環境の移行を計画的に進めることが推奨されます。
破産手続き完了後の生活再建に向けた準備
自宅を明け渡すことは経営者や家族にとって大きな変化ですが、破産手続きによって個人の債務負担が法的に免除(免責)されれば、返済に追われない生活を取り戻す契機となります。
個人破産の手続き中であっても、生活に必要な家財道具や上限99万円までの現金などは「自由財産」として手元に残すことが認められています。
これらを当面の生活費や引越し資金に充てながら、早期の再就職や収入確保を進め、安定した生活基盤の再構築を目指すことが大切です。
まとめ
法人破産に伴う社長個人の自宅の行方は、会社の連帯保証人になっているかどうかや、住宅ローンの残債状況、親族間売買などの選択肢によって結論が大きく異なります。
自宅を残したい焦りから独断で名義変更や不当に安価な売買を行うと、詐害行為や否認権の対象と判断される恐れがあるため注意が必要です。
適切な手順を踏むことが、その後の安定した生活再建にもつながります。
不利益なトラブルを避けて生活の再スタートを切るためにも、まずは早い段階で弁護士法人ネクスパート法律事務所へご相談ください。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
寺垣 俊介
所属:代表(東京オフィス)
広島県広島市出身。修道中学・高校を経て、慶應義塾大学商学部で経営・会計・商取引を学ぶ。その後、青山学院大学法科大学院を修了して2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2013年1月に第二東京弁護士会に弁護士登録し、都内法律事務所で個人・法人を問わず幅広い分野の相談・交渉に取り組む。
2016年1月に佐藤塁と共にネクスパート法律事務所を創業し、共同代表として、東京オフィスを拠点に、企業のコーポレート法務、M&A・事業承継、薬事・医事法務を中心に取り扱う。商学部で培った経営の視点を生かし、法的な可否にとどまらず、事業への影響や実行可能性まで含めた選択肢を示すことを重視している。
また、一般社団法人薬機法医療法規格協会の代表理事、一般社団法人日本美容サロン協議会の監事、一般社団法人睡眠ヘルスケア協議会の外部有識者(認証評価委員)を務め、医療・美容・ヘルスケア分野の広告規制や業界の自主的なルールづくりにも関わっている。依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。