更新日:2026年11月10日 (火)
公開日:2026年11月10日 (火)
法人破産で口座はいつ凍結される?理由や代表者への影響を解説
サマリー
資金繰りに行き詰まり法人破産を検討する中で、会社の銀行口座がいつ凍結されるのか、売掛金の入金や代表者個人の口座にどのような影響が及ぶのか不安に感じる経営者の方は少なくありません。
口座凍結は破産手続きの進行において重要な節目であり、事前の対応を誤ると後の手続きに支障をきたすおそれがあります。
この記事では、法人破産に伴い口座が凍結されるタイミングや理由、代表者個人への影響、手続き前に避けるべき注意点について解説します。
法人破産で銀行口座が凍結される理由とタイミング
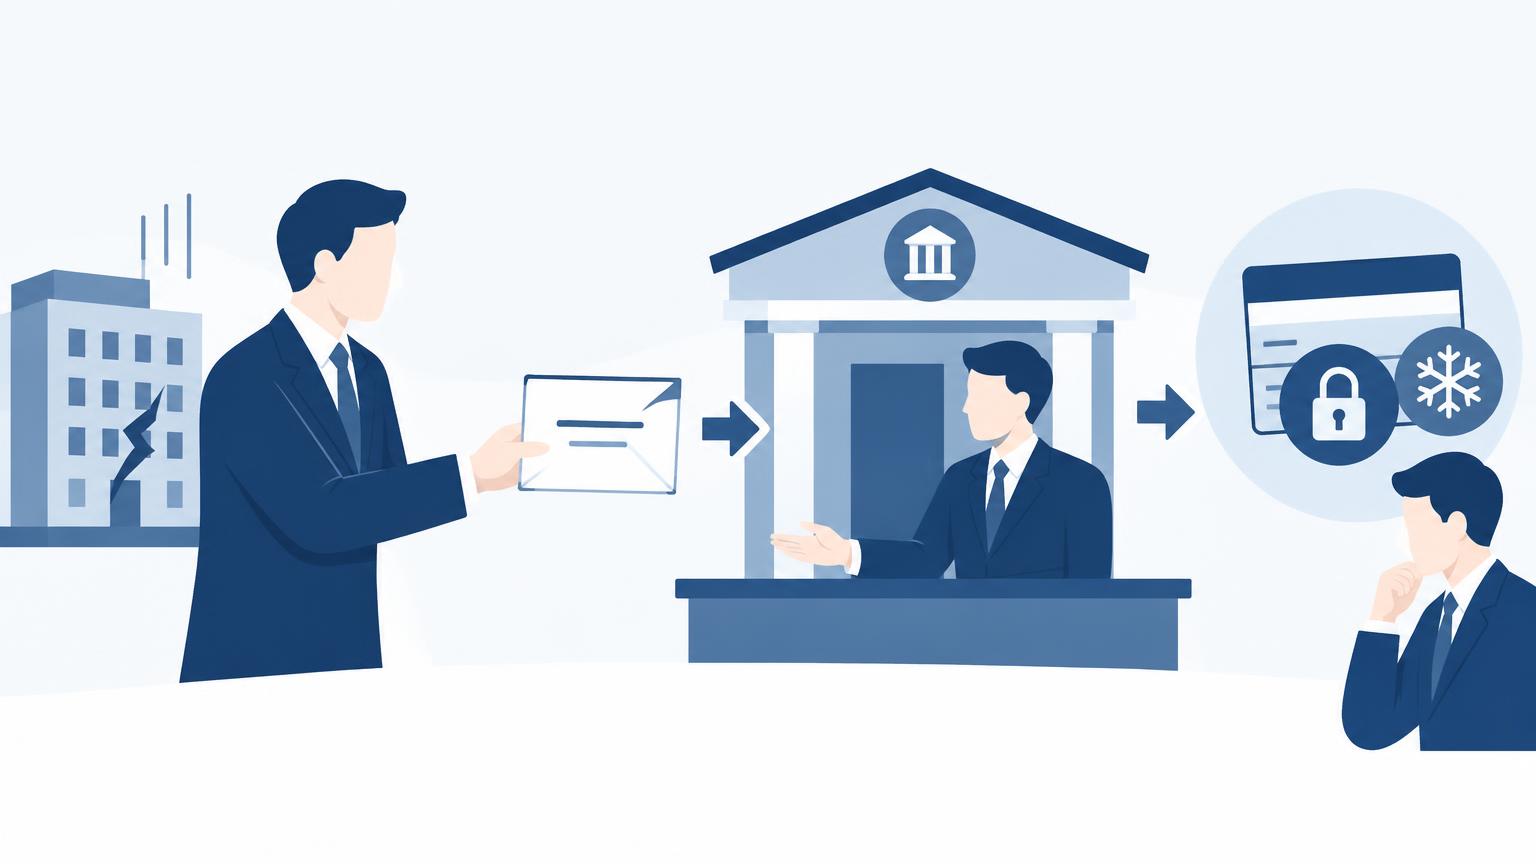
法人破産の手続きを弁護士に依頼すると、弁護士は各債権者に対して受任通知(介入通知)を送付します。
この受任通知が融資元の金融機関に到達した時点で、金融機関は対象となる法人口座の利用を停止させます。
金融機関が口座を凍結する主な目的は、自社の貸付金債権と預金債権を相殺し、債権を回収することにあります。
受任通知が金融機関に到達すると、即日または翌営業日には出金や振込などの操作ができなくなるのが一般的です。
借入れのある銀行口座に資金を残したまま受任通知が届くと、残高は借入金の返済へと優先的に充当され、自由に引き出すことができなくなります。
借入れの有無による口座凍結タイミングの違い
法人が保有している口座であっても、すべての銀行口座が受任通知のタイミングで一斉に使えなくなるわけではありません。
借入れがある銀行と借入れのない銀行とでは、口座が利用できなくなる理由や時期が異なります。
| 銀行の種別 | 口座が停止・凍結される時期 | 主な理由 |
|---|---|---|
| 借入れがある銀行 | 受任通知が銀行に到達した直後 | 金融機関が貸付金と預金を相殺して債権回収を図るため |
| 借入れがない銀行 | 裁判所の破産手続開始決定時 | 会社財産の管理処分権が破産管財人に移転するため |
融資を受けていない金融機関では相殺すべき債権が存在しないため、受任通知が発送されても直ちに口座が利用停止になることは通常ありません。
ただし、取引先からの入金や公共料金の引き落としといった日常的な決済については、破産準備の段階で停止させる実務運用が一般的です。
破産手続開始決定と管理処分権の移転
裁判所への破産申立てを経て「破産手続開始決定」が下りると、借入れの有無に関わらず、法人が保有するすべての銀行口座について代表者の管理権が失われます。
破産法に基づき、法人の財産に関する管理処分権は裁判所から選任された破産管財人に一元化されます。
開始決定以降は、残高の管理や口座の解約手続きも含め、管財人が手続きを進めることになります。
法人口座の凍結によって生じる主な影響
法人の銀行口座が凍結されると、日常的な資金移動や決済機能が全面的にストップします。
これにより、資金繰りだけでなく事業の運営や破産手続きの準備全般にさまざまな影響が生じることになります。
借入金との相殺による預金の引き出し不能
銀行からの借入金がある口座が凍結された場合、預金残高は金融機関の持つ貸付債権と相殺処理されるのが通例です。
相殺が行われると、預金残高は借入金の返済に充当されるため、企業側が窓口やATMで預金を引き出したり、他口座へ送金したりすることは一切できなくなります。
たとえ運転資金として確保しておきたかった資金であっても、相殺の対象となった預金を取り戻すことは原則として困難となります。
売掛金の入金と追加相殺のリスク
取引先からの売掛金や受取手形などの決済口座に借入先銀行を指定している場合、口座凍結後に入金された資金も借入金と追加で相殺されてしまうリスクがあります。
本来であれば破産手続きにおける破産財団(債権者全体への配当原資)となるべき資金が、特定の銀行だけに回収されてしまう事態を招きかねません。
凍結された借入先口座に売掛金が振り込まれると、債権者全体の配当原資が減少し、手続きに支障をきたすおそれがあります。
そのため実務上は、弁護士が受任通知を発送する前の段階で、売掛金の振込先を借入れのない別の銀行口座に変更するなどの対策が慎重に検討されます。
自動引き落としや振込業務の停止
口座凍結に伴い、公共料金、事務所や工場の賃料、通信費などの各種自動引き落としはすべて停止します。
また、従業員の給与振込や取引先への買掛金の支払いといった送金処理も実行できなくなります。
引き落としの停止によってサービスの停止や賃貸借契約の解除事由が発生する可能性があるため、どのタイミングで事業を停止し、口座を停止させるかについては事前の計画が不可欠です。
| 影響を受ける項目 | 口座凍結に伴う主な影響 | 実務上の留意点 |
|---|---|---|
| 預金残高 | 借入金と相殺され、預金の引き出しや振込が不能になる | 相殺後の残余預金がないか確認が必要となる |
| 売掛金の入金 | 入金された代金も借入金へ充当・相殺される可能性がある | 事前に借入れのない口座への変更などを検討する |
| 自動引き落とし | 賃料や水道光熱費、リース料等の引き落としが停止する | 事業停止日や明け渡しスケジュールと合わせて調整する |
| 給与・仕入の振込 | 送金手続きが実行できず、未払い状態となる | 独断で一部にだけ支払わず、弁護士と方針を協議する |
代表者個人の銀行口座への影響と連帯保証人の関係
法律上、会社と代表者個人は別々の人格として扱われます。
そのため、法人のみが破産手続きを行う場合、原則として代表者個人の預金口座が直ちに凍結されることはありません。
しかし、多くの中小企業では代表者が会社の金融機関からの借入について連帯保証人になっています。
会社が破産申し立てを行って返済を停止すると、金融機関は連帯保証人である代表者に対して保証債務の履行を一括で請求するのが一般的です。
代表者個人に対して受任通知を送付した場合、その借入先銀行にある代表者個人の預金口座も相殺の対象となり、凍結される可能性があります。
代表者個人の預金残高が会社の保証債務と相殺されてしまうと、以後の日常生活に重大な支障をきたしかねません。
そのため、借入れがない別の金融機関に個人用口座をあらかじめ確保しておくなど、事前の調整が実務上検討されます。
代表者も同時に自己破産を申し立てる場合の取り扱い
会社の借入金が高額で代表者個人では返済しきれない場合、法人と代表者が同時に自己破産を申し立てるケースが多く見られます。
代表者個人も自己破産を行うと、個人名義の財産も原則として換価・配当の対象になります。
ただし、破産法では破産者の最低限の生活を保障するため、手元に残せる「自由財産」が認められています。
現金であれば合計99万円まで、預貯金についても裁判所の運用規準や自由財産の拡張申立てにより、生活維持に必要な一定額の保有が認められる場合があります。
| 申し立ての形態 | 連帯保証の有無 | 代表者個人口座への影響 | 生活費の確保 |
|---|---|---|---|
| 法人のみ破産 | なし | 原則として凍結されず、通常通り利用可能 | 個人の財産からそのまま支出可能 |
| 法人のみ破産 | あり | 借入先銀行の口座は相殺・凍結の対象になり得る | 借入れのない他行口座を事前に確保する必要性 |
| 法人・代表者同時破産 | あり
(一般的) |
借入先口座は凍結、その他は管財人の管理対象 | 自由財産(原則99万円以下の現金等)として保持可能 |
このように、代表者個人の口座が凍結されるかどうかは「連帯保証の有無」と「代表者自身も破産申し立てを行うかどうか」によって大きく異なります。
手続きの進め方次第で生活費の確保や各種支払いの引き落としへの影響が変わるため、状況を正確に整理した上で対応を進めることが求められます。
口座凍結を前に経営者が注意すべき禁止事項
法人破産の準備を進める際、口座が凍結されて資金が使えなくなることを懸念し、直前に預金を引き出したり動かしたりしようと考える経営者の方もいます。
しかし、破産直前の独断による資金移動は、法的なトラブルを引き起こす要因になり得ます。
独断での預金引き出しや特定の債権者への支払いは、破産法上の否認対象や違法行為と判断されるリスクがあります。
預金の引き出しや隠匿に伴う法的リスク
口座凍結を避ける目的で会社の預金を多額に現金化したり、親族や知人の口座へ移したりする行為は、財産隠し(詐害行為)とみなされるおそれがあります。
破産手続開始決定が下りると、破産管財人が過去の口座履歴を厳格に調査します。
不自然な現金の出金や資産の移動が確認された場合、管財人から説明を求められるだけでなく、引き出した金銭の返還を請求されることがあります。
場合によっては詐欺破産罪などの刑事罰に問われる可能性も生じます。
特定の取引先への優先弁済(偏頗弁済)の問題点
お世話になった取引先や下請業者に迷惑をかけたくないという理由から、破産直前に特定の相手だけに買掛金を支払う行為も問題となります。
これは「偏頗弁済(へんぱべんさい)」と呼ばれ、債権者平等の原則に反する行為です。
偏頗弁済が行われた場合、破産管財人によって否認権が行使され、支払いを受けた取引先が受け取った金銭を返還させられる事態に発展することがあります。
結果として、相手方に更なる負担や混乱を招くケースも少なくありません。
口座凍結前の注意すべき主な行為と影響
| 主な禁止・注意行為 | 想定される法的なリスクや影響 |
|---|---|
| 預金の現金化・個人口座への移動 | 財産隠匿や詐害行為とみなされ、管財人からの返還請求や詐欺破産罪のリスクが生じる |
| 特定の取引先への優先的な支払い | 偏頗弁済として否認対象となり、支払い先が返還を求められる可能性がある |
| 売掛金の現金回収や入金先変更 | 使途の使途不明金化を疑われ、管財人による厳格な調査の対象となるおそれがある |
| 会社資産の処分や譲渡 | 適正価格未満での処分は不当と判断され、取引自体が取り消される可能性がある |
資金移動や売掛金の回収は弁護士への事前確認が必要
もっとも、破産手続きに必要な費用(申立費用や予納金など)を確保するための出金や、従業員への未払給料の支払いなど、正当な理由と適切な管理のもとで行われる金銭処理も存在します。
どの支払いや資金移動が法的に認められるかは、個別具体的な状況に応じて法的な判断が分かれます。
売掛金の入金先変更や当面の資金管理については自己判断を避け、着手前に依頼する弁護士へ確認しながら進めることが肝要です。
まとめ
法人破産の手続きにおいて、銀行口座の凍結は受任通知の送付や破産手続開始決定に伴って生じる通常のプロセスです。
事前に凍結のタイミングや影響を正しく把握しておくことで、売掛金の入金トラブルや支払停止に伴う混乱を抑えやすくなります。
自己判断で口座から預金を引き出したり一部の取引先だけに返済を行ったりすると、破産手続きにおいて不利益を被るリスクがあるため、資金を動かす前に弁護士と方針を検討することが大切です。
法人破産の申立てや口座凍結への事前対策について不安がある経営者の方は、弁護士法人ネクスパート法律事務所へお気軽にご相談ください。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
佐藤 塁
所属:代表(東京オフィス)
東京都杉並区出身。明治大学付属中野高校、明治大学法学部を経て、明治大学法科大学院を修了。2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2012年12月に弁護士登録(東京弁護士会)し、都内の法律事務所での勤務を経て、2016年1月に寺垣俊介とともにネクスパート法律事務所を創業。代表弁護士として一般民事から企業法務まで幅広い分野を手がけるとともに、全国に拠点を持つ事務所の経営にあたる。
早くからテクノロジーと法務の融合に取り組み、2021年にはAIを利用した法律文書作成サービスを開発するLegal AI株式会社の代表取締役に就任(現在は退任)。当時はAI技術が発展途上で技術的な壁に直面したが、この挑戦を通じて「法務業務こそAIの力を借りれば飛躍的に変わる」という確信を得る。以来そのビジョンを持ち続け、生成AIが広く普及した現在は事務所の業務全体でAIの活用を進めている。2026年には日本弁護士連合会「弁護士業務改革シンポジウム」にパネリストとして登壇した。ブロックチェーン・Web3分野の法務や海外法人の設立支援にも取り組み、公益法人主催のセミナー等で講師を務める。
公正取引委員会・中小企業庁「適正取引推進講習会」講師、日本弁護士連合会代議員、東京弁護士会常議員を歴任。弁護士業務のかたわら、2014年に東京青年会議所に入会して以来、10年以上にわたりボランティア活動に取り組む。2017年からは国際的な社会奉仕団体であるライオンズクラブに所属し、2022年には東京数寄屋橋ライオンズクラブ第57代会長を務めた。献血の呼びかけ、障がい者スポーツ大会の支援、保護犬活動のほか、弁護士として小中学生への法教育や薬物乱用防止教育にも携わっている。