更新日:2026年11月10日 (火)
公開日:2026年11月10日 (火)
法人破産と代表者保証|会社の倒産で個人財産はどうなる?
サマリー
会社の経営が悪化し法人破産を検討する際、多くの中小企業経営者が直面するのが代表者保証(連帯保証)の問題です。
「会社が倒産すると個人財産はどうなるのか」「代表者自身も破産しなければならないのか」と不安を募らせる方も少なくありません。
主債務を負う法人が破産すると、保証人である個人への一括請求が生じるのが一般的ですが、状況に応じた整理方法も存在します。
この記事では、法人破産に伴う代表者保証の仕組みや主な整理手法、個人財産やご家族への影響について解説します。
法人破産における代表者保証(連帯保証)の基本知識
期限の利益の喪失と代表者への一括請求
中小企業が金融機関等から融資を受ける際、代表者個人が会社の連帯保証人となっているケースが一般的です。
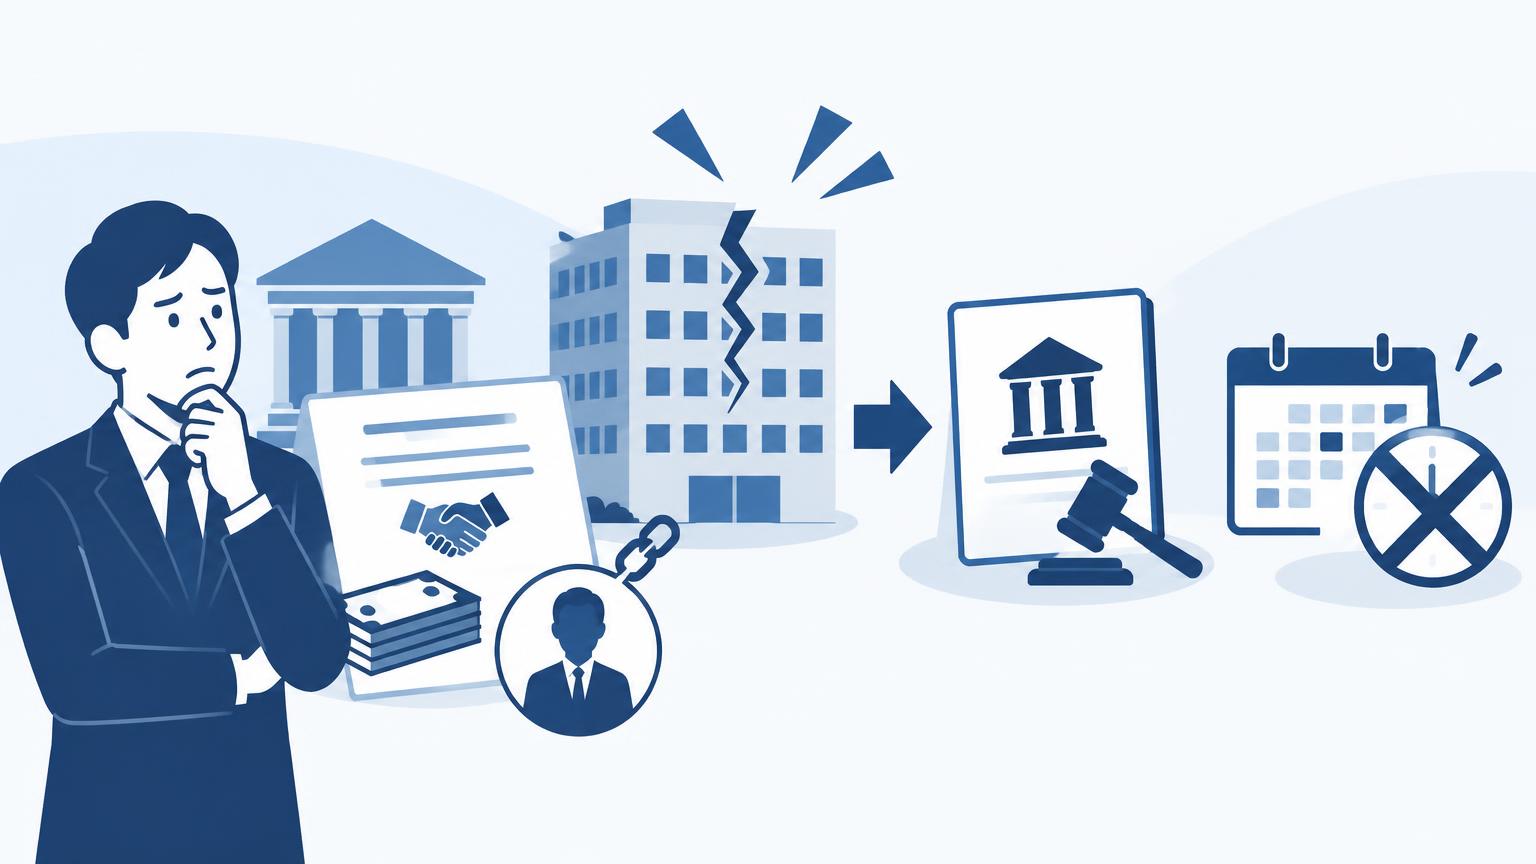
会社が破産申立てを行うと、融資契約条項に基づき主債務者である法人は「期限の利益(支払期日まで返済を待ってもらえる権利)」を喪失します。
期限の利益が失われると、債権者は残存している債務全額の即時弁済を求めることが可能になります。
その結果、主債務者である法人だけでなく、連帯保証人である代表者個人に対しても会社の残債務全額が一括請求されます。
法人が破産手続に入ったとしても、連帯保証人である代表者の返済義務が自動的に減額・免除されることはありません。
法人の消滅と連帯保証債務の関係
破産手続が完了して法人が清算・消滅すると、会社自体が負っていた主債務は法律上消滅します。
しかし、保証債務は主債務とは別個の独立した債務として扱われる性質を持っています。
破産法等の規定により、主債務者の破産手続による効力は保証人には及びません。
したがって、会社が消滅した後であっても、代表者個人が負っている保証債務はそのまま残り、債権者からの請求対象となり続けます。
法人のみ破産して代表者が破産を回避できるかの判断基準
法人が破産する場合であっても、代表者個人が法的に自己破産を強制されるわけではありません。
法人のみ破産し、代表者個人は破産を申し立てない選択肢が現実的かどうかは、保証債務の規模と個人の資力との兼ね合いで決まります。
| 状況 | 資力と債務のバランス | 代表者個人の一般的な対応 |
|---|---|---|
| 完済が可能な場合 | 保証債務額に対し、個人の預貯金や個人資産が上回っている、または分割弁済可能な範囲である | 請求された保証債務を一括または分割で返済し、個人破産を回避する |
| 完済が困難な場合 | 保証債務が数千万円〜数億円規模に達し、個人の全財産をもってしても返済しきれない | 法人と同時に個人の自己破産を申し立てるか、私的整理手続きを検討する |
中小企業融資の保証額は個人の返済能力を大幅に超えるケースが少なくないため、実務上は法人の破産と並行して代表者個人の債務整理も同時に検討されることが多くなっています。
代表者保証を整理する主な方法|自己破産とガイドライン
代表者保証を整理する手段としては、法人の破産手続と並行して裁判所に申し立てる「自己破産」と、債権者との合意のもとで進める「経営者保証に関するガイドライン」に基づく私的整理の2つが代表的です。
法人と代表者個人の同時破産申立ての流れ
法人の破産と同時に代表者個人も自己破産を申し立てる方法は、実務上非常によく見られる選択肢です。
別々に申し立てるよりも同一の裁判所・破産管財人が担当することで、財産調査や手続の進行を一体的かつ円滑に進めやすくなります。
一般的な流れとしては、申立書や財産目録、過去の通帳履歴などの書類を法人の分と併せて裁判所へ提出します。
破産手続開始決定が下りた後は、管財人との面談や債権者集会を経て、最終的に個人の免責許可決定を目指します。
自己破産を選択した場合の主な制限やデメリット
自己破産が認められ免責が確定すれば保証債務の支払義務は免除されますが、一定の制約を受ける点はあらかじめ理解しておく必要があります。
具体的には、信用情報機関に事故情報が登録されるため、数年間にわたり新規借入れやクレジットカードの利用が制限されます。
また、弁護士、公認会計士、宅地建物取引士、警備員、保険募集人など一定の職業や公的資格について、免責許可が確定するまでの間は就労や登録が制限されます。
手続期間中は居住地の変更に裁判所の許可が必要となり、郵便物が管財人に転送される点も特徴です。
自己破産には保証債務の重い負担から解放される効力がある一方で、信用情報への登録や一部資格の制限といった生活上の制約が伴います。
「経営者保証に関するガイドライン」を活用した私的整理の概要
裁判所を介さずに保証債務を整理する枠組みとして「経営者保証に関するガイドライン」が存在します。
このガイドラインは、誠実な経営を行ってきた経営者が過度な負担を負わずに早期の再スタートを切れるよう設けられた準則です。
自己破産が法的な強制力を持つ裁判手続であるのに対し、ガイドラインは対象債権者全員との協議・合意によって債務の免除等を取り決めます。
そのため官報に破産情報が掲載されず、資格制限を受けることもありません。
| 比較項目 | 代表者個人の自己破産 | 経営者保証に関するガイドライン |
|---|---|---|
| 手続の性質 | 裁判所を通じた法的倒産手続 | 金融機関等の債権者との私的整理手続 |
| 官報への掲載 | あり(氏名や住所が公告される) | なし |
| 一定の資格制限 | あり(免責確定まで就労できない職種あり) | なし |
| 信用情報機関の登録 | 事故情報が登録される | 原則として事故情報は登録されない扱い |
| 手元に残せる資産 | 自由財産(原則として99万円以下の現金等) | 破産手続よりも柔軟な残存資産が認められる余地あり |
「経営者保証に関するガイドライン」を活用する要件とメリット
経営者保証に関するガイドラインに基づき保証債務を整理する場合、裁判所を通す法的な破産手続きとは異なる枠組みのもとで手続きが進められます。
私的整理の枠組みであるため、債権者である金融機関等の同意を得る前提として、利用にあたっては一定の要件を満たす必要があります。
ガイドライン適用に求められる主な要件
ガイドラインを利用するには、主債務者である法人と連帯保証人である代表者の双方が所定の要件を充足していなければなりません。
まず、法人の主債務が法的整理や準則型私的整理によって整理される見込み、または既に整理されていることが前提となります。
また、保証人個人に関しては、保有資産や負債の全容を透明性高く正確に開示することや、財産隠しなどの不誠実な行為を行わないことが厳格に求められます。
反社会的勢力との関与がないことや、債権者に対する誠実な対応姿勢も判断における不可欠な要素です。
自己破産と比較した際の主なメリット
ガイドラインを活用する大きな利点として、自己破産を選択した場合に比べて手元に残せる財産(残存資産)の範囲が柔軟に認められる可能性が挙げられます。
破産手続きでは原則として限定的な自由財産のみが手元に残りますが、ガイドラインでは今後の生活費や事業再起に必要な資産の保持が個別事情に応じて検討されます。
ガイドラインに基づく保証債務整理では、信用情報機関に事故情報が登録されない運用が原則とされています。
さらに、自己破産とは異なり官報への公告が行われないため、債務整理の事実が周囲に知られにくい点も特徴です。
金融機関との合意形成が必要となるためすべての事案で適用できるとは限りませんが、経営者の再スタートを支援するための有力な選択肢となっています。
| 比較項目 | 代表者の自己破産 | 経営者保証ガイドライン |
|---|---|---|
| 手続きの類型 | 裁判所を通す法的整理 | 金融機関等との準則型私的整理 |
| 残せる財産の範囲 | 自由財産(原則99万円以下の現金等) | 一定の生活費や生活基盤資産が認められる可能性 |
| 信用情報機関の登録 | 事故情報として登録される | 原則として登録されない |
| 官報への掲載 | あり(氏名・住所が公告される) | なし |
法人破産に伴う個人の財産や家族への影響
法人の連帯保証人である代表者が自己破産を選択した場合、個人の所有する財産は原則として破産管財人によって換価され、債権者への配当に充てられます。
しかし、生活の基盤をすべて失うわけではなく、法律上、手元に残すことが認められている「自由財産」が存在します。
具体的には、日常生活に必要な衣服や家具、家電製品などの差押禁止動産のほか、原則として99万円以下の現金が自由財産に含まれます。
また、裁判所の運用(自由財産の拡張基準)により、預貯金や生命保険の解約返戻金なども一定の範囲内で保持が認められる場合があります。
| 区分 | 主な財産の例 | 手続き上の扱い |
|---|---|---|
| 本来的自由財産 | 99万円以下の現金、家財道具などの差押禁止財産 | 原則として手元に残すことが可能 |
| 自由財産の拡張対象 | 預貯金、生命保険解約返戻金、自動車(査定額による)など | 裁判所の決定により一定範囲で手元に残せる場合がある |
| 破産財団(換価対象) | 自宅不動産、高額な預貯金・株式、換価価値の高い動産など | 破産管財人によって換価処分され債権者へ配当 |
経営者名義の自宅や不動産の処分
代表者個人名義の自宅や土地などの不動産は原則として手放すことになります。
破産手続きにおいては、破産管財人が市場価格に近い金額での任意売却を試みるのが通例であり、買い手が見つからない場合は裁判所の競売手続きにより処分されます。
親族などの第三者が適正価格で買い取る資金を用意できる場合は、その第三者に自宅を買い取ってもらい、賃貸借契約を結んで居住を継続できるケースもあります。
ただし、適正価格を著しく下回る処分は、後に否認権の対象となる可能性があるため慎重な判断が必要です。
破産直前に自宅を配偶者へ無償贈与したり、名義変更して財産を隠蔽したりする行為は、免責不許可事由や詐害行為取消しの対象となるリスクがあります。
家族名義の財産への影響と家族が保証人になっている場合
経営者個人が自己破産しても、個人の財産と家族の財産は法的に厳格に区別されます。
配偶者自身の収入で購入した動産や固有の預貯金、子どもの名義で積み立てられた財産などが、代表者の破産を理由に強制処分されることは原則としてありません。
ただし、名義は配偶者や子どもであっても、実質的な原資が代表者の収入であり代表者が管理していたと判断される「名義財産」については、管財人から代表者の財産とみなされ、引き渡しや換価を求められることがあります。
また、配偶者や親族が会社の借入に対して連帯保証人になっている場合は、主債務者である法人や代表者が破産すると、その家族に対しても債権者から一括請求が届きます。
その結果、家族自身も自己破産や任意整理などの債務整理を並行して検討せざるを得ない事態が生じます。
家族名義の固有財産は原則として保護されますが、家族自身が保証人を引き受けている場合は個別の債務整理が必要となる点に留意が必要です。
まとめ
法人破産と代表者保証の処理は密接に関わっており、会社の債務整理を進めるうえでは早期に全体の状況を把握することが重要です。
代表者保証を整理する手法には自己破産のほか、「経営者保証に関するガイドライン」の活用など複数の選択肢があり、法人の財務状況や生活再建の希望に応じた検討が求められます。
適した方針の判断や複雑な手続きには法的な見通しが欠かせません。
代表者保証への対応に不安をお持ちの際は、弁護士法人ネクスパート法律事務所へご相談ください。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
寺垣 俊介
所属:代表(東京オフィス)
広島県広島市出身。修道中学・高校を経て、慶應義塾大学商学部で経営・会計・商取引を学ぶ。その後、青山学院大学法科大学院を修了して2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2013年1月に第二東京弁護士会に弁護士登録し、都内法律事務所で個人・法人を問わず幅広い分野の相談・交渉に取り組む。
2016年1月に佐藤塁と共にネクスパート法律事務所を創業し、共同代表として、東京オフィスを拠点に、企業のコーポレート法務、M&A・事業承継、薬事・医事法務を中心に取り扱う。商学部で培った経営の視点を生かし、法的な可否にとどまらず、事業への影響や実行可能性まで含めた選択肢を示すことを重視している。
また、一般社団法人薬機法医療法規格協会の代表理事、一般社団法人日本美容サロン協議会の監事、一般社団法人睡眠ヘルスケア協議会の外部有識者(認証評価委員)を務め、医療・美容・ヘルスケア分野の広告規制や業界の自主的なルールづくりにも関わっている。依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。