更新日:2025年1月21日 (火)
公開日:2024年3月28日 (木)
自己破産とは?条件や注意点・流れをわかりやすく解説
サマリー
借金の返済が困難になり、今後の生活に強い不安を抱えている方もいらっしゃるのではないでしょうか。
自己破産は、裁判所を通じて借金の返済義務の免除(免責)を目指し、生活の再建を図るための法的手続きです。
利用にあたっては一定の要件を満たす必要があり、財産の処分や信用情報への影響といった注意点も正しく把握しておくことが重要です。
この記事では、自己破産の基本的な仕組みや認められる条件、メリット・デメリット、手続きの流れと費用についてわかりやすく解説します。
自己破産とは?制度の概要と基本の仕組み
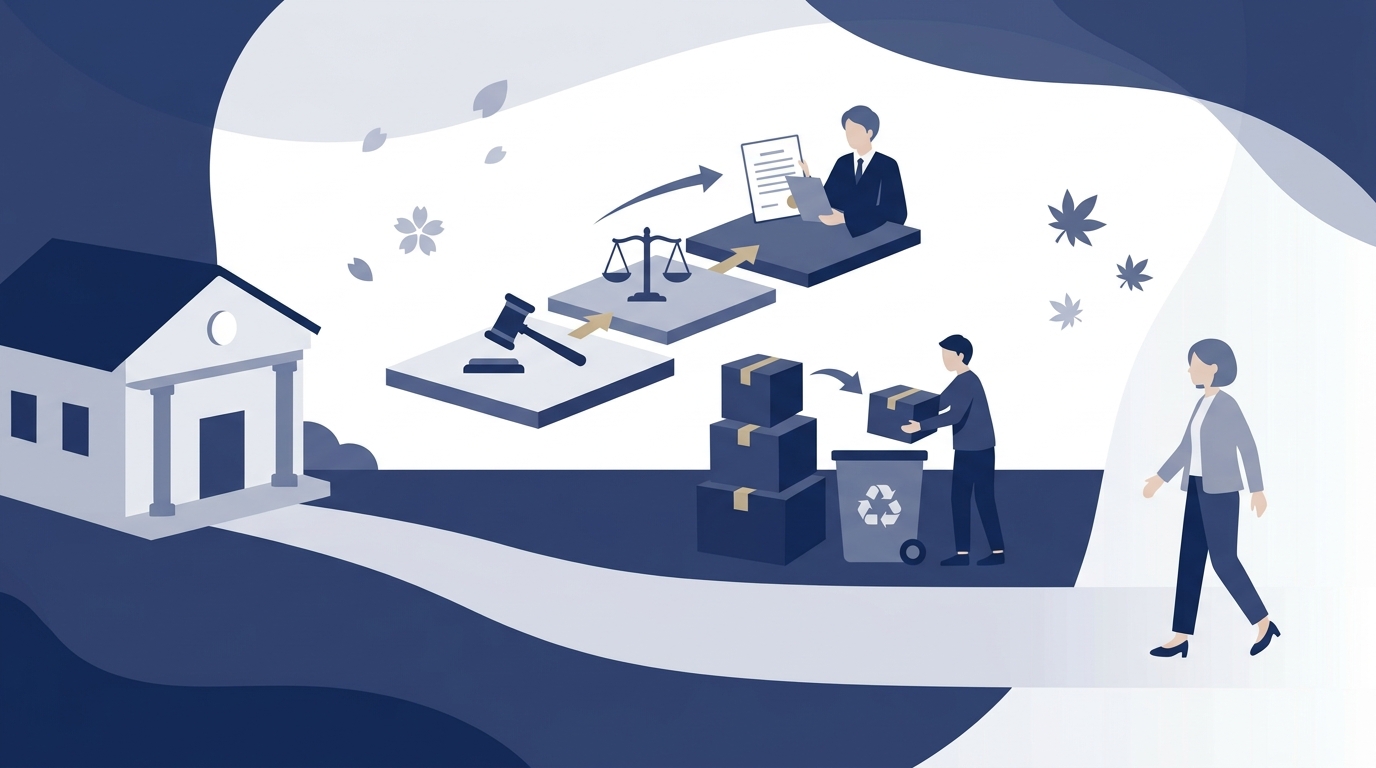
自己破産は、多額の債務を抱えて支払いが困難になった場合に、裁判所を介して借金の返済義務の免除(免責)を目指す法的手続きです。
国が定めた破産法に基づいて進行します。
破産法第1条では、債務者の経済生活の再生の機会を確保することが目的の一つとして掲げられています。
単に債務を清算するだけでなく、生活を立て直すための法的救済制度として機能しています。
財産の換価・配当と手元に残せる財産
自己破産の手続きでは、申立人が所有する一定以上の価値がある財産は原則として処分(換価)され、債権者への配当に充てられます。
持ち家や自動車、貴金属、解約返戻金が一定額を超える生命保険などが対象となるのが一般的です。
一方で、すべての財産を失うわけではありません。手続き後の生活を維持できるよう、最低限の現金や生活に必要な家具・家電製品などは手元に残すことが認められています。
一定の財産は換価対象となりますが、生活に不可欠な最低限の財産は手元に残して生活の再建を進めることが可能です。
他の債務整理手続き(個人再生・任意整理)との違い
借金問題を解決する債務整理には、自己破産のほかに「個人再生」や「任意整理」といった方法もあります。
それぞれ減額割合や財産への影響、利用条件が異なります。
| 手続き | 減額効果 | 手続き後の返済 | 財産の処分 | 主な利用要件 |
|---|---|---|---|---|
| 自己破産 | 原則全額免除(免責) | なし | 一定以上の財産は換価・配当 | 支払不能状態であること |
| 個人再生 | 元本を大幅に減額 | 原則3〜5年の分割払い | 住宅ローン特則で自宅を残せる場合あり | 継続的・安定的な収入があること |
| 任意整理 | 将来利息等のカット | 原則3〜5年の分割払い | 財産の処分は原則なし | 安定した収入と返済原資があること |
自己破産は返済義務が免除される点が大きな特徴ですが、個人再生や任意整理は将来的な返済を継続していく手続きとなります。
どの手続きが適切かは、収入の状況や保有財産、借入総額などに応じて検討されます。
自己破産が認められる条件と主な手続きの種類
自己破産は裁判所に申立てを行えば誰でも免責を受けられるわけではなく、法律で定められた一定の要件を満たす必要があります。
自己破産が認められるための2つの主な条件
1つ目の条件は、債務者が「支払不能」の状態にあることです。破産法では、支払期限が到来している借金について、一般的かつ継続的に返済することができない状態と定められています。
これは一時的な収入の減少ではなく客観的に見て今後も返済が困難であること、また一部の債権者だけでなくすべての債権者に対して平等に返済を続けることができない状態を指します。
2つ目の条件は、「免責不許可事由」に該当しないことです。免責不許可事由とは、破産法で定められた借金の免除を認めることが不適切とされる行為や事由を指します。
たとえば、財産の処分を免れるために事前に資産を隠したり他人に譲渡したりする行為、特定の債権者だけに優先して返済する行為などがこれに該当します。
保有財産や状況による3つの手続きと期間の目安
自己破産の手続きは、申立人の保有する財産の状況や事案の複雑さなどによって、「同時廃止事件」「管財事件」「少額管財」の3種類に分かれます。
同時廃止事件は、換価・配当すべき財産がほとんどなく、免責不許可事由の調査も不要と判断された場合に適用されます。
破産手続の開始決定と同時に手続きが終了するため、期間の目安は6か月程度と比較的短くなります。
管財事件は、不動産などの一定以上の財産を保有している場合や、免責不許可事由の調査が必要な場合などに適用されます。
裁判所が選任した破産管財人が財産の調査・換価や配当を行うため、期間の目安は1年〜1年半程度かかります。
少額管財は、一定の財産はあるものの管財事件ほど複雑ではない事案において、手続きの迅速化や費用の軽減を図るために運用される手続きです。
期間の目安は6か月〜1年程度となります。
| 手続きの種類 | 主な対象ケース | 手続き期間の目安 |
|---|---|---|
| 同時廃止事件 | 処分すべき財産がほとんどなく、特別な調査が不要な場合 | 6か月程度 |
| 管財事件 | 一定額以上の財産がある場合や、事案・調査が複雑な場合 | 1年〜1年半程度 |
| 少額管財 | 財産はあるが比較的簡易で、迅速な処理が可能な場合 | 6か月〜1年程度 |
自己破産のメリット・デメリットと免除されない債権
自己破産の主なメリット
自己破産の最大のメリットは、裁判所から免責許可決定を受けることで、法律上すべての借金の返済義務が原則として免除される点にあります。
債務の額に上限はなく、支払いに追われる日々の負担を解消して生活を立て直す契機となります。
また、弁護士などに依頼した時点で各債権者へ受任通知が送付され、貸金業者からの取り立てや督促の連絡が停止します。
債権者による訴訟や給与差し押さえなどの強制執行も中断または失効するため、精神的な落ち着きを取り戻しやすくなります。
返済義務の免除と督促の停止により、経済的な再スタートを図れる点が大きな利点です。
手続きに伴う主なデメリットと生活への影響
借金が免除される一方で、自己破産には一定の不利益や生活上の制限が伴います。手続きを選択する前に、どのような影響が生じるかを正しく理解しておく必要があります。
- 信用情報機関への登録:事故情報が登録され、一般的に5〜10年程度はクレジットカードの新規発行や新たな借入れ、ローンの契約が制限されます。
- 保有財産の処分:生活に不可欠な家財道具や一定の現金等を除き、不動産や自動車など価値のある財産は換価・配当の対象となります。
- 資格・職業の制限:破産手続きの開始から免責許可が確定するまでの間、警備員、士業、保険募集人など一部の資格や職種で就業が制限されます。
- 官報への公告:国の機関紙である官報に氏名や住所が掲載されますが、一般の方が日常的に目にする機会は多くありません。
- 保証人への影響:自己破産をしても保証人の債務は免除されないため、保証人に対して残債の一括請求が行われる可能性があります。
免責許可を受けても支払いが免除されない「非免責債権」
免責許可決定を受けた場合でも、破産法上で「非免責債権」と定められている債務については返済義務が免除されません。
これらは公的な性質や被害者保護などの観点から、破産手続き完了後も引き続き支払う必要があります。
税金や養育費などの非免責債権は、自己破産の手続きを経ても減額や免除の対象にはなりません。
- 税金・公的保険料:所得税、住民税、固定資産税などの国税・地方税や、国民健康保険料、国民年金保険料など
- 養育費・婚姻費用:子の監護に関する費用や別居中の配偶者への生活費など、家庭関係に基づく扶養義務の請求権
- 罰金・過料など:刑事罰としての罰金や科料、行政上の規制違反による過料などの制裁金
- 悪質な不法行為に基づく損害賠償金:故意に他人に損害を与えた場合や、重過失による人身事故などの損害賠償請求権
自己破産の手続きの流れと費用の目安
自己破産の手続きは、専門家への相談から申立て、裁判所での審尋を経て免責許可決定に至るまで、一定の段階を踏んで進められます。
全体像と費用の目安を把握しておくことで、見通しを持って準備を進めやすくなります。
相談から免責確定までの標準的な流れ
弁護士などに依頼した場合、手続きは一般的に以下のようなステップで進行します。
申立書類の準備には一定の期間を要するため、速やかに資料を揃えることが円滑な進行につながります。
- 専門家への相談・契約(受任通知の送付により債権者からの直接の督促が停止)
- 必要書類の収集・作成および管轄の地方裁判所への破産申立て
- 裁判所での破産審尋(裁判官と代理人弁護士等による面談・内容確認)
- 破産手続開始決定(同時廃止または管財事件の振り分け)
- 免責審尋(裁判官や管財人との面談による免責事項の確認)
- 免責許可決定の確定(決定書受領後、一定期間を経て借金の返済義務が免責)
申立て後は裁判所による審査が行われ、同時廃止事件であれば比較的短期間で免責審尋に進みます。
管財事件となった場合は破産管財人による財産調査や債権者集会などを経て免責の可否が判断されます。
手続きにかかる費用の目安
自己破産にかかる費用は、裁判所に納める実費・予納金と、代理人を務める弁護士へ支払う費用の2種類に大別されます。
事件の種類や債権者数によって金額は変動します。
| 項目 | 費用の内訳・相場の目安 |
|---|---|
| 裁判所費用(申立手数料・予納郵券) | 収入印紙代(約1,500円)+郵便切手代(数千円程度) |
| 裁判所費用(官報公告予納金) | 約1万円程度 |
| 管財費用(引継予納金) | 管財事件:約50万円〜/少額管財:約20万円〜(同時廃止の場合は不要) |
| 弁護士費用(着手金・報酬等) | 約30万〜60万円程度(事案の難易度や事務所の規定により異なる) |
手元にまとまった資金がない場合の対処法
返済が困難な状況にある方の多くは、手元に十分な資金がありません。
そのような場合でも手続きを進められるよう、費用の支払い方法には配慮がなされています。
弁護士費用の分割払いの活用
弁護士に依頼すると受任通知が送付され、債権者への返済が一時的に停止します。
多くの法律事務所では、これまで返済に充てていた資金を活用して弁護士費用を無理のない範囲で分割積み立てする仕組みが設けられています。
返済が止まっている間に費用を積み立てることで、手元にまとまった資金がない場合でも手続きの準備を進めることが可能です。
法テラスの民事法律扶助制度
収入や保有資産が一定の基準を下回るなど経済的に余裕がない場合は、法テラス(日本司法支援センター)の「民事法律扶助」を利用できる場合があります。
民事法律扶助を活用すると、弁護士費用の立替えを受けられるほか、規定に基づいた費用設定となるため総額を抑えられるケースがあります。
生活状況に応じて利用条件を確認してみるとよいでしょう。
手続き前後の注意点と相談窓口
手続き前後に注意すべき禁止行為(免責不許可事由)
自己破産の手続きを進めるにあたっては、申立ての前後を問わず、免責不許可事由に該当するような行為を避ける必要があります。
裁判所や債権者に対して不利益を与える不誠実な行動をとると、免責が認められなくなるリスクが生じます。
具体的には、財産の処分を免れる目的で資産を隠したり第三者へ名義変更したりする行為や、特定の債権者にだけ優先して返済を行う「偏波弁済」が挙げられます。
親族や知人からの借金であっても、抜け駆け的に返済することは認められません。
さらに、すでに支払不能の状態にあるにもかかわらず返済できると偽って新たな借入れを重ねる行為や、クレジットカードのショッピング枠の現金化なども免責不許可事由となり得ます。
提出書類の偽造や財産の隠蔽、裁判所や破産管財人の調査に対する非協力的な態度は免責判断に大きく影響するため、正確な情報開示と誠実な対応が求められます。
状況に応じた主な相談窓口と早期相談の重要性
借金の返済に行き詰まった際は、状況が悪化する前に適切な相談窓口へ相談することが大切です。
法的な代理人として裁判所の手続きや債権者対応を一任したい場合は、弁護士への相談が一般的な選択肢となります。
書類作成の支援などを希望する場合は司法書士への相談も考えられます。
また、経済的に余裕がない場合は、法テラス(日本司法支援センター)の無料相談や立替制度(民事法律扶助)の利用条件を満たしているか確認してみるのもひとつの方法です。
このほか、各自治体の市民相談窓口や消費生活センターでも、債務整理に関する初歩的な案内や相談先の紹介を受けられます。
返済のために無理な借入れを重ねる前に、弁護士や公的窓口へ相談して適切な解決策を検討することが望まれます。
コラム監修者
Shunsuke Teragaki
所属:代表(東京オフィス)
広島県広島市出身。修道高校、慶應義塾大学商学部、青山学院大学法科大学院を卒業後、新司法試験に合格し最高裁判所司法研修所を修了。弁護士として法曹界に入り、個人・法人問わず幅広い分野の相談・交渉に取り組む。ネクスパート法律事務所の代表弁護士として、依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。