更新日:2026年11月10日 (火)
公開日:2026年11月10日 (火)
法人破産とリース契約|物品の引き揚げや残債・連帯保証の扱いを解説
サマリー
資金繰りの悪化から法人破産を検討する際、社用車やOA機器などのリース契約がどうなるのか、不安を感じる経営者の方は多いのではないでしょうか。
破産手続きにおいてリース物件は原則としてリース会社へ返還され、残ったリース料や解約違約金は法人の債務として整理されるのが一般的です。
また、代表者ご自身が連帯保証人になっている場合の責任や対応も重要な問題となります。
この記事では、法人破産に伴うリース契約の解除や物品の引き揚げ、残債や連帯保証人の責任、申立前の注意点についてわかりやすく解説します。
法人破産に伴うリース契約の基本と契約解除の流れ
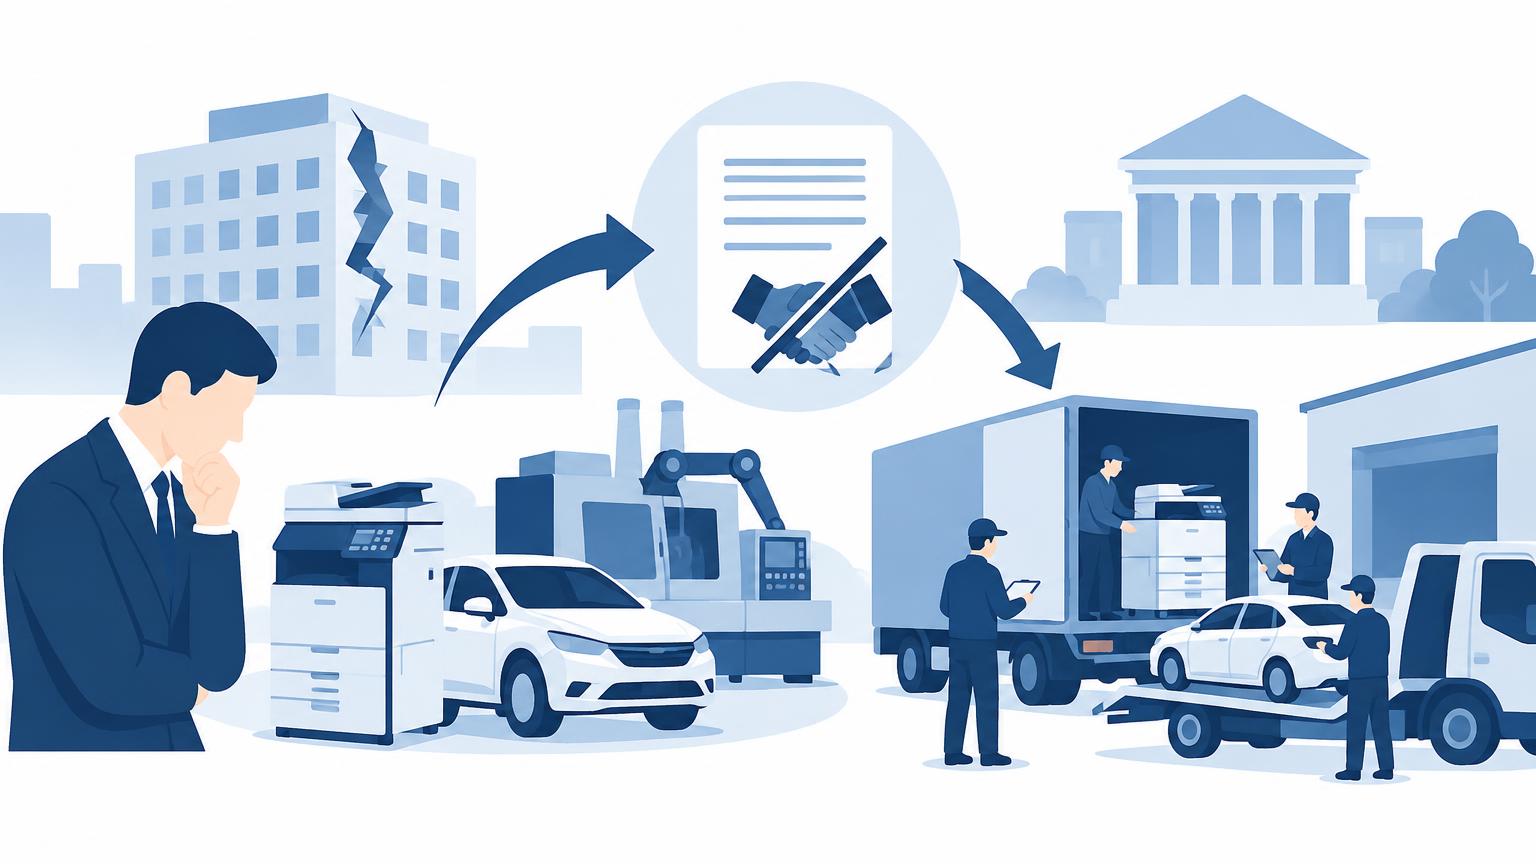
会社が利用している複合機や社用車、製造設備などは、売買ではなくリース契約によって導入されているケースが多く見られます。
法人が破産手続きに進む場合、これらのリース契約をそのまま継続することは原則として難しく、契約を解消する手続きが必要となります。
実務上、弁護士が介入して破産準備に入った段階や、裁判所に破産申立てを行った段階で、多くのリース契約は解除へと向かいます。
これは、一般的なリース契約約款において、破産申立てや支払停止などが生じた場合に「当然に契約解除となる」旨や「催告なしに契約を解除できる」旨の特約が定められているためです。
法人破産におけるリース契約は、契約約款の解除特約や破産法上の規定に基づき、原則としてすべて解除される運用となります。
ファイナンス・リース契約の法的性質と破産債権
中小企業で多く利用される「ファイナンス・リース取引」は、実質的に設備資金の融資(金融取引)としての性質を持っています。
そのため、破産法第53条が定める「双方未履行双務契約」には当たらず、リース料債権は破産債権となるものと解されています。
破産手続が開始されると、リース会社は残存リース料や解約損害金を破産債権として届け出ることになります。
また、担保権(所有権留保)に基づき、会社に残されたリース物件についての引き揚げ手続きを進めていくのが通例です。
法人が事業を停止して清算に向かう通常の破産事件では、契約約款に基づいて解除が進められ、破産管財人との協議を経て物件の引き揚げや債権額の確定へと移行していきます。
破産申立てから契約解除までの一般的な流れ
弁護士への依頼から契約解除に至るまでの大まかな経過は、次のような順序で進むことが通例です。
| 段階 | リース契約への影響・破産側の対応 | リース会社の対応 |
|---|---|---|
| 弁護士介入・受任通知 | 支払停止を通知し、リース料の口座引き落としや振込を停止する | 期限の利益喪失条項に基づき、契約解除通知や残債の請求を行う |
| 破産手続開始申立て | 裁判所へ破産申立書およびリース契約書等の疎明資料を提出する | 申立ての事実を確認し、債権届出や引き揚げの準備を進める |
| 破産手続開始決定 | 破産管財人が就任し、契約関係や残存債権の確認を行う | 管財人と日程調整を行い、リース物件の引き揚げを実施する |
リース物件(社用車・OA機器等)の引き揚げと注意点
ファイナンス・リース取引において、リース物件の所有権は原則としてリース会社に留保されています。
そのため、契約が解除された後は、会社側で物品を保有し続けることはできず、リース会社へ返還(引き揚げ)する手続きが進められます。
引き揚げの具体的な日程や搬出作業の手配は、代理人弁護士を通じてリース会社と協議しながら決定されるケースが一般的です。
オフィスや工場の明渡し期日が迫っている場合は、明渡しに間に合うよう迅速に回収日程を調整する必要があります。
主なリース物件と引き揚げ時の対応
引き揚げ対象となる物件は多岐にわたり、物品の性質に応じた事前の準備が求められます。
特に社内データや個人情報、私物が残らないよう整理を行うことが大切です。
| 対象物件 | 主な引き揚げ手続き | 引き揚げ前の留意点 |
|---|---|---|
| 社用車・営業車両 | リース会社指定の陸送業者による回収 | 車検証の確認、ETCカードや私物の撤去 |
| 複合機・OA機器 | 保守業者や運送業者による搬出 | ハードディスク内の業務データ・個人情報の完全消去 |
| パソコン・サーバー | 梱包の上での回収または専門業者による搬出 | 顧客情報や会計データのバックアップおよび消去 |
| 製造設備・工作機械 | 専門業者による解体・搬出作業 | 工場設備からの切り離しや搬出経路の確保 |
無断売却や処分・隠匿に伴う重大なリスク
資金繰りが逼迫している局面であっても、リース物件を勝手に売却して当座の資金に充てたり、他者へ譲渡したり、隠匿したりすることは絶対に避けなければなりません。
リース物件は自社の財産ではなく他人の所有物であるため、無断で処分すると横領罪などの刑事責任に問われるリスクがあります。
さらに、代表者個人も同時に自己破産を申し立てる場合、財産の不当な処分や隠匿とみなされれば、破産法上の免責不許可事由に該当するおそれもあります。
どのような物品であっても自己判断で動かさず、代理人弁護士の指示に従って正確な現状をリース会社に伝えることが極めて重要です。
残存リース料・解約損害金の取り扱いと代表者の連帯保証
法人破産に伴ってリース契約が途中で解除されると、未払いのリース料金に加えて、契約満了までの期間に応じた残余リース料や解約損害金(規定損害金)が一括で請求されるのが一般的です。
回収されたリース物件がリース会社によって再委託や売却処分された場合、その処分相当額が未払い金額から差し引かれます。
控除後に残った債務は「破産債権」として扱われ、破産管財人による財産換価の配当原資から配当が行われます。
最終的に配当しきれなかった残債務については、破産手続きの終了により法人の法人格そのものが消滅するため、法人としての支払い義務は清算されることになります。
代表者が連帯保証人となっている場合の責任
中小企業におけるリース契約では、契約締結時に代表者個人が連帯保証人となっているケースが少なくありません。
主債務者である法人が破産手続きに入ると期限の利益を喪失するため、リース会社は連帯保証人である代表者へ直接請求を行います。
法人の破産手続きが終了しても、連帯保証人である代表者個人の保証債務は免除されない点に注意が必要です。
金融機関からの融資だけでなくリース契約の残債務も合算され、個人としての一括弁済が困難な状況に陥る経営者は珍しくありません。
そのため、法人の破産申立てと同時に代表者個人の債務整理も視野に入れた対応が求められます。
連帯保証債務を整理する主な選択肢
代表者が多額の保証債務を個人資産で完済できない場合、法人の破産と並行して代表者自身も法的な整理手続きや準則型手続きを進めることが一般的です。
代表者の保有財産や今後の生活状況に応じて適した手続きが異なります。
| 手続きの種類 | 概要 | 財産への主な影響 |
|---|---|---|
| 個人の自己破産 | 裁判所を通じて個人の債務全額の免責を目指す手続き | 一定額以上の自由財産を除く個人の資産が換価処分される |
| 個人再生 | 債務を大幅に減額し、分割で返済していく裁判所の手続き | 住宅資金特別条項(住宅ローン特則)の利用で自宅を残せる可能性がある |
| 経営者保証ガイドライン | 破産を避け、準則に基づいて保証債務を整理する手続き | 一定の生活基盤や華美でない自宅などを手元に残せる可能性がある |
代表者個人の債務整理を法人と同時に進める場合、破産管財人の選任費用などの予納金が軽減される運用がなされている裁判所もあります。
保証債務の総額や手元に残せる資産の範囲を早めに確認しておくことが重要です。
破産申立前に注意すべき「偏頗弁済(へんぱべんさい)」のリスク
破産申立てを控えた時期に、特定の債権者に対してのみ優先して債務の弁済を行う行為を「偏頗弁済(へんぱべんさい)」と呼びます。
破産手続きでは債権者平等の原則が重視されるため、特定の相手だけに抜け駆け的な支払いを行うことは法律上厳しく制限されています。
社用車やOA機器などのリース料についても、他の借入金や買掛金の支払いを停止している中で特定のリース会社にだけ支払いを継続した場合、偏頗弁済とみなされるリスクがあります。
偏頗弁済と判断された支払いは、破産手続開始後に破産管財人による否認権行使の対象となります。
否認権が行使されると、支払いを受けたリース会社は受領した金銭を破産財団に返還しなければならなくなります。
その結果、取引先や関係者との間で無用なトラブルが生じ、破産手続き全体の進行にも支障を来すおそれがあります。
事業継続のためにやむを得ない場合の判断
一方で、破産申立の準備を進める期間中であっても、仕掛品の完成や事業の円滑な終了のために、どうしても特定のリース物件を稼働させ続けなければならない状況が生じることもあります。
このような場合、過去の滞納分を清算するのではなく、その期間の使用対価(財団債権に準ずる性質の費用)として支払うのであれば、例外的に認められる余地が存在します。
ただし、その線引きは法的に非常にデリケートです。
| 区分 | 典型的な状況 | 法的なリスクと対応 |
|---|---|---|
| 過去の未払リース料の支払い | 過去に滞納していたリース料をまとめて清算する行為 | 偏頗弁済として否認対象になる可能性が極めて高い |
| 当月分の使用対価としての支払い | 事業清算や申立準備に不可欠な物件の利用継続に伴う支払い | 状況により正当な支出と評価される余地があるが慎重な判断が必要 |
| 特定のリース会社のみの優遇 | 連帯保証人への請求を恐れて特定の契約だけ支払い続ける行為 | 代表者の個人利害に基づく偏頗弁済とみなされやすい |
自己判断を避け弁護士へ事前相談を
代表者個人が連帯保証人になっているリース契約があると、「個人の財産を守りたい」「保証債務の請求を少しでも遅らせたい」という思いから、優先して支払いたくなる傾向が見られます。
しかし、経営者の意図にかかわらず、客観的に偏頗弁済と評価されれば不利益を被ることになります。
どの支払いを停止し、どの支出を維持すべきかについては、自己判断せず事前に弁護士の助言を得ることが不可欠です。
破産申立代理人となる弁護士と綿密に協議を行い、財産状況や事業の停止スケジュールに応じた適切な支払い計画を立てることが、後の管財人調査における指摘やトラブルの防止につながります。
まとめ
法人破産を進めるにあたり、リース物件の返還手続きや残債の整理、偏頗弁済の防止など、注意を払うべき点は多岐にわたります。
独断で物件を処分したり支払いを継続したりすると、手続きに支障をきたすおそれがあります。
法人の破産手続きだけでなく、代表者個人の連帯保証に関する方針も含め、法的な観点から慎重に進めることが大切です。
リース契約の取り扱いや今後の対応に不安がある場合は、早い段階で弁護士へ相談し、適切な道筋を検討することをおすすめします。
弁護士法人ネクスパート法律事務所でも、法人破産や連帯保証債務に関するご相談をお受けしています。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
寺垣 俊介
所属:代表(東京オフィス)
広島県広島市出身。修道中学・高校を経て、慶應義塾大学商学部で経営・会計・商取引を学ぶ。その後、青山学院大学法科大学院を修了して2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2013年1月に第二東京弁護士会に弁護士登録し、都内法律事務所で個人・法人を問わず幅広い分野の相談・交渉に取り組む。
2016年1月に佐藤塁と共にネクスパート法律事務所を創業し、共同代表として、東京オフィスを拠点に、企業のコーポレート法務、M&A・事業承継、薬事・医事法務を中心に取り扱う。商学部で培った経営の視点を生かし、法的な可否にとどまらず、事業への影響や実行可能性まで含めた選択肢を示すことを重視している。
また、一般社団法人薬機法医療法規格協会の代表理事、一般社団法人日本美容サロン協議会の監事、一般社団法人睡眠ヘルスケア協議会の外部有識者(認証評価委員)を務め、医療・美容・ヘルスケア分野の広告規制や業界の自主的なルールづくりにも関わっている。依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。