更新日:2026年9月14日 (月)
公開日:2022年8月26日 (金)
法人破産とは?手続きの流れ・費用・代表者の処遇などを詳しく解説
サマリー
資金繰りの悪化や債務超過により事業の継続が難しくなった際、今後の対応として法人破産が選択肢の一つとなります。代表者個人への影響や手続きにかかる費用など、不安や疑問を抱える経営者の方も少なくありません。
法人破産は裁判所を通じて法人の財産を清算し、債務を整理する手続きです。
この記事では、法人破産の基本的な概要や法的効果、代表者個人への影響、手続きの流れや必要書類、費用の目安について分かりやすく解説します。
法人破産とは?手続きの概要と生じる法的効果
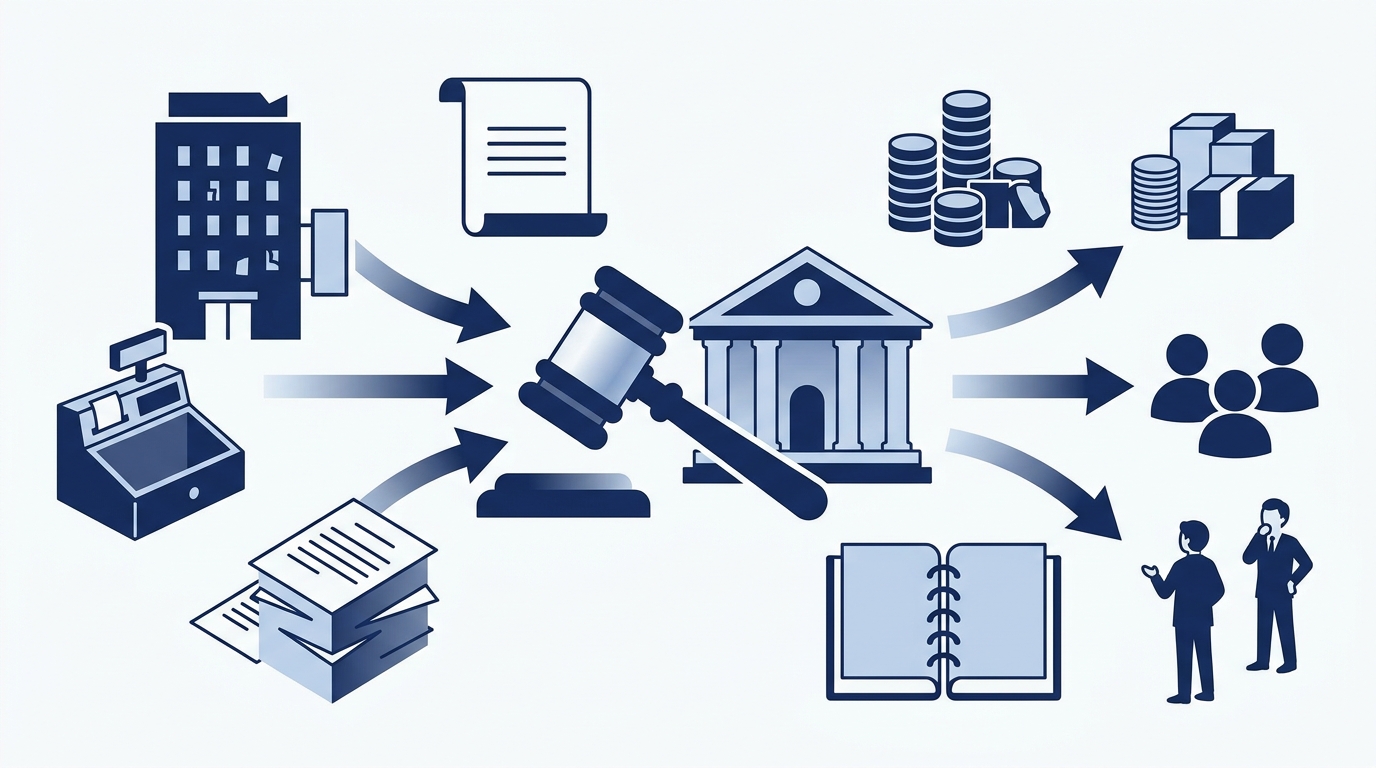
法人破産とは、債務超過や支払不能に陥った法人について、裁判所の手続きを通じて清算を行う法的な倒産処理制度です。
申立てが裁判所に受理されて破産手続開始決定が下りると、裁判所から「破産管財人」が選任されます。破産管財人は、法人が保有する財産の調査・管理・換価処分を行い、得られた金銭を各債権者に対して公平に配当します。
法人破産によって生じる主な法的効果
法人の破産手続きが進むことで、法人の資産、法人格、および債務に対して主に次のような法的効果が生じます。
- 法人の資産の管理処分権が破産管財人に移転し、換価処分される
- 清算手続きが完了して手続きが終結することにより、法人格が消滅する
- 法人格の消滅に伴い、法人が負担していた債務も消滅する
破産手続開始決定がなされると、法人の財産を管理・処分する権限は代表者から破産管財人に移ります。
法人の手元に残る財産は原則としてすべて換価され、配当の原資にあてられます。
また、開始決定によって直ちに法人が消滅するわけではありません。
清算の目的の範囲内において法人格は存続し、管財人による業務がすべて終了して破産手続終結決定がなされた時点で、最終的に法人格および法人の債務が消滅します。
個人破産との主な相違点
法人破産と個人の自己破産とでは、財産の取り扱いや債務の免除に関する仕組みに大きな違いがあります。
個人の破産では、破産者の今後の生活を維持するために一定範囲の財産(現金や家財など)を手元に残す「自由財産」が認められています。
これに対し、法人破産では法人が事業を停止して消滅することを前提としているため、自由財産の制度は存在せず、すべての資産が換価処分の対象となります。
法人破産では法人格そのものが消滅することで債務が消滅するため、個人の破産のような「免責許可」の概念は存在しません。
このように、個人の破産手続きが「債務の免責を得て生活再建を図る手続き」であるのに対し、法人の破産手続きは「法人の財産を清算して法人格を完全に消滅させる手続き」という法的な位置づけの違いがあります。
法人が破産すると代表者はどうなる?個人への影響と注意点
法人が破産した場合でも、原則として代表者個人の財産が処分されたり、法人の負債を当然に肩代わりしたりすることはありません。
法律上、法人と代表者個人は別個の人格として扱われるためです。
ただし、一定の条件に該当する場合は、例外的に代表者個人が法的な責任や金銭的な負担を負うことになります。
代表者個人が責任を負う主なケース
代表者が法人の借入金などの連帯保証人になっている場合、法人破産によって法人の債務が消滅しても、代表者個人の保証債務は残ります。
個人の資産等で返済が難しいときは、代表者自身も自己破産などの債務整理を検討する必要があります。
支払停止後に代表者個人への返済を優先したり、法人の財産を不当に安値で譲り受けたりしていた場合、破産管財人から否認権を行使され、財産の返還を求められることがあります。
また、代表者の著しい不当行為によって法人や第三者に損害を与えた場合の損害賠償責任や、合名会社・合資会社における無限責任社員としての直接責任を負うケースも挙げられます。
滞納税金や社会保険料の扱い
法人の滞納税金や社会保険料は、破産手続の終結による法人格の消滅に伴って消滅するため、原則として代表者が支払う義務はありません。
しかし、代表者が税務署に対して事前に「納税保証書」を提出している場合や、清算事務を行った清算人・残余財産の分配を受けた者などとして「第二次納税義務」を負う場合は、例外的に代表者個人へ納付義務が課されます。
代表者が死亡している場合の申立て手続き
申立て前に代表者が死亡した場合は、新たな代表取締役を選任して申立てを行うか、選任が難しいときには代表権のない取締役が「準自己破産」として申立てを行う方法が採られます。
破産手続開始決定の後に代表者が死亡した場合は、選任された破産管財人が財産の管理・処分を進めるため手続き自体は継続しますが、他の役員が債権者集会への出席等を求められることがあります。
法人破産手続きの基本的な流れと必要書類
法人破産の手続きは、申立ての準備段階から裁判所での清算完了に至るまで、法的手続きに沿って段階的に進められます。
全体の流れを把握しておくことで、各段階で求められる対応を適切に行いやすくなります。
法人破産手続きの主な流れ
- 弁護士への相談・委任契約の締結
- 裁判所への破産手続開始申立て
- 債務者審尋(裁判官との面談)
- 破産手続開始決定・破産管財人の選任
- 破産管財人による財産の調査・換価処分
- 債権者集会の開催および債権の確定
- 債権者への配当・破産手続終結決定(財産不足の場合は廃止決定)
手続きの初期段階では、弁護士と面談して資産や負債の状況を精査し、申立書や添付資料の収集・作成を進めます。
申立て後は、裁判所において代表者と裁判官による面談(債務者審尋)が行われ、支払不能の状況や破産に至った経緯などが確認されます。
要件を満たしていると認められると破産手続開始決定が下され、同時に破産管財人が選任されます。選任された破産管財人は、法人の財産を調査・管理し、換価処分を進めて配当の原資を確保します。
その後、裁判所で開かれる債権者集会において、破産管財人から財産状況や換価の経過が報告されます。
代表者も原則としてこの集会に出席する必要があります。資産の換価と債権者への配当が完了すると破産手続終結決定がなされ、法人の清算手続きは完了します。
代表者個人も同時に自己破産を申し立てている場合は、法人の手続き終結後に個人の免責に関する手続き(免責審尋など)が進められます。
申立てに必要な主な書類
法人破産の申立てを行う際には、裁判所所定の申立書類一式に加え、法人の財務状況や保有資産を客観的に証明するための多数の添付資料を提出する必要があります。
| 分類 | 主な提出書類・資料 |
|---|---|
| 申立書関連 | 破産手続開始申立書、債権者一覧表、財産目録、代表者の陳述書(報告書) |
| 法人の基本情報・決議書類 | 法人登記の全部事項証明書(発行から3ヶ月以内)、破産申立に関する取締役会議事録または取締役の同意書、委任状 |
| 財務・決算関連書類 | 直近2期分の決算報告書・確定申告書控え、貸借対照表・損益計算書、清算貸借対照表 |
| 資産・契約関係資料 | 過去2年分の預貯金通帳の写し、不動産登記事項証明書、賃貸借契約書、車検証・自動車査定書、有価証券や生命保険等の証券・解約返戻金計算書 |
実際に提出が必要となる書類は、法人が営んでいた事業内容や保有している資産・負債の内訳、契約関係などによって異なります。
申立ての準備段階で漏れなく資料を収集することが、その後の手続きを円滑に進めるための重要なポイントとなります。
法人破産の申立てにかかる費用と弁護士費用の目安
法人破産の手続きを進めるためには、裁判所に納める費用と、申立てを依頼する弁護士費用の双方が必要となります。
会社の資金が完全に枯渇してしまうとこれらの費用を工面することが難しくなるため、事前に費用の目安や内訳を把握しておくことが重要です。
裁判所に納める実費と予納金の内訳
裁判所に納付する費用には、申立手数料(収入印紙代)、裁判所からの書類発送に用いる予納郵券(郵便切手代)、官報公告費用、および破産管財人の報酬等に充てられる引継予納金が含まれます。
申立手数料は1,000円です。官報公告費用や予納郵券の金額は管轄の裁判所によって異なりますが、東京地方裁判所の場合は官報公告費用が1万4,786円、予納郵券が4,200円(大型合議事件の場合は6,000円)となっています。
法人の破産手続きは原則として破産管財人が選任される管財事件となるため、引継予納金の納付が必要です。
金額は法人の負債額や事業規模、資産状況などに応じて裁判所が個別に判断しますが、東京地方裁判所の例では少額管財事件で20万円以上、通常管財事件で70万円以上と定められています。
弁護士費用の主な内訳と変動要因
法人破産の申立てを弁護士に依頼する際の費用は、主に「着手金」と「実費」で構成されます。
着手金は事件の着手時に支払う費用であり、実費は手続きを進める中で発生する諸経費です。
弁護士の着手金の目安は最低でも50万円以上となることが一般的です。
ただし、負債総額の規模、債権者の数、事業所の有無、従業員解雇手続きの要否など、事案の複雑さに応じて金額は大きく変動します。
実費としては、申立書類に添付する法人の登記事項証明書や不動産登記事項証明書などの取得費用のほか、弁護士が現地調査や債権者対応等で出張する際の交通費や日当などがかかります。
| 費用の項目 | 金額の目安・内容(東京地裁等の例) |
|---|---|
| 申立手数料(収入印紙) | 1,000円 |
| 予納郵券(切手代) | 4,200円(大型合議事件は6,000円) |
| 官報公告費用 | 1万4,786円 |
| 引継予納金(管財人報酬) | 少額管財:20万円以上/通常管財:70万円以上 |
| 弁護士着手金 | 50万円以上(法人の規模・負債状況により変動) |
| 弁護士実費 | 各種証明書の取得費用、交通費・日当など |
法人破産の手続きを完了させるには、裁判所費用と弁護士費用を合わせて相応のまとまった資金が必要となります。
法人破産を検討する際の弁護士への相談
法人破産は、裁判所を通じた複雑な清算手続きであり、各種書類の収集や債権者対応など多岐にわたる実務が伴います。
また、代表者自身が法人の債務を連帯保証している場合には、代表者個人も同時に破産申立てや債務整理を行う必要があるかどうかの慎重な判断が求められます。
弁護士に相談することで、法人の資産状況や負債の全体像を法的な観点から整理し、個別の事情に応じた適切な手続きの進め方について助言を受けることが可能です。
資金が枯渇する前の段階で相談する重要性
法人破産を申し立てる際には、裁判所に納める予納金や申立手続きにかかる弁護士費用など、一定のまとまった資金が必要となります。
会社の資金をすべて使い切ってしまうと、予納金の工面が難しくなり、手続きの選択肢が狭まってしまうおそれがあります。
資金や事業の状況を踏まえ、手元資金が完全に枯渇する前の段階で相談を検討することが重要です。
また、支払停止後に一部の債権者だけに偏った返済をしたり、法人の財産を不相当に処分したりすると、後の破産手続きにおいて否認権行使の対象となるリスクが生じます。
法的なトラブルを防ぐためにも、早期の段階で法的な知見を踏まえた対応方針を確認することが望まれます。
相談時に確認しておきたい主なポイント
法律相談をスムーズに進めるためには、会社の決算書や債権者・債務の一覧、手元の資産状況が分かる資料を事前に整理しておくことが役立ちます。
- 法人の負債総額および主な債権者の内訳
- 代表者個人による連帯保証の有無および個人の財産状況
- 現預金や売掛金、不動産など法人名義の資産の有無
- 滞納している公租公課(税金や社会保険料)の額
事業の継続が困難となった場合でも、適切な法的助言を得ることで、法人および代表者を取り巻く状況を整理し、今後の道筋を立てやすくなります。
コラム監修者
RUI SATO
所属:代表(東京オフィス)
明治大学付属中野高校卒業、明治大学法学部・法科大学院修了。2012年弁護士登録(東京弁護士会)、2016年ネクスパート法律事務所を創設。一般民事・企業法務に加え、ブロックチェーン分野にも注力し、海外法人設立支援業務などにも取り組む。AIを活用した弁護士業務の改善・事業開発に取り組み、一般社団法人 イノベーション法務支援機構代表理事就任。公正取引委員会・中小企業庁講師、日弁連代議員、東京弁護士会常議員等を歴任。