更新日:2026年10月29日 (木)
公開日:2026年10月29日 (木)
【公認会計士有資格者の弁護士監修】J-KISS 2.0はどこが変わった?旧バージョンとの違いを解説
サマリー
J-KISSのひな形には、2016年4月公開の旧バージョンと、2022年4月公開のバージョン2.0の2系統があります。どちらも公開が続いており、これから調達する会社はどちらを使うかを選ぶことになります。評価上限額(バージョン2.0ではポストキャップ)に、同じ3億円という数字を置いても、投資家に渡る株式数は版によって変わります。本記事では、両者の違いを条項に即して整理します。
この記事のポイント
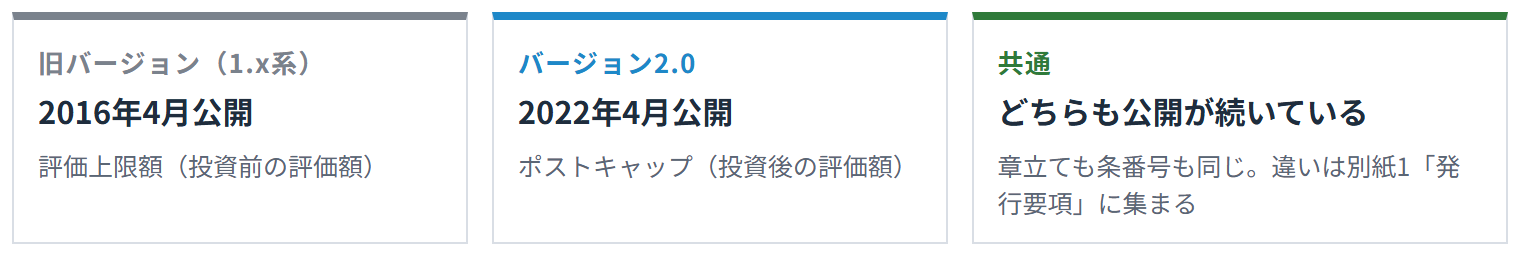
- J-KISSのひな形には旧バージョンとバージョン2.0があり、2.0の公開後も旧バージョンの公開は続いています。2つの版は章立ても条番号も同じで、違いは別紙1「発行要項」に集まっています。
- 2.0は評価上限額をポストキャップに置き換え、完全希釈化後株式数にJ-KISS自身を含めました。ポストキャップ3億円で3,000万円を調達すると持分は10パーセント、旧バージョンでは約9.1パーセントです。
- 2.0では、株主間契約などで留保された未発行のオプション・プールも完全希釈化後株式数に算入されます。他方で、次回株式資金調達に関連してプールが増加する場合の増加分は除かれます。
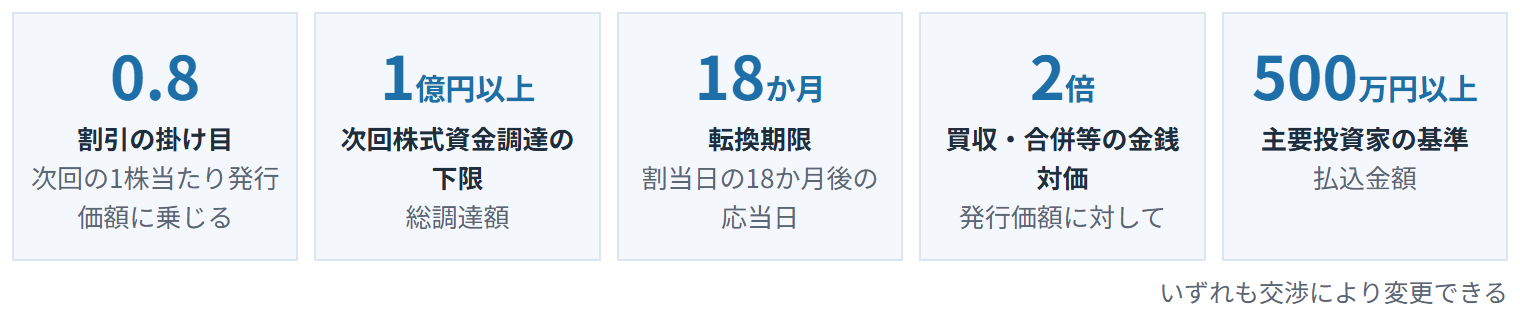
- 割引の掛け目0.8、次回株式資金調達の下限1億円、転換期限18か月といった数字は両方の版で同じです。既に旧バージョンで調達した会社は、転換まで同じ版を使うほうが争いを避けやすくなります。
ひな形には2つの系統がある
J-KISSは、Coral Capitalが無償で公開している投資契約書のひな形です(参照:Coral Capital「J-KISS - 誰もが自由に使えるシード投資のための投資契約書」)。同社は旧バージョンを1.x系と呼んでいます。この記事では旧バージョンと呼びます。
2.0の公開後も旧バージョンの公開は続いており、同社は今後も1.x系を使い続けることは可能であるとしています(参照:Coral Capital「J-KISS 2.0(Post Cap J-KISS)を公開しました」2022年4月13日)。
2つの版は章立ても条番号も同じで、内容に関わる違いはJ-KISS型新株予約権投資契約書の別紙1「発行要項」に集まっています。
評価上限額がポストキャップに変わった
旧バージョンは、あらかじめ合意した会社の評価額を評価上限額と呼び、転換直前の完全希釈化後株式数で割って1株当たりの上限を出します。この完全希釈化後株式数にJ-KISS自身は入らず、投資前の評価額が基準になります。
2.0は、同じ位置の定めをポストキャップに置き換え、完全希釈化後株式数にJ-KISS自身を含めました。投資後の評価額が基準になります。Coral Capitalは変更点を次のように挙げています。
「SAFEに合わせてValuation CapをPreからPostに変更。ラウンドごとの希薄化率がわかりやすくなった」
出典:Coral Capital「J-KISS 2.0(Post Cap J-KISS)を公開しました」(2022年4月13日)
同社は、Y Combinatorが2018年9月にSAFEのキャップをポストベースへ変更したことを参考にしたとも述べています(同記事)。
ポストキャップ3億円で3,000万円を調達すると、次回株式資金調達の直前における持分は3,000万円÷3億円=10パーセントです(同記事)。旧バージョンで評価上限額を3億円とした場合は、3,000万円÷3億3,000万円=約9.1パーセントです。いずれも、評価上限額(ポストキャップ)によって転換価額が決まる場合の数字です。
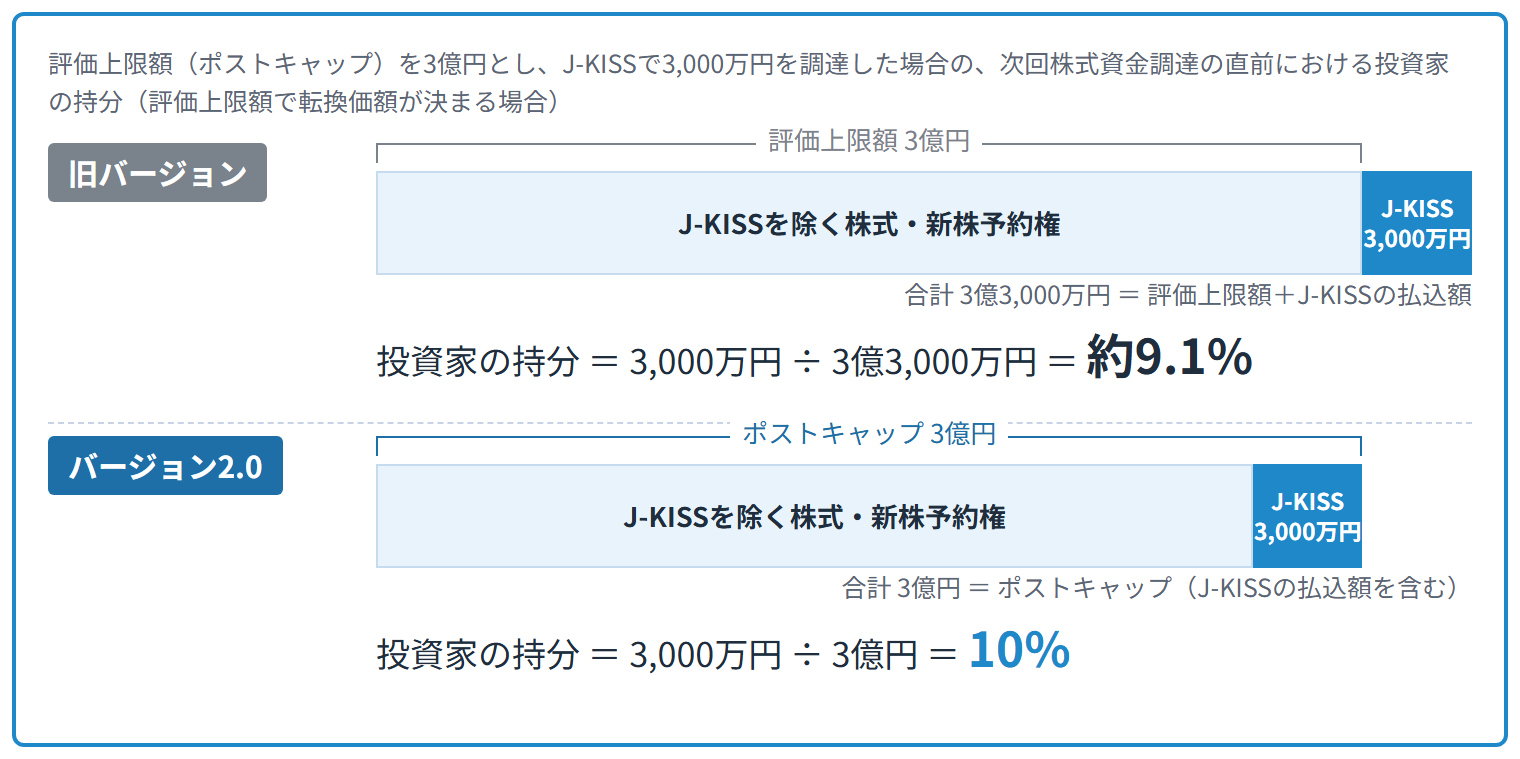
同じ3億円と書いても、2.0のほうが投資家に渡る株式は多くなります(その分、創業者など既存の株主の持分は小さくなります)。
完全希釈化後株式数の数え方が変わった
完全希釈化後株式数の定義も書き換えられました。
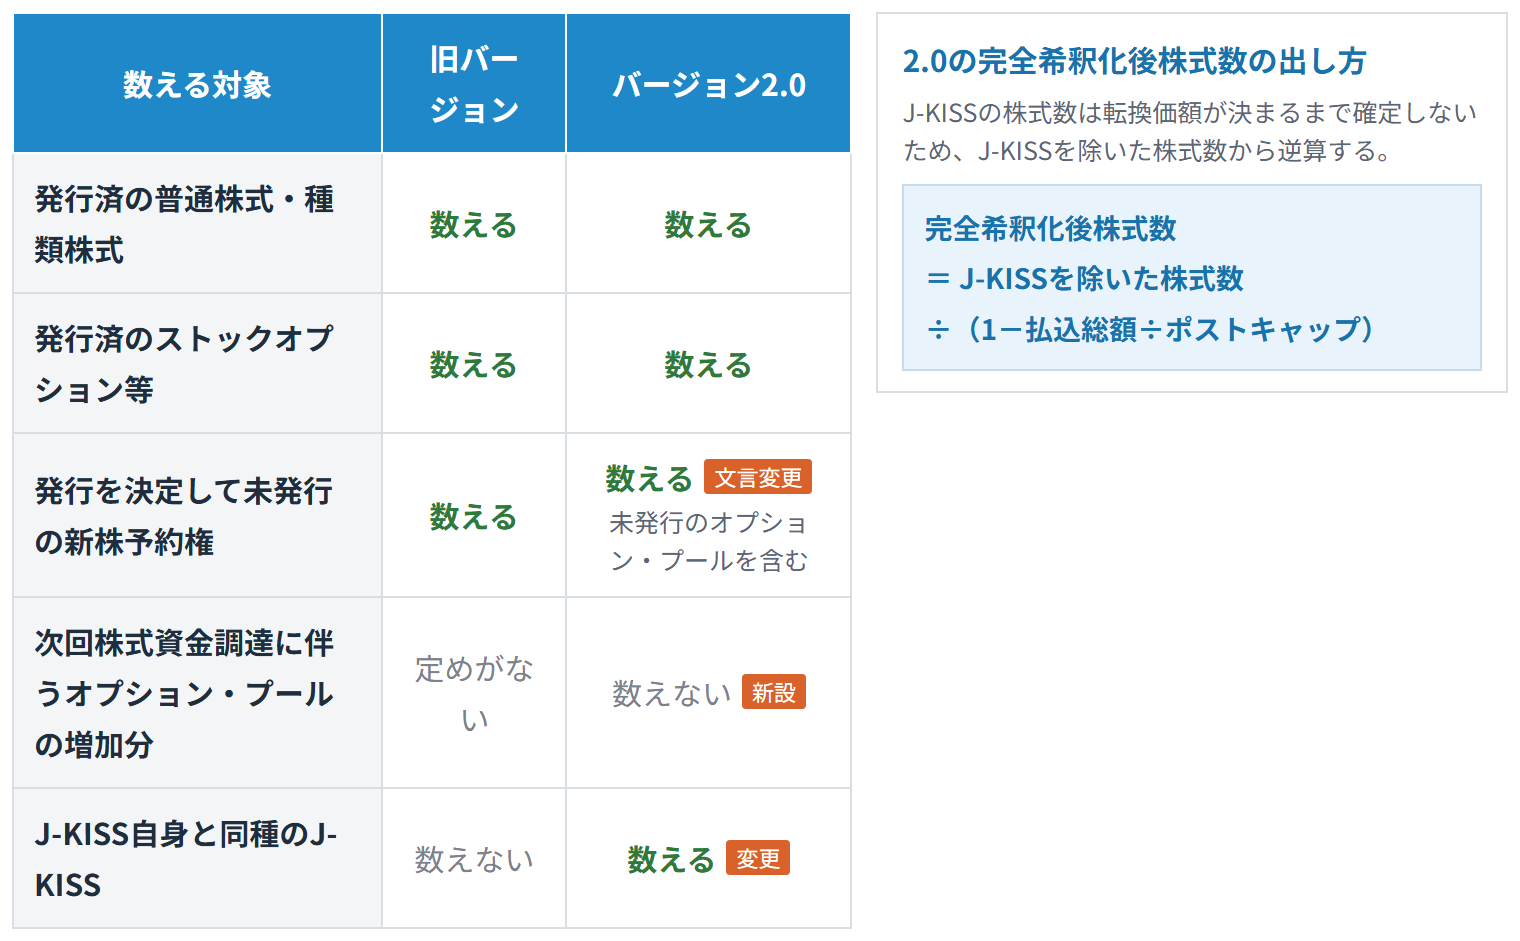
2.0は、転換価額の定めを除き同一の条件を有する新株予約権を同種新株予約権と定義し、完全希釈化後株式数に取り込みます。J-KISSの株式数は転換価額が決まるまで確定しないため、J-KISSを除いた株式数を「1-払込総額÷ポストキャップ」で割って逆算する算式を置きました。
未発行のオプション・プールについても定めが加わり、将来において付与可能な状態で留保されている分を含み、次回株式資金調達に関連して増加する分は含まないとされています(バージョン2.0の別紙1「発行要項」第(2)(a)(y)号(iii))。
発行を決定して未発行の新株予約権についても、文言が置き換えられました。旧バージョンは、次のように定めています。
「本号(c)の場合を除き、当会社において発行を決定し未だ未発行の新株予約権があるときは、当該新株予約権の全てが行使され普通株式が発行されたものと仮定する。「株式等」とは、当会社の株式、新株予約権、新株予約権付社債及びその他当会社の株式を取得できる権利をいう。」
出典:J-KISS型新株予約権投資契約書(旧バージョン)別紙1「発行要項」第(2)(a)号
2.0は、同じ位置を次のように定めます。
「当会社において発行を予定しているが未発行の新株予約権(以下「未発行新株予約権」という。なお、未発行新株予約権には、未発行のオプション・プール(付与されていないが、株主総会決議、取締役会決議、当会社との新株予約権付与契約等の締結、当会社と当会社の株主との株主間契約等の締結等によって、将来において付与可能な状態で留保され又は付与が約束されている一定数の新株予約権をいう。以下同じ。)を含むが、次回株式資金調達に関連してオプション・プールが増加する場合には、当該増加分を含まないものとする。)」
出典:J-KISS型新株予約権投資契約書(バージョン2.0)別紙1「発行要項」第(2)(a)(y)号(iii)
違いは2点あります。
第一に、旧バージョンは「発行を決定し未だ未発行」と定めており、会社が発行を決定した新株予約権に限って完全希釈化後株式数に入ります。2.0は「発行を予定しているが未発行の新株予約権」と改め、これを未発行新株予約権と定義した上で、付与先が決まっていない留保枠を未発行のオプション・プールとして取り込むと明記しました。株主総会の決議や取締役会の決議に加え、新株予約権付与契約や株主間契約による約束も対象となりますので、発行の決定に至っていない契約書内の規定にすぎない枠であっても完全希釈化後株式数に算入されます。
第二に、2.0は次回株式資金調達に関連してプールが増加する場合の増加分を除くと定めており、旧バージョンにはこの除外の定めがありません。
例えば、これまでオプション・プールを発行済株式数の10パーセントとしていた会社が、次回ラウンドで新たに締結する株主間契約においてこれを15パーセントに引き上げる場合、2.0では増えた分は完全希釈化後株式数に入らず、J-KISSの投資家の取り分は増えません。
もっとも、旧バージョンでも完全希釈化後株式数に入るのは発行を決定した新株予約権に限られますので、株主間契約で枠を引き上げただけで発行の決定に至っていなければ、結論において大きな差は生じないと考えられます。2.0ではこうした留保枠も算入されるため、完全希釈化後株式数が増えれば、ポストキャップを完全希釈化後株式数で割った1株当たりの上限額は下がり、転換により発行される株式数は増えますので、2.0で調達する場合は株主間契約上の留保枠まで洗い出しておく必要があると考えられます。
変わっていない条項
主な数字と期間は、両方の版で同じです(いずれも交渉により変更することができます)。
2つの版を混ぜて使わない
Coral Capitalは、版をまたいだ利用を勧めていません。
「なお、転換時の計算がややこしくなるため、J-KISS 1.x系とJ-KISS 2.0を混ぜて使うことはオススメしません。すでにJ-KISS 1.x系で調達済みであれば、転換までは同じJ-KISS 1.x系を用いると良いでしょう。」
出典:前掲Coral Capital「J-KISS 2.0(Post Cap J-KISS)を公開しました」
理由は完全希釈化後株式数の取り方にあります。2.0の完全希釈化後株式数に入る同種新株予約権は、転換価額の定めを除き同一の条件を有する新株予約権です。旧バージョンのJ-KISSは完全希釈化後株式数の定義自体が違うため、これに当たるかどうかを文言から一義に読み取ることができません。旧バージョンの側から見れば、2.0のJ-KISSは転換価額の定め以外の条件も異なるため、除外されずに完全希釈化後株式数に入ると読む余地があります。既に旧バージョンで調達した会社が追加で調達する場合は、同じ旧バージョンをそのまま使うほうが、転換時の計算をめぐる争いを避けやすくなります。
弁護士に相談するメリット
弁護士に相談することで、自社の資本構成と想定する次回ラウンドの条件を両方の版に当てはめて投資家の持分と創業者の希薄化を試算し、どちらの版を使うか、キャップをいくらに置くか、転換先の種類株式を定款にどう定めるかまで含めて条件を固められます。
まとめ・ご相談はネクスパート法律事務所へ
J-KISSのひな形は旧バージョンとバージョン2.0の2系統があり、どちらも使えます。違いは別紙1「発行要項」に集まっており、評価上限額がポストキャップに変わったこと、完全希釈化後株式数にJ-KISS自身を含めるようになったこと、未発行のオプション・プールの範囲を広げたことが中心です。割引の掛け目0.8、次回株式資金調達の下限1億円、転換期限18か月といった数字は変わっていません。同じ3億円でも投資家の持分は約9.1パーセントと10パーセントに分かれますので、版とキャップの額は次回ラウンドまでを見通して決めておくことをお勧めします。既に旧バージョンで調達している場合は、転換まで同じ版でそろえることが望ましいと考えられます。
ネクスパート法律事務所では、企業の法律問題に関するご相談を承っております。お気軽にお問い合わせください。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に対する法的助言ではありません。具体的な対応については弁護士にご相談ください。
コラム監修者
小林 勇太
所属:東京オフィス
愛知県名古屋市出身。愛知県立千種高等学校、横浜国立大学経営学部を卒業後、公認会計士として大手監査法人に勤務。その後、ベンチャーCFOを経た上で、慶應義塾大学法科大学院在学中に新司法試験に合格。そして最高裁判所司法研修所を修了し、弁護士登録。主に企業法務分野に注力している。