更新日:2026年10月26日 (月)
公開日:2026年10月27日 (火)
J-KISS型新株予約権とは?契約の構造と発行・登記手続を弁護士が解説
サマリー
シード期の資金調達で使われるJ-KISS型新株予約権は、ひな形が無償で公開されているため、空欄を埋めれば足りるように見えます。しかし中身は会社法上の募集新株予約権であり、非公開会社では株主総会の特別決議を経たうえで、発行から2週間以内に登記しなければなりません。本記事では、J-KISSの契約構造と発行・登記の手続、ひな形をそのまま使う場合の確認点を解説します。
この記事のポイント
- J-KISSは、株式の交付を受けることができる権利である新株予約権で、契約は投資契約書と別紙1の発行要項の二階建てです。登記されて公開されるのは、発行要項に定めた事項です。
- 転換価額は、次回の資金調達における1株当たりの価額の20%引き(割引率がひな形の初期値の場合)と、評価上限額を発行済株式数に潜在株式を加えた数で割った額のうち、低い方です。
- 非公開会社では、募集事項の決定に株主総会の特別決議が必要です。総数引受契約を結ぶ場合も、定款に別段の定めがない限り、その承認に株主総会の特別決議が必要になります。
- 登記は発行から2週間以内に申請し、登録免許税は9万円です。行使による変更の登記は、毎月末日現在で、その末日から2週間以内に申請すれば足ります。
J-KISSは会社法上の有償新株予約権
J-KISSは、Coral Capital(旧500 Startups Japan)が無償で公開している投資契約書のひな形の名称です。米国の投資契約であるKISS(Keep It Simple Security)を日本法に合わせたもので、バージョン1.0が2016年4月に、ポストキャップ方式を採るバージョン2.0が2022年4月に公開されています(参照:Coral Capital「J-KISS - 誰もが自由に使えるシード投資のための投資契約書」)。
法的な中身は、株式会社に対して行使することによりその株式の交付を受けることができる権利、つまり新株予約権です(会社法2条21号)。投資家は新株予約権1個当たりの払込金額を払い込んで新株予約権を取得し、その払込みが実質的な投資額になります。会社法上は、募集新株予約権と引換えにする金銭の払込みを要する類型に当たります(会社法238条1項3号)。
J-KISSが使われる理由は、手続が簡易で迅速に資金調達が可能であることと、1株当たりの価格を決めないまま資金を入れられることにあります。発行の時点で決めるのは払込金額と転換の条件だけで、何株に転換されるかは次の資金調達のときに確定します。創業直後で事業計画も実績も固まっていない段階では、株価の交渉に時間を使わずに済む点が実務上の利点になります。
J-KISSは、新株予約権付社債(Convertible Bond)とは、貸借対照表上の扱いが異なります。新株予約権付社債は社債を伴うため(会社法2条22号)、払い込まれた金額のうち社債部分は負債として計上されます。これに対し新株予約権は、貸借対照表の純資産の部に区分されます(会社計算規則76条1項1号ニ)。同じ「転換型」でも、J-KISSでは調達額が負債にならず、返済期限も利息も生じません。
契約は投資契約書と発行要項の二階建て
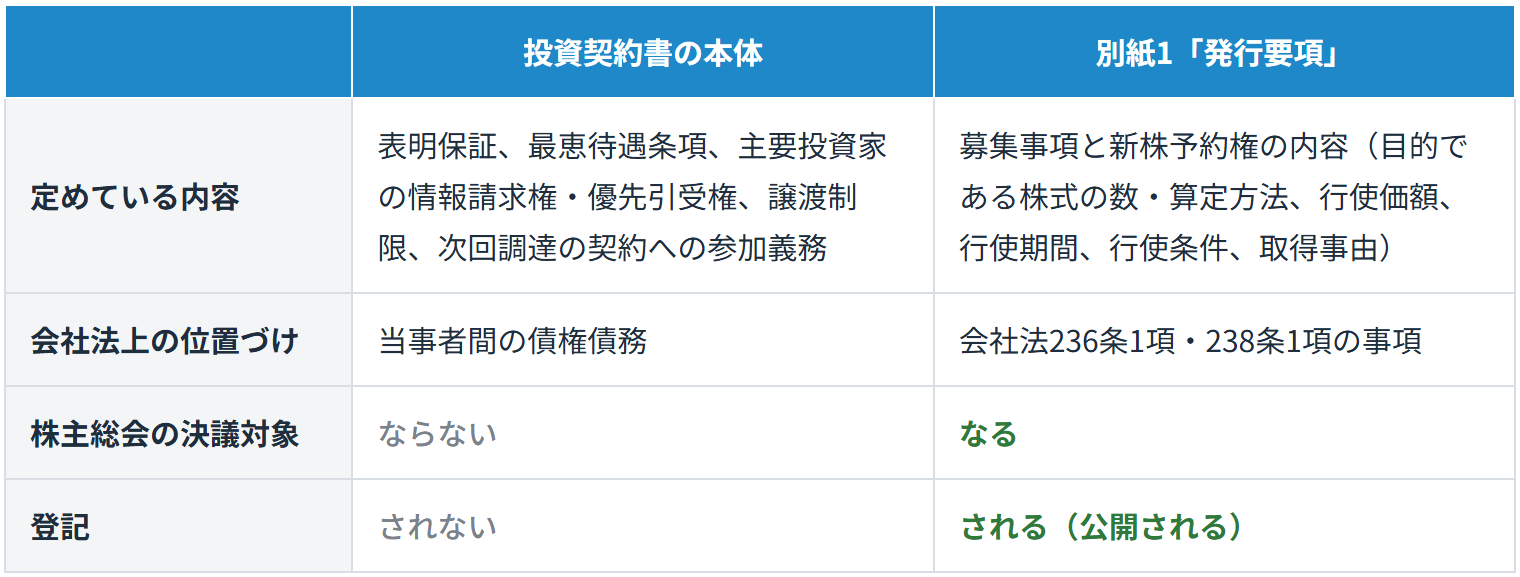
J-KISSのひな形は、投資契約書の本体と、その別紙で構成されています。別紙1が発行要項、別紙2が行使通知書です。
発行要項に書かれているのは、会社法が定める募集事項と新株予約権の内容です。新株予約権の目的である株式の種類および数またはその算定方法、行使に際して出資される財産の価額、行使することができる期間、行使の条件、会社が新株予約権を取得することができる事由といった項目が並びます(会社法236条1項各号、238条1項各号)。株主総会で決議する対象はこの発行要項です。
投資契約書の本体には、会社と投資家の表明保証、最恵待遇条項、主要投資家に対する情報請求権と優先引受権、新株予約権の譲渡制限、次回の資金調達で締結する投資関連契約への参加義務などが定められています。こちらは会社法上の新株予約権の内容ではなく、当事者間の債権債務にとどまります。
発行要項に定めた事項は登記されて公開されますが、投資契約書の条項は登記されません。条件を修正したいときに、どちらの文書を直すかで、必要な手続も外部から見えるかどうかも変わってきます。
転換の条件は発行要項で決まる
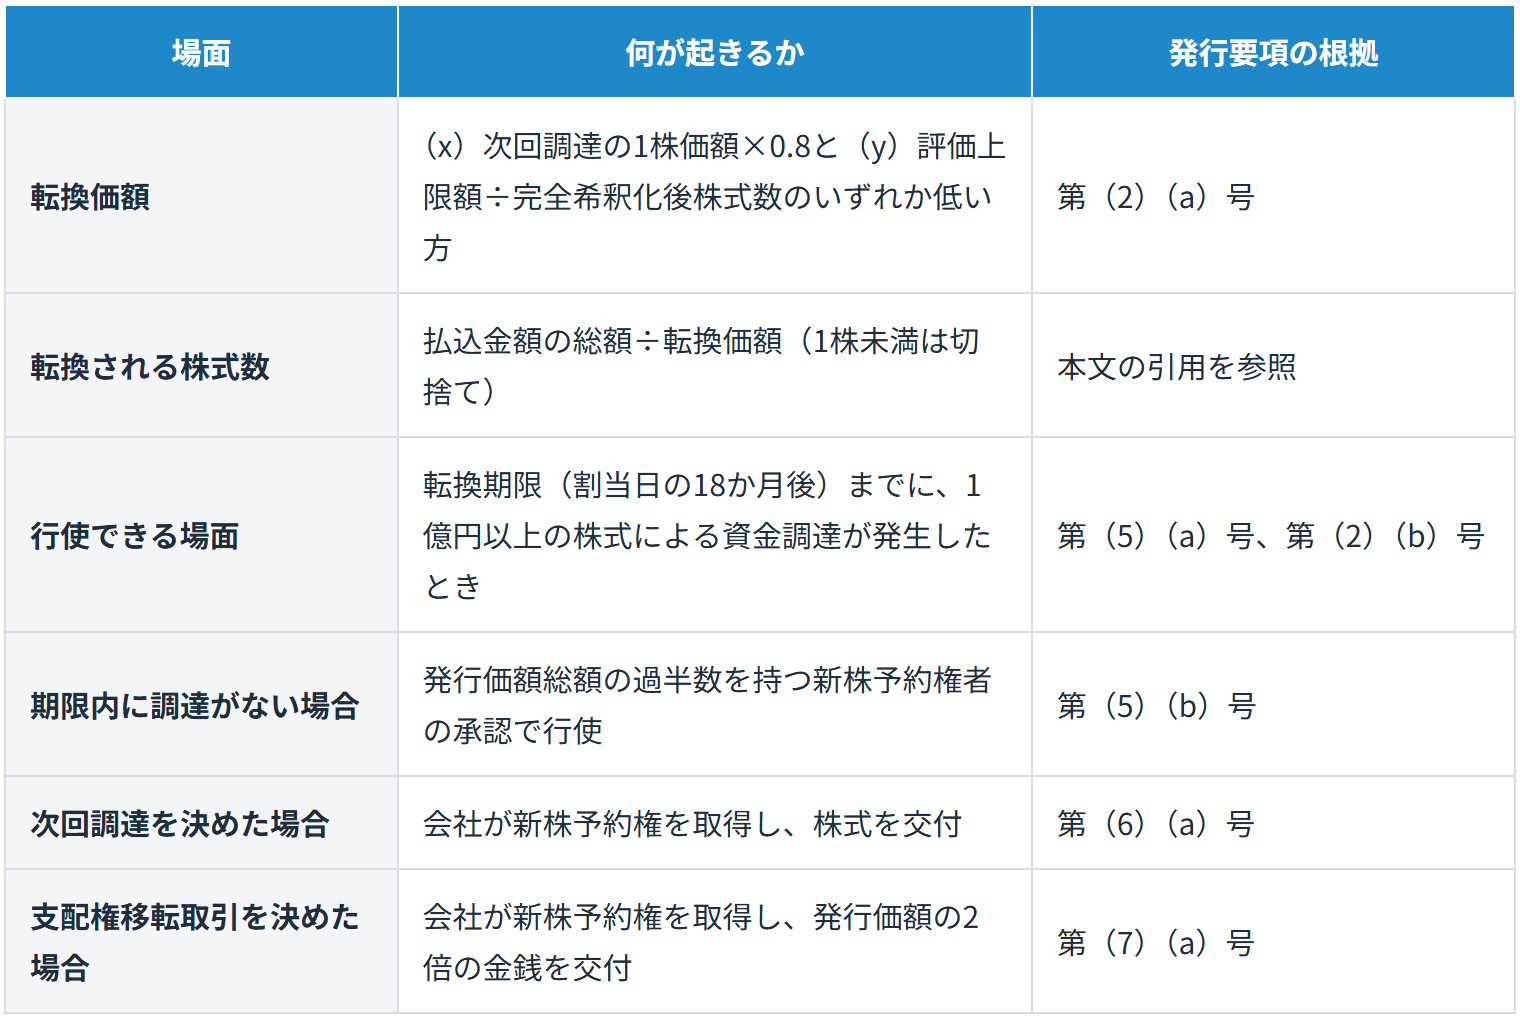
以下では、ひな形の条項を原文のまま引用します。引用はいずれも旧バージョンのひな形によるもので、断りを付けたか所を除き、バージョン2.0でも同じ文言です。
転換価額
(a)「転換価額」とは、以下のうちいずれか低い額(小数点以下切上げ)をいう。(x)割当日以降に資金調達を目的として当会社が行う(一連の)株式の発行(当該発行に際し転換により発行される株式の発行総額を除く総調達額が[100,000,000]円以上のものに限るものとし、以下「次回株式資金調達」という。)における1株あたり発行価額に[0.8]を乗じた額(y)_____円(以下「評価上限額」という。)を次回株式資金調達の払込期日(払込期間が設定された場合には、払込期間の初日)の直前における完全希釈化後株式数で除して得られる額
出典:J-KISS型新株予約権投資契約書(旧バージョン)別紙1「発行要項」第(2)(a)号
簡単にいえば、
(x)…1株当たりの価額の20%引きの価額(割引率がひな形の初期値の場合)
(y)…評価上限額を、その会社の発行済株式数にストックオプション等の潜在株式を加えた数で割った額
ということになります。(x)と(y)を比較し、低い方が転換価額になります。
角括弧内の数字と(y)の空欄は、ひな形の初期状態のまま示しています。(x)はバージョン2.0でも同じ文言ですが、(y)は「評価上限額」が「ポストキャップ」に置き換わり、完全希釈化後株式数の定義も変わっています。この違いは別の記事で扱います。
実際に転換される株式数は以下のように定められています。
本新株予約権の行使により当会社が転換対象株式を新たに発行し、又はこれに替えて当会社の保有する転換対象株式を処分する数は、本新株予約権の発行価額の総額を転換価額で除して得られる数とする。但し、本新株予約権の行使により1株未満の端数が生じるときは、1株未満の端数は切り捨て、現金による調整は行わない。
つまり、各投資家が払い込んだ金額の総額を、算出した転換価額で割って得られる数ぶんの株式に転換されることになります。
行使できる場面は、①転換期限までに、②一定の額以上の、③株式による資金調達が発生することです。
(a)本新株予約権は、次回株式資金調達が発生することを条件として行使することができる。但し、次回株式資金調達が転換期限までに発生しない場合、又は次回株式資金調達の実行日若しくは転換期限以前に支配権移転取引等を当会社が承認した場合はこの限りではない。
出典:同別紙1「発行要項」第(5)(a)号
転換期限は、割当日の18か月後の応当日と定められています(同第(2)(b)号)。次回株式資金調達が転換期限までに発生しない場合の行使には、発行価額の総額の過半数を保有する新株予約権者の承認が必要です(同第(5)(b)号)。
株式を対価として、会社が新株予約権を取得するための条項
(a)当会社は、次回株式資金調達を行うことを決定した場合、当該取引の実行日までの日であって当会社の株主総会(当会社が取締役会設置会社である場合には取締役会)が別に定める日において、その前日までに行使されなかった本新株予約権を全て取得するものとし、当会社は本新株予約権を取得するのと引換えに、当該本新株予約権の発行価額をその時点における転換価額で除して得られる数の転換対象株式を交付する。なお、上記の転換対象株式の数の算出にあたって1株に満たない端数が生じたときは、会社法第234条の規定に従って金銭を交付する。
出典:同別紙1「発行要項」第(6)(a)号(株式を対価とする本新株予約権の取得条項)
転換期限を経過した後に次回資金調達が発生したような場合にJ-KISSを転換するときは、こちらの手続によることも考えられます。
もっとも、かかる手続では、取得する日を株主総会(取締役会設置会社では取締役会)で定め、その日の2週間前までに新株予約権者へ通知または公告をする必要があるため(会社法273条1項から3項まで)、通常の行使よりも時間を要します。
そこで、実務では、転換期限以降の行使であったとしても、新株予約権の内容変更を行うことで、第(5)号を「本新株予約権は、次回株式資金調達が発生することを条件として行使することができる。」というような単純な内容に変更することが多いです。ただし、新株予約権の内容の変更には、実務上、新株予約権者全員の同意に加えて発行時と同じく株主総会の特別決議が必要とされ、変更の登記(2週間以内)も要します。
金銭を対価として、会社が新株予約権を取得するための条項
(a)当会社が支配権移転取引等を行うことを決定した場合、当該取引の実行日までの日であって当会社の株主総会(当会社が取締役会設置会社である場合には取締役会)が別に定める日において、その前日までに行使されなかった本新株予約権を全て取得するのと引換えに、各本新株予約権につき本新株予約権の発行価額の2倍に相当する金銭を交付する。
出典:同別紙1「発行要項」第(7)(a)号(金銭を対価とする本新株予約権の取得条項)
こちらは、次回の資金調達より先に支配権が移る取引が決まった場合に、払込金額の2倍を投資家に交付して新株予約権を取得する仕組みです。
発行手続は募集新株予約権の手続そのもの
非公開会社(取締役会非設置であることを想定しています。)がJ-KISSを発行する場合、次の順序で進みます。
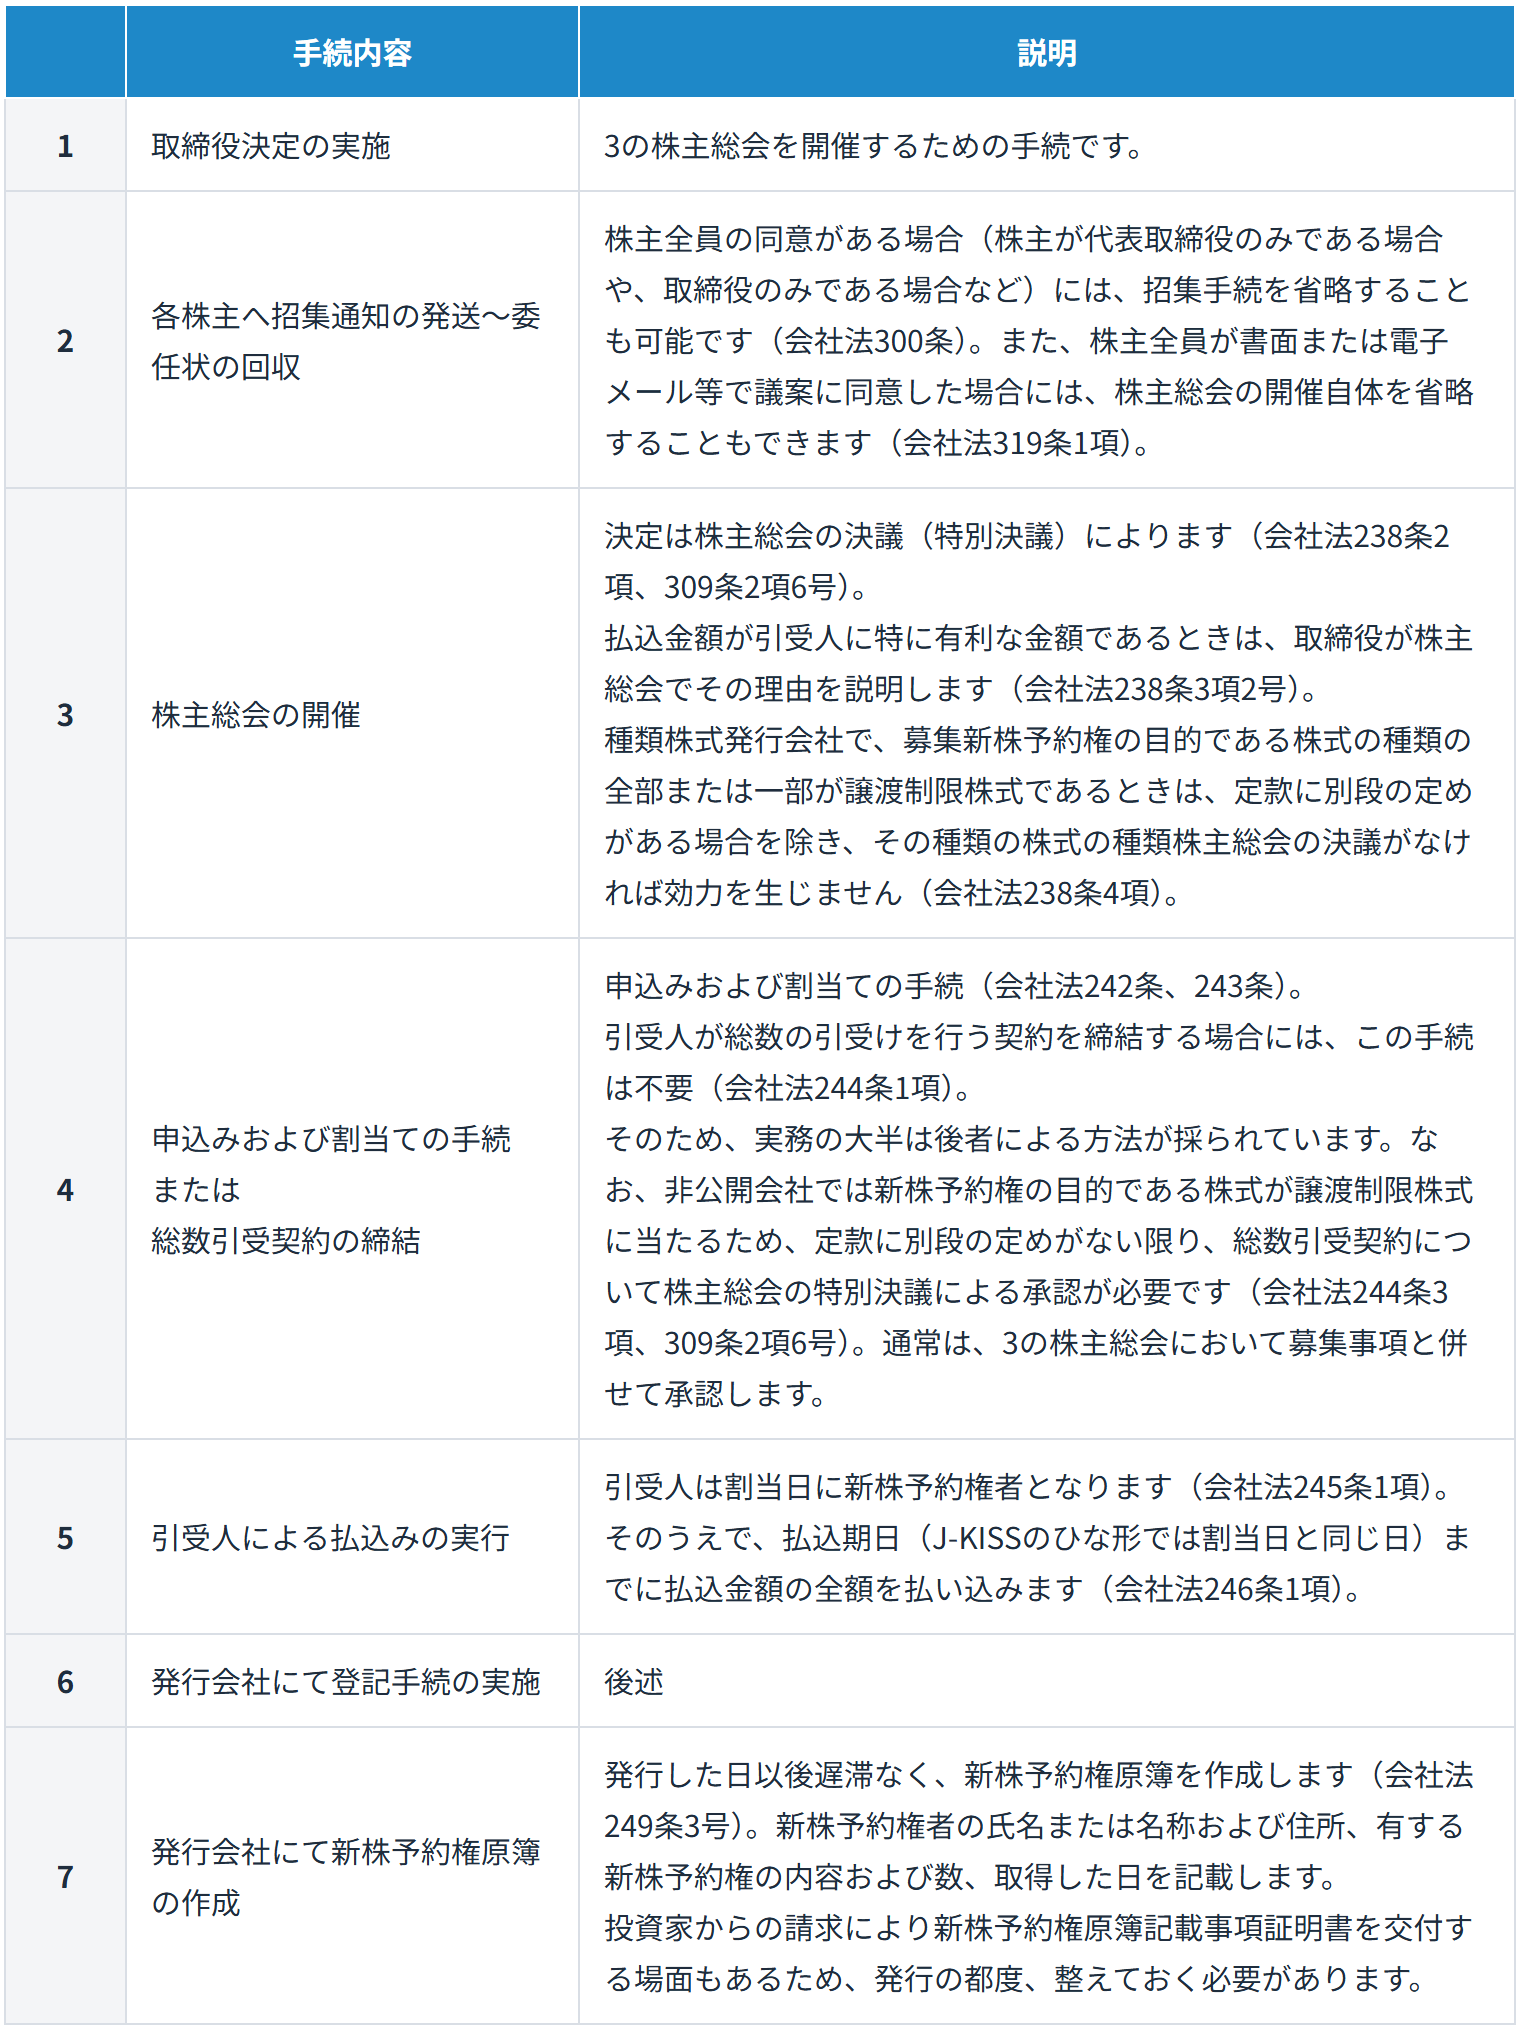
設立後間もないベンチャー・スタートアップであれば、1~5の手続を最短で1日で済ませることも可能です。そのくらい手続が簡易で迅速に資金調達が可能であることがJ-KISS型新株予約権の魅力です。
登記は発行から2週間以内
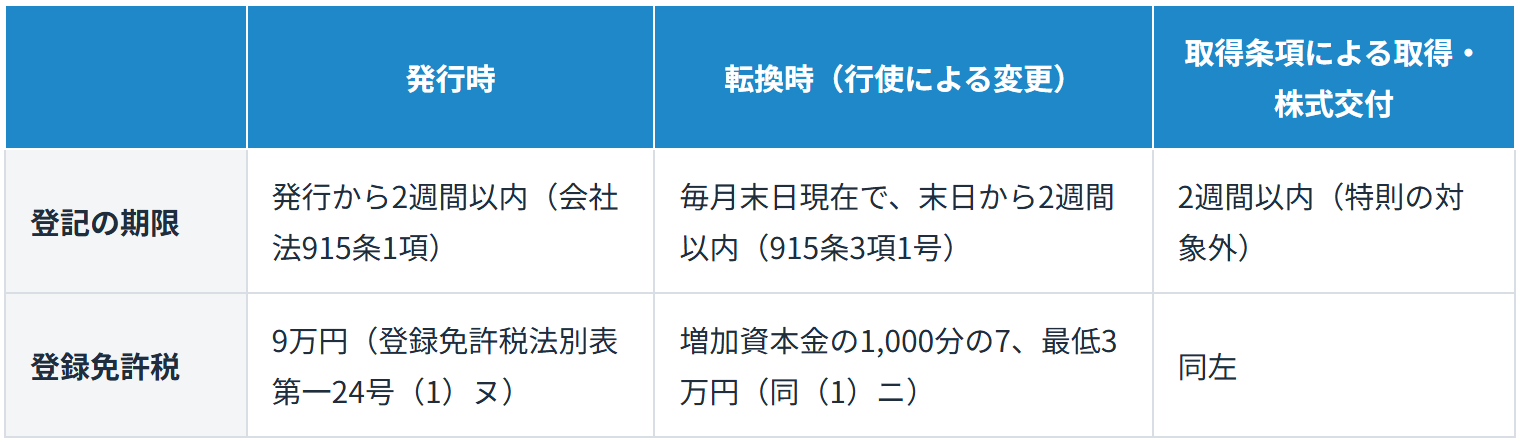
新株予約権を発行したときは、その本店の所在地において2週間以内に変更の登記をします(会社法915条1項)。
登記すべき事項は主に以下のとおりです(会社法911条3項12号イからヘまで)。
- 新株予約権の名称
- 新株予約権の数
- 新株予約権の目的たる株式の種類および数またはその算定方法
- 募集新株予約権の払込金額もしくはその算定方法または払込みを要しないとする旨
- 新株予約権の行使に際して出資される財産の価額またはその算定方法
- 新株予約権を行使することができる期間
- 新株予約権の行使の条件
- 会社が新株予約権を取得することができる事由および取得の条件
J-KISSでは目的である株式の数を確定できないため、算定方法として転換価額の定義をそのまま登記することになります。行使の条件と取得条項も同じく登記事項です。法務局が公表している記載例には、J-KISS型新株予約権の登記すべき事項の例が掲げられており、転換価額の計算式、完全希釈化後株式数の定義、支配権移転取引等の定義まで含めて3ページ弱の分量になっています(参照:法務局「株式会社変更登記申請書(募集新株予約権の発行(又は新株予約権付社債の発行))」記載例7頁から9頁)。
登記事項証明書は誰でも取得できるため、評価上限額と割引率は事実上の公開情報になります。
添付書面として必要になるのは、以下の書類です。
- 募集事項(および総数引受契約の承認)を決議した株主総会の議事録(商業登記法46条2項)
- 上記議事録の株主リスト
- 新株予約権の引受けの申込みまたは総数引受契約を証する書面(商業登記法65条1号)
- 登記委任状(弁護士・司法書士に依頼する場合)
募集株式の発行(増資)と違い、払込みがあったことを証する書面は通常要りません。増資では金銭を出資の目的とするときは常に添付しますが(商業登記法56条2号)、新株予約権では、払込みの期日を定め、かつその期日が割当日より前の日であるときに限られます(商業登記法65条2号)。J-KISSのひな形は発行要項で割当日と払込期日を同じ日にしているため、これに当たりません。
これは、払込みが新株予約権の発生の要件とされていないためです。引受人は割当日に新株予約権者となり(会社法245条1項)、払込みをしないと行使できないという扱いにとどまります(会社法246条3項)。増資では出資の履行をした者が株主となるため(会社法209条1項)、扱いが分かれます。もっとも、ひな形を書き換えて払込期日を割当日より前に置くと、払込みがあったことを証する書面が必要になります。
前掲の記載例は募集新株予約権の発行全般の様式なので、払込みがあったことを証する書面も列挙されています(同2頁)。
登録免許税は申請1件につき9万円です(登録免許税法別表第一24号(1)ヌ)。
転換したときにも登記が必要になります。新株予約権の行使による変更の登記は、毎月末日現在により、その末日から2週間以内にすれば足ります(会社法915条3項1号)。取得条項によって会社が新株予約権を取得し、株式を交付する場合は、この特則の対象ではないため、2週間以内に申請します。いずれの場合も資本金の額が増加するときは、増加した資本金の額の1,000分の7(これにより計算した税額が3万円に満たないときは3万円)の登録免許税がかかります(登録免許税法別表第一24号(1)ニ)。
弁護士に相談するメリット
J-KISSは、ひな形を埋めれば契約書は形になります。しかし発行要項に何を書くかは、そのまま登記事項として公開される内容と、次回調達で何株が発行されるかを決めます。決議を欠いたまま発行してしまえば、登記の申請が通らないだけでなく、発行の効力自体が争われる余地も残ります(会社法828条1項4号)。弁護士に相談することで、既存の株主構成とストックオプションの発行計画を踏まえて転換後の持分を試算し、株主総会から登記までの日程と必要書類を組み立てることができます。
まとめ・ご相談はネクスパート法律事務所へ
J-KISSは会社法上の募集新株予約権であり、非公開会社では募集事項の決定に株主総会の特別決議が必要です(会社法238条2項、309条2項6号)。契約は投資契約書と別紙の発行要項に分かれ、発行要項に定めた内容は登記されて公開されます(会社法911条3項12号)。登記は発行から2週間以内で、登録免許税は9万円です(会社法915条1項、登録免許税法別表第一24号(1)ヌ)。ひな形には空欄と既定値の両方があり、評価上限額だけでなく、調達額の下限や転換期限、主要投資家に当たる金額の基準とそこに付く情報請求権・優先引受権、最恵待遇条項の射程まで含めて自社の資金調達計画と突き合わせる作業が要ります。発行を検討する段階で、次回ラウンドまでを見通した設計をしておくことをお勧めします。
ネクスパート法律事務所では、企業の法律問題に関するご相談を承っております。お気軽にお問い合わせください。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に対する法的助言ではありません。具体的な対応については弁護士にご相談ください。
コラム監修者
小林 勇太
所属:東京オフィス
愛知県名古屋市出身。愛知県立千種高等学校、横浜国立大学経営学部を卒業後、公認会計士として大手監査法人に勤務。その後、ベンチャーCFOを経た上で、慶應義塾大学法科大学院在学中に新司法試験に合格。そして最高裁判所司法研修所を修了し、弁護士登録。主に企業法務分野に注力している。