更新日:2026年10月29日 (木)
公開日:2026年10月29日 (木)
【公認会計士有資格者の弁護士監修】J-KISSの転換価額はどう計算する?4つの数値例で解説
サマリー
J-KISSは1株当たりの価格を決めないまま資金を入れる仕組みですが、次回の資金調達で何株に転換されるかは、発行要項の計算式で決まります。分母にする株式数、割引による方法と評価上限額による方法との選択、端数を丸める段階の3点で結果が動きます。本記事では、ひな形の条項を引用したうえで計算を5つの手順に分け、同じ会社・同じ次回ラウンドの条件でストックオプションと第2回J-KISSの有無を変えた4つの例で、1手順ずつ追います。
この記事のポイント
- 転換価額は、次回株式資金調達の1株当たり発行価額に0.8を乗じた額と、評価上限額を転換直前の完全希釈化後株式数で割った額のうち、低い方です。円未満は低い方を選んだ後に切り上げます。
- 完全希釈化後株式数には、発行済の普通株式に加え、種類株式の転換や新株予約権の行使を仮定した数を数えます。J-KISS自身と、転換価額以外の条件が同じJ-KISSは数えません。
- 転換前にストックオプションを発行すると分母が増えて転換価額が下がり、J-KISSの投資家に渡る株式が増えます。発行を決議して未付与のストックオプションも分母に入ると考えられます。
- 投資家が自ら行使する経路では1株未満の端数を切り捨て、金銭でも埋めません。会社が取得して株式を交付する経路では、端数を会社法234条のルールで処理します。
引用はCoral Capitalが公開しているひな形の旧バージョン(評価上限額方式)によります。バージョン2.0(ポストキャップ方式)の計算は別の記事で扱います。
転換価額は2つの額のうち低い方
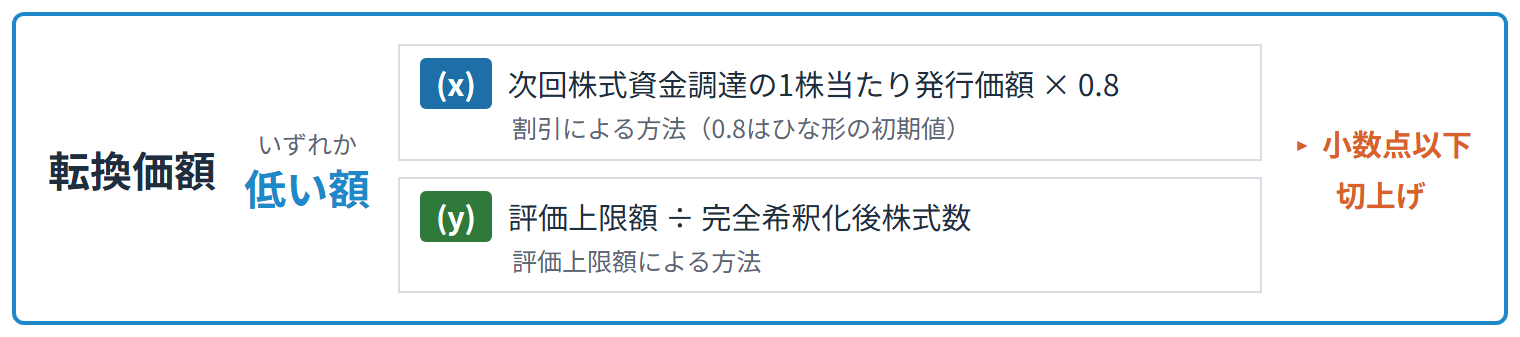
(a)「転換価額」とは、以下のうちいずれか低い額(小数点以下切上げ)をいう。
(x)割当日以降に資金調達を目的として当会社が行う(一連の)株式の発行(当該発行に際し転換により発行される株式の発行総額を除く総調達額が[100,000,000]円以上のものに限るものとし、以下「次回株式資金調達」という。)における1株あたり発行価額に[0.8]を乗じた額
(y)_____円(以下「評価上限額」という。)を次回株式資金調達の払込期日(払込期間が設定された場合には、払込期間の初日)の直前における完全希釈化後株式数で除して得られる額出典:J-KISS型新株予約権投資契約書(旧バージョン)別紙1「発行要項」第(2)(a)号
(x)は割引の定めで、新しい投資家が払う1株当たりの発行価額に0.8(ひな形の初期値)を乗じます(つまり、2割引きの金額です)。
(y)は評価上限額の定めで、あらかじめ合意した会社の評価額を転換直前の完全希釈化後株式数で割ります。
転換価額はこの2つのいずれか低い方です。法務局の記載例にも同じ構造の文言があります(参照:法務局「株式会社変更登記申請書(募集新株予約権の発行(又は新株予約権付社債の発行))」記載例7頁から8頁)。
計算の手順
条項を手順に分けると、次の順序になります。
- 完全希釈化後株式数を数える(次回株式資金調達の払込期日の直前の数)
- 評価上限額を手順1の株式数で割る((y)の額)
- 次回株式資金調達の1株当たり発行価額に0.8を乗じる((x)の額)
- 低い方を選び、その額の円未満を切り上げる(転換価額)
- J-KISSの発行価額の総額を転換価額で割る(転換株式数。行使による場合、1株未満の端数は切り捨て)
手順1で数える株式の範囲
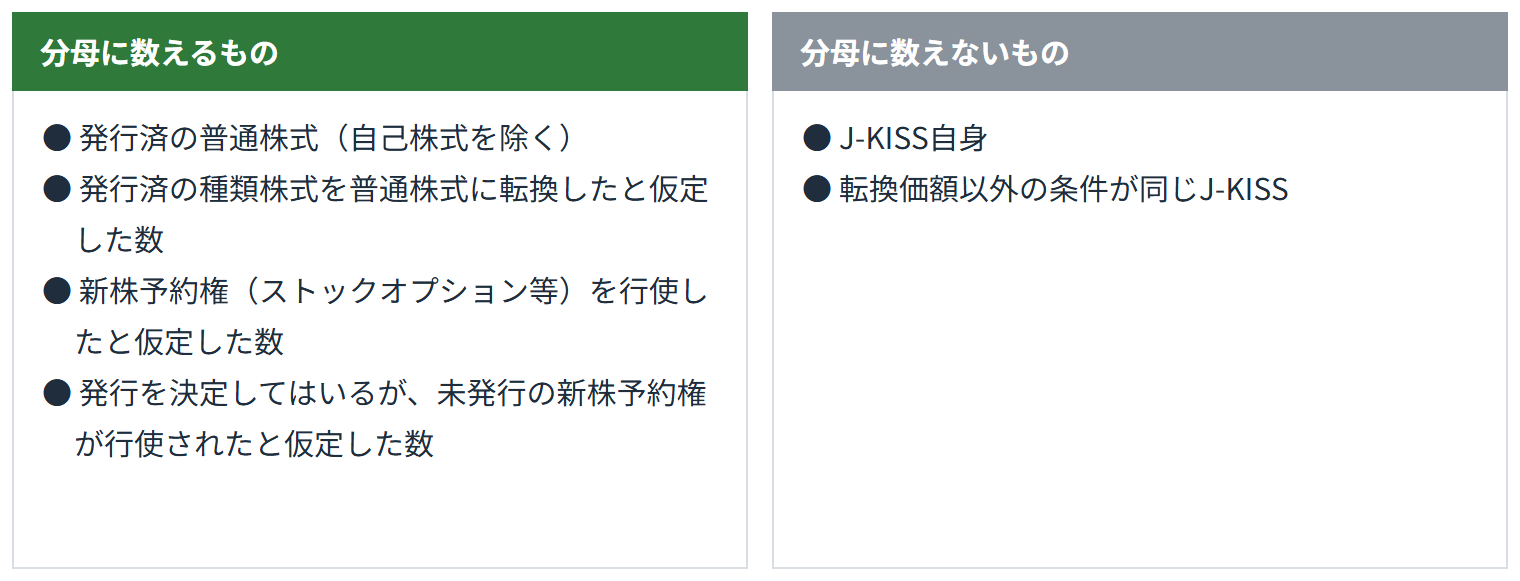
なお、「完全希釈化後株式数」とは、当会社の発行済普通株式の総数(但し、自己株式を除く。)をいう。但し、完全希釈化後株式数の算出上、普通株式以外の株式等(但し、本新株予約権及び転換価額の定めを除き本新株予約権と同一の条件を有する新株予約権を除く。)についてはその時点で全て普通株式に転換され又は当該株式等に付された権利が行使され普通株式が発行されたものと仮定し、本号(c)の場合を除き、当会社において発行を決定し未だ未発行の新株予約権があるときは、当該新株予約権の全てが行使され普通株式が発行されたものと仮定する。
出典:同第(2)(a)号
完全希釈化後株式数の算出に当たって、数えるのは主に以下の項目となります。J-KISS自身と、転換価額以外の条件が同じJ-KISSは数えません。
4つの数値例で手順を追う
4つの例は、次の条件を共通にします。違うのはストックオプションと第2回J-KISSの有無です。なお、各回のJ-KISSの投資家は1人とします。
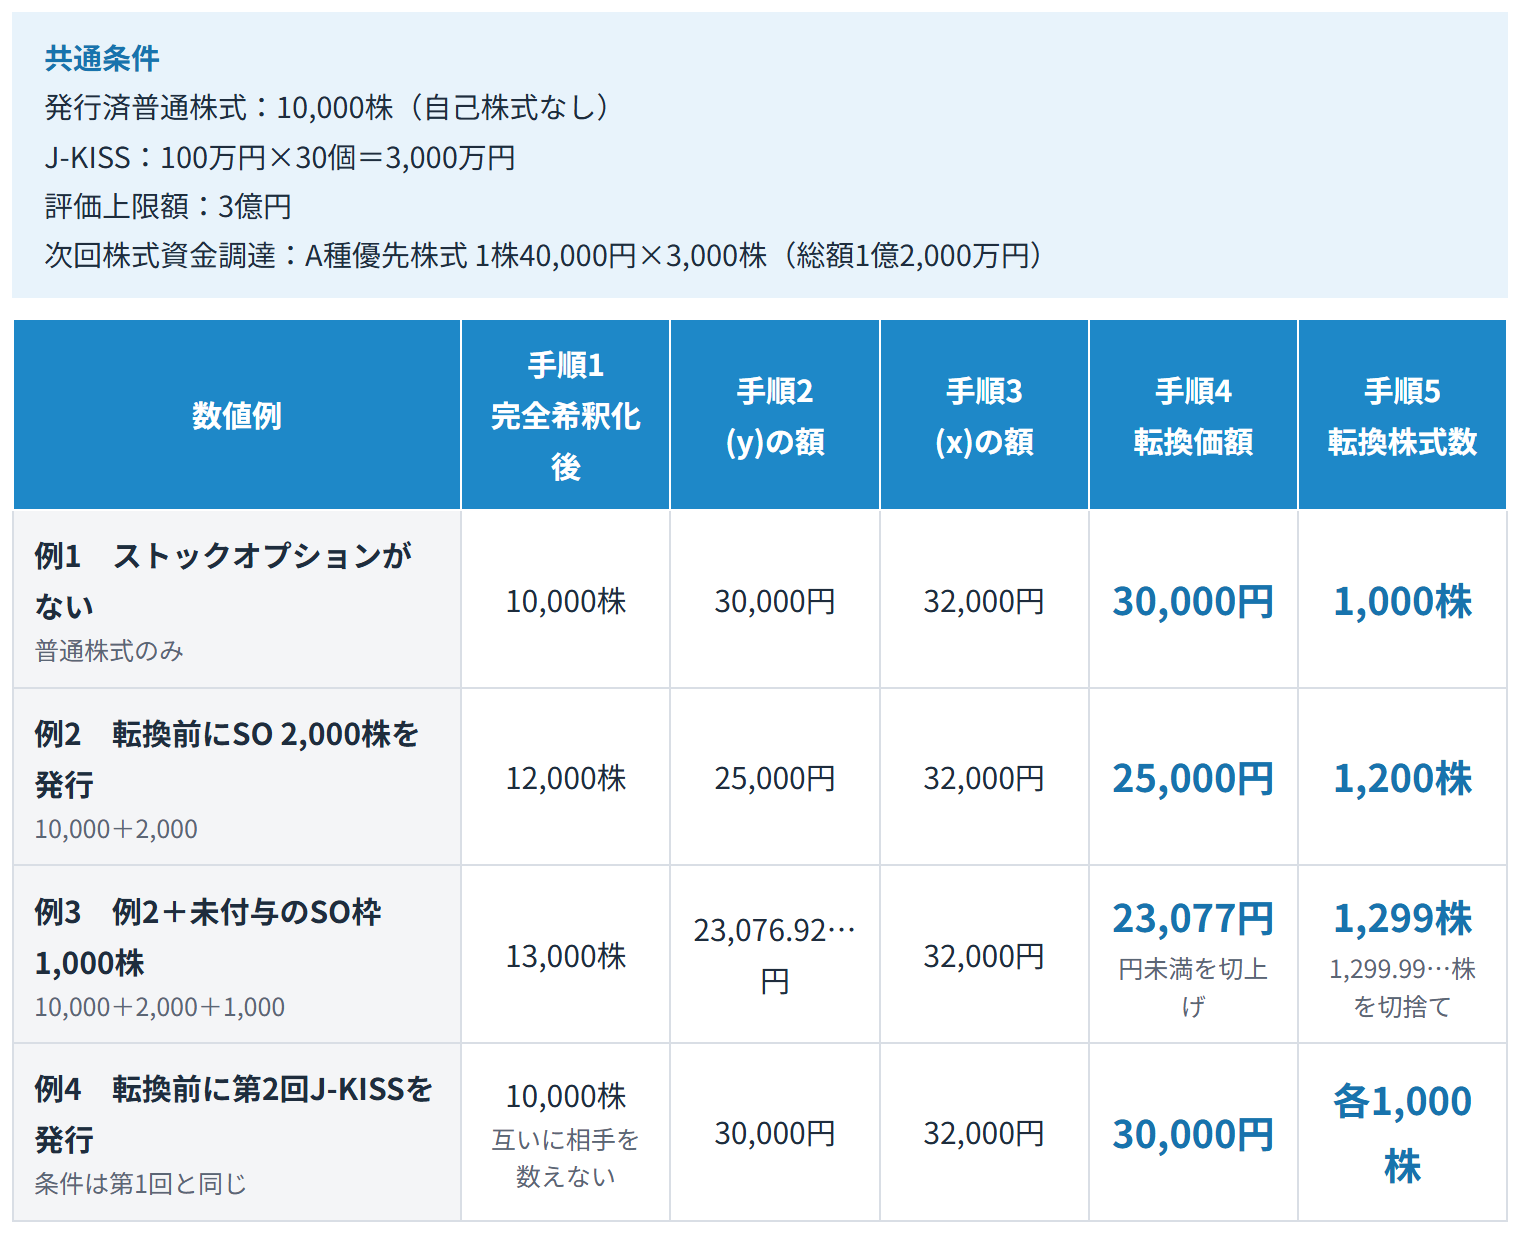
総調達額が1億円以上なので、この発行は次回株式資金調達に当たります。
数値例1 ストックオプションがない会社
J-KISSのほかに、種類株式も新株予約権も発行していない会社です。
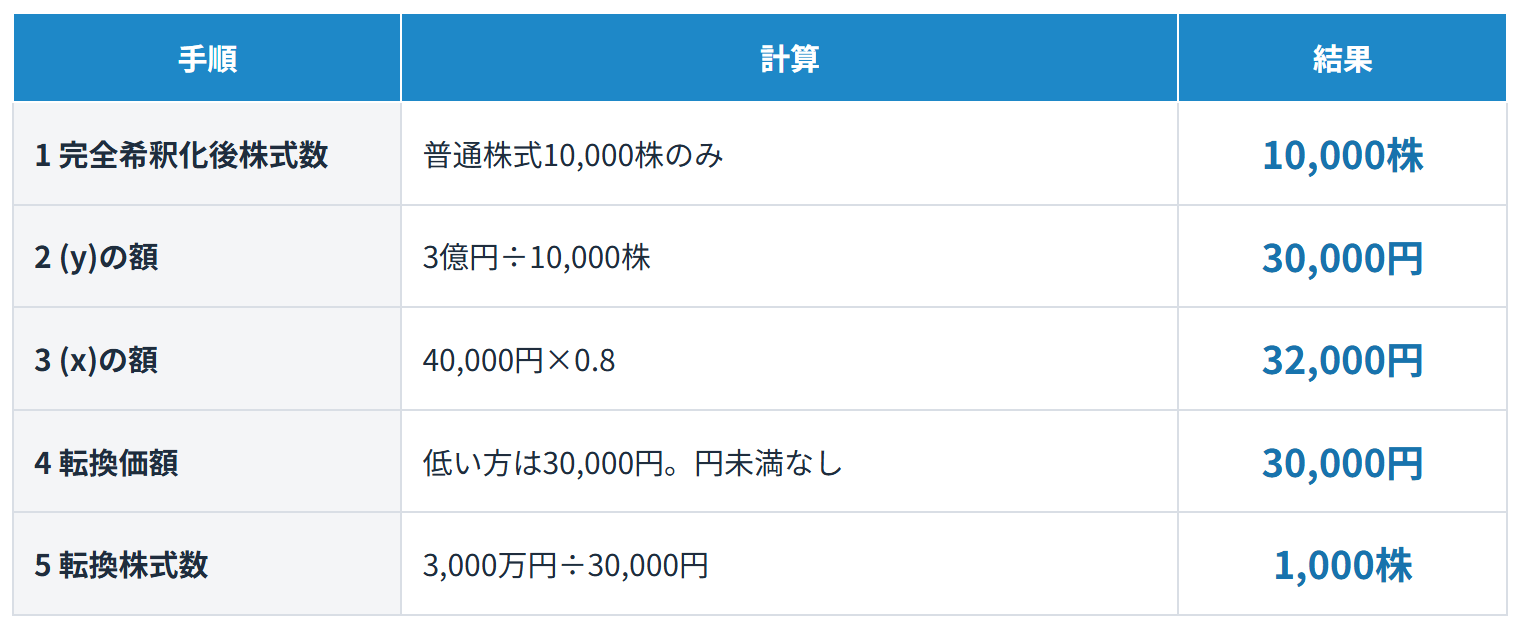
評価上限額3億円は1株30,000円に相当し、次回の株価の8割である32,000円より低いため、評価上限額で決まりました。新しい投資家が1株40,000円で3,000株を取得する場面で、J-KISSの投資家は1株30,000円で1,000株を受け取ります。仮に次回の株価が35,000円であれば(x)は28,000円となり、こちらが低いので割引で決まります。
数値例2 転換前にストックオプションを発行した会社
数値例1と同じ会社が、J-KISSの発行後、次回株式資金調達の前に、取締役や従業員に、インセンティブとしてストックオプション(目的である株式2,000株)を発行していたとします。
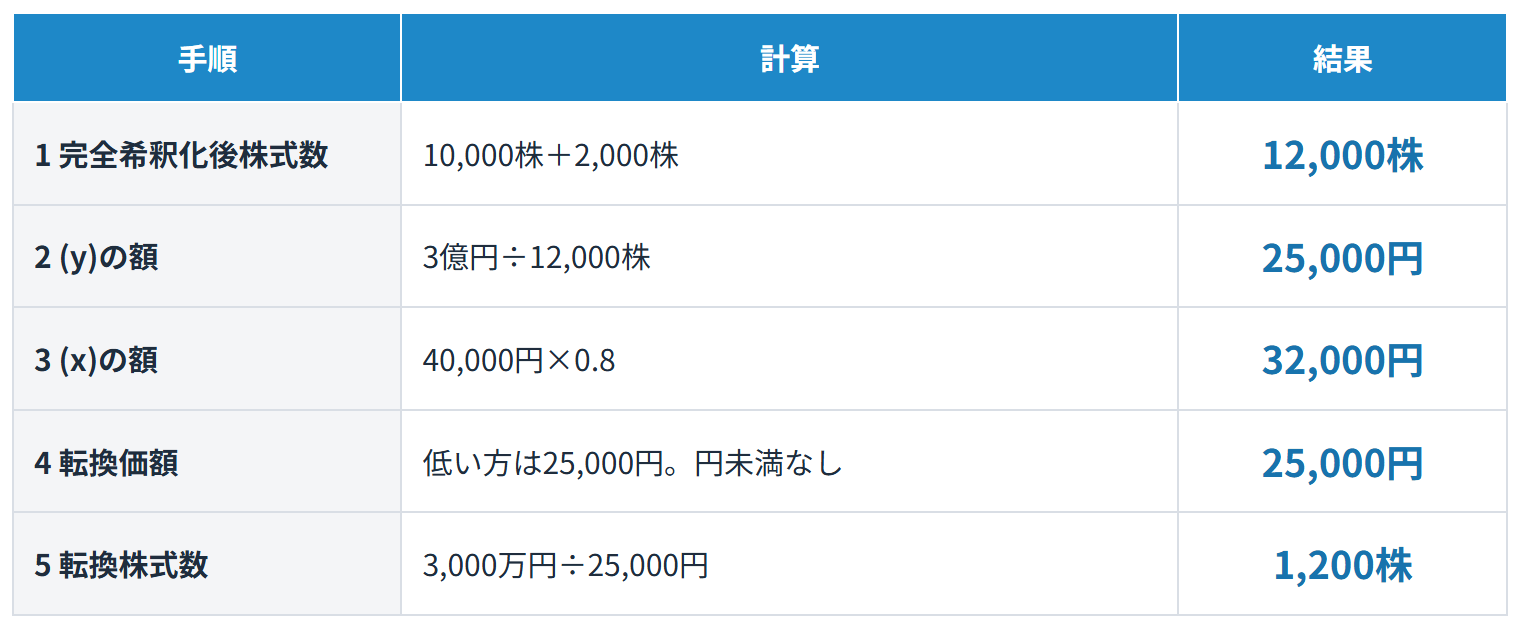
この例での手順1では、ストックオプションを行使済みであると仮定して、完全希釈化後株式数に加えます。割る数が2,000株増えたため、(y)の額は30,000円から25,000円に下がり、J-KISSの投資家が受け取る株式は1,000株から1,200株に増えました。増えた200株は、次回の株価で評価すると800万円に相当します。
従業員向けストックオプションを転換前に発行すると、その分だけJ-KISSの投資家に渡る株式が増えることになるため、従業員向けストックオプションはJ-KISS転換後に発行したほうが創業者など既存の株主にとっては有利です。
同じ2,000株分のストックオプションでも、転換後に発行すればJ-KISSの投資家に渡る株式は1,000株のままです。
数値例3 発行を決議したまま未付与のストックオプションがある会社
数値例2の会社が、さらに1,000株分のストックオプションの発行を株主総会で決議したものの、まだ誰にも付与していない状態(いわゆる「枠」のみを取った状態)で次回株式資金調達を迎えたとします。
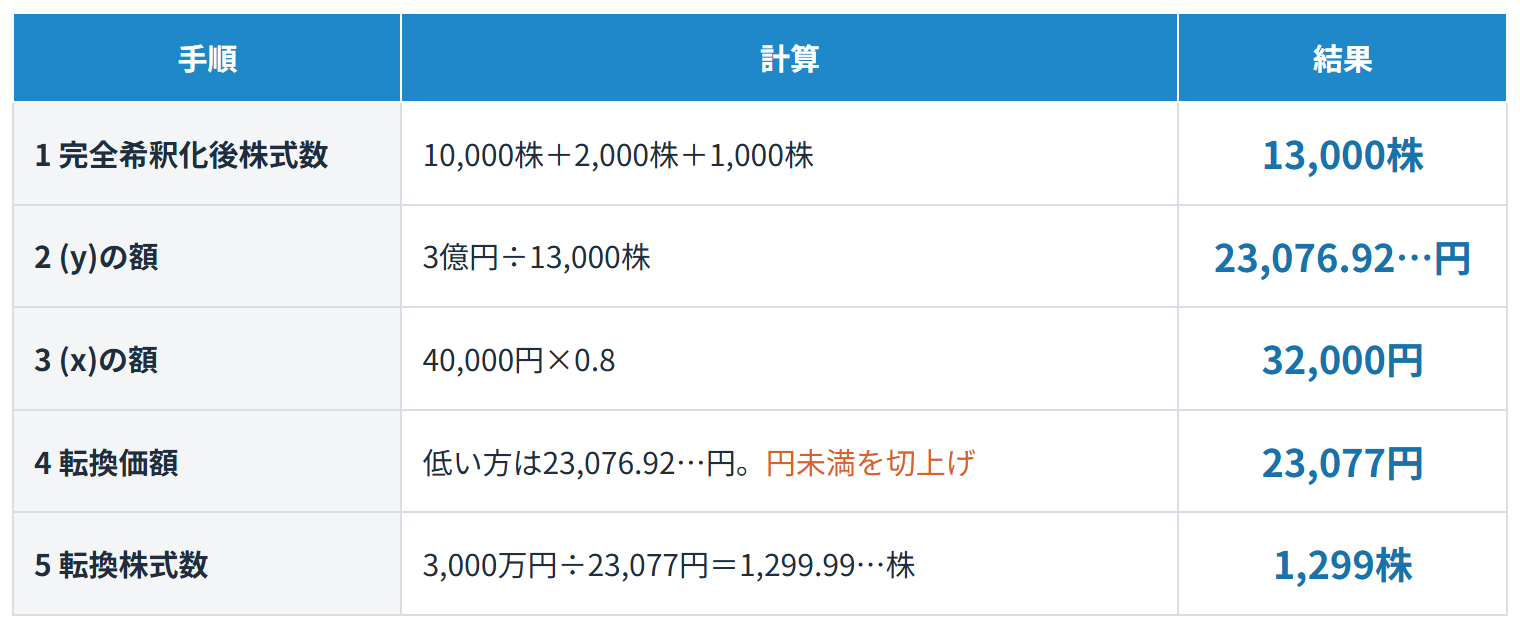
手順1で、発行を決定して未発行の新株予約権も、すべて行使されたものとして加えます。株主総会で発行を決議しただけで、まだ付与していないストックオプションも分母に入ると考えられます。決議の時期でも結果が変わります。
手順4で初めて端数が出ました。切上げは低い方を選んだ後に行うため、転換価額は23,077円になります。手順5では、切上げ前の額で割ればちょうど1,300株のところ、切上げ後の額で割ると1,299.99…株となり、1株未満の端数は切り捨てるため、最終的に転換されることになる株式数は1,299株となります。
数値例4 転換前に第2回J-KISSを発行した会社
数値例1の会社が、次回株式資金調達の前に、別の投資家へ第2回J-KISSを発行していたとします。計算を簡単にするため、第2回の条件は第1回と同じ(1個100万円×30個=3,000万円、評価上限額3億円)とします。
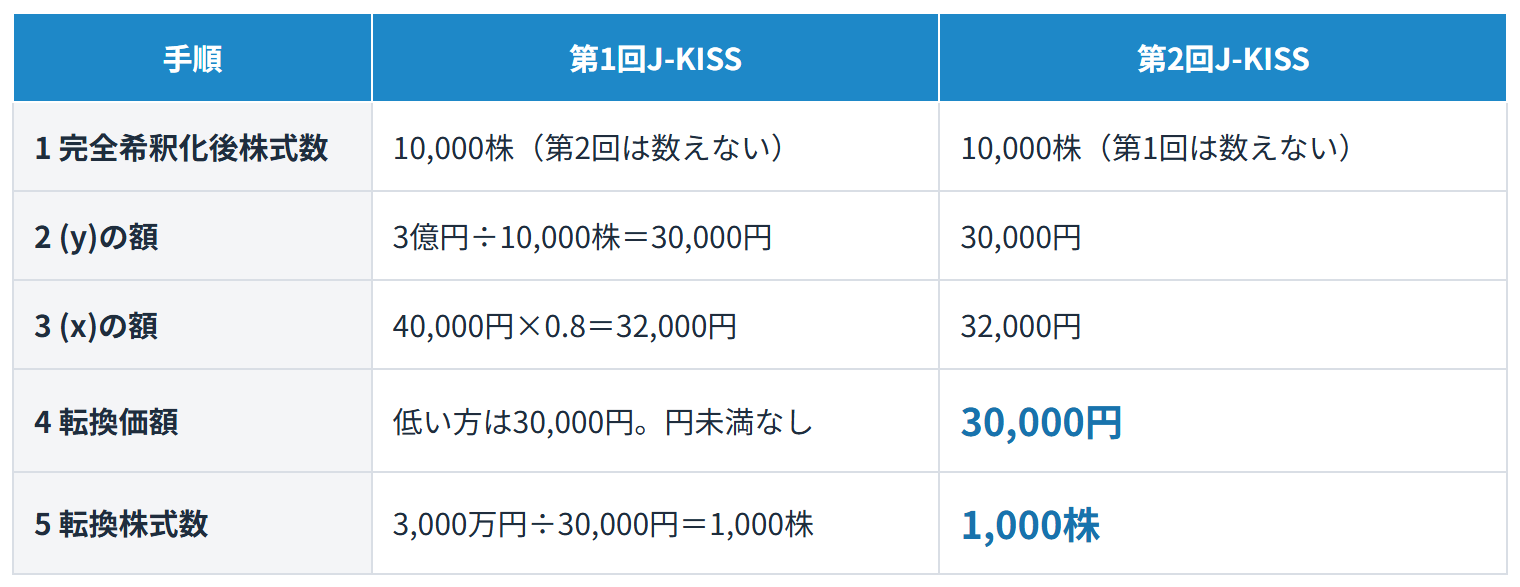
旧バージョンの完全希釈化後株式数は、J-KISS自身だけでなく「転換価額の定めを除き本新株予約権と同一の条件を有する新株予約権」も数えません。第1回から見た第2回、第2回から見た第1回がこれに当たると考えられるため、どちらの計算も数値例1と同じ分母になり、転換価額は互いに影響しません。2回分の合計は2,000株、払込総額は6,000万円です。次回株式資金調達で新しい投資家が取得する3,000株も含めると、転換後の発行済株式は、普通株式10,000株、J-KISSから転換された株式2,000株、新しい投資家の株式3,000株の合計15,000株です。J-KISSの投資家全体の持分は2,000株÷15,000株=約13.3パーセントになります。
端数の扱いは転換の経路で分かれる
J-KISSが株式に変わる経路は2つあります。1つ目は、次回株式資金調達が起きたことを条件に、投資家が自分で新株予約権を行使する経路です(同第(5)(a)号)。実務では、この経路による転換が多いです。この場合、1株未満の端数は切り捨てで、端数分を金銭で埋めることもしません(同第(1)号)。数値例3の投資家は1,299株を受け取り、0.99…株分は株式にも金銭にもなりません。
2つ目は、投資家が行使しないまま取得日を迎え、会社が新株予約権をまとめて取得して代わりに株式を交付する経路です(同第(6)(a)号)。この場合の端数は会社法234条のルールで処理します。投資家全員の端数を合計し、合計に相当する数の株式を会社が売却して、代金を端数に応じて配ります。端数の合計にも1株に満たない部分があれば、その部分は切り捨てます(会社法234条1項4号、2項)。数値例3では投資家が1人で端数は0.99…株ですから、合計も1株に満たず、売却する株式がありません。受け取るのは1,299株で、端数分の金銭もありません。
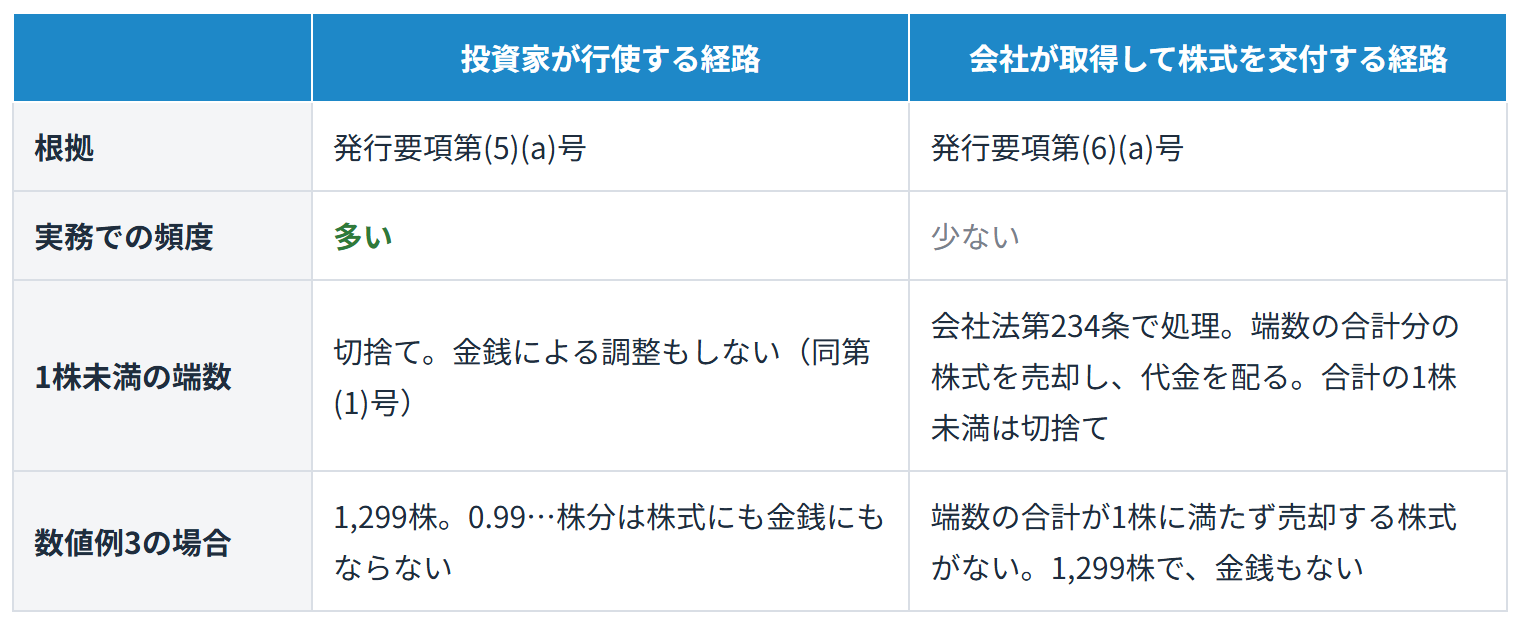
転換価額の切上げも株式数の切捨ても、投資家が受け取る株式数を減らす方向に働きます。
弁護士に相談するメリット
弁護士に相談することで、自社の資本構成と想定する次回ラウンドの株価を当てはめて投資家が受け取る株式数と創業者の持分を試算し、ストックオプションの発行時期や発行可能株式総数の枠、登記事項との整合まで含めて条件を固めることができます。
まとめ・ご相談はネクスパート法律事務所へ
J-KISSの転換価額は、完全希釈化後株式数を数え、評価上限額をそれで割った額と次回の1株当たり発行価額に0.8を乗じた額を比べ、低い方の円未満を切り上げて求めます。転換株式数は発行価額の総額を転換価額で割った数で、1株未満の端数は行使なら切捨て、取得条項なら会社法234条による処理です。分母には発行済のストックオプションだけでなく、発行を決議して未付与のものも入ると考えられ、J-KISS自身と、転換価額以外の条件が同じJ-KISSは入りません。転換前にストックオプションを発行または決議するとJ-KISSの投資家に渡る株式が増えるため、従業員向けストックオプションの発行時期は資金調達の計画と併せて決めておくことをお勧めします。
ネクスパート法律事務所では、企業の法律問題に関するご相談を承っております。お気軽にお問い合わせください。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に対する法的助言ではありません。具体的な対応については弁護士にご相談ください。
コラム監修者
小林 勇太
所属:東京オフィス
愛知県名古屋市出身。愛知県立千種高等学校、横浜国立大学経営学部を卒業後、公認会計士として大手監査法人に勤務。その後、ベンチャーCFOを経た上で、慶應義塾大学法科大学院在学中に新司法試験に合格。そして最高裁判所司法研修所を修了し、弁護士登録。主に企業法務分野に注力している。