更新日:2026年10月29日 (木)
公開日:2026年10月29日 (木)
【公認会計士有資格者の弁護士監修】J-KISSのひな形をそのまま使う前に確認したい条項
サマリー
J-KISSのひな形は無償で公開されており、空欄を埋めれば契約書の形になります。ただし、金額などの条件のうち空欄になっているのは1か所だけです。ほかの数字はあらかじめ入った状態で配布されており、投資家の間に序列を設ける条項や、後から条件が動く条項も組み込まれています。この記事では、発行を決める前に読んでおきたい条項を、ひな形の文言を引用しながら整理します。
この記事のポイント
- ひな形で条件が空欄になっているのは評価上限額だけです。調達額の下限1億円や割引後の掛け目0.8などは既定値が入った状態で配布されており、角括弧に入った数字は交渉の対象です。
- シリーズ全体の払込金額が500万円以上の投資家は「主要投資家」となり、情報請求権や優先引受権が与えられます。判定には関係者の払込金額も合算するため、範囲を広く取りすぎないよう金額を設定します。
- 最恵待遇条項により、後続証券等を発行したときは実行日から5日以内に通知し、後続投資契約の写しを添付します。後の条件が有利だと投資家が判断すれば、先行分の契約の変更などを請求できます。
- 会社は、払込みの後速やかに新株予約権原簿記載事項証明書を交付し、払込期日から30営業日以内に登記後の現在事項全部証明書を交付します。登記は会社法上、発行から2週間以内に申請します。
引用はいずれも旧バージョンのひな形によるものです。この記事で引用した条項は、断りを付けた箇所を除き、バージョン2.0でも同じ文言です。
ひな形の数字は交渉の出発点
条件の空欄は評価上限額の1か所だけ
ひな形の条件のうち空欄になっているのは、転換価額の上限を決める評価上限額です。バージョン2.0ではポストキャップという名称になっています。ここが投資家との実質的な価格交渉の対象です。
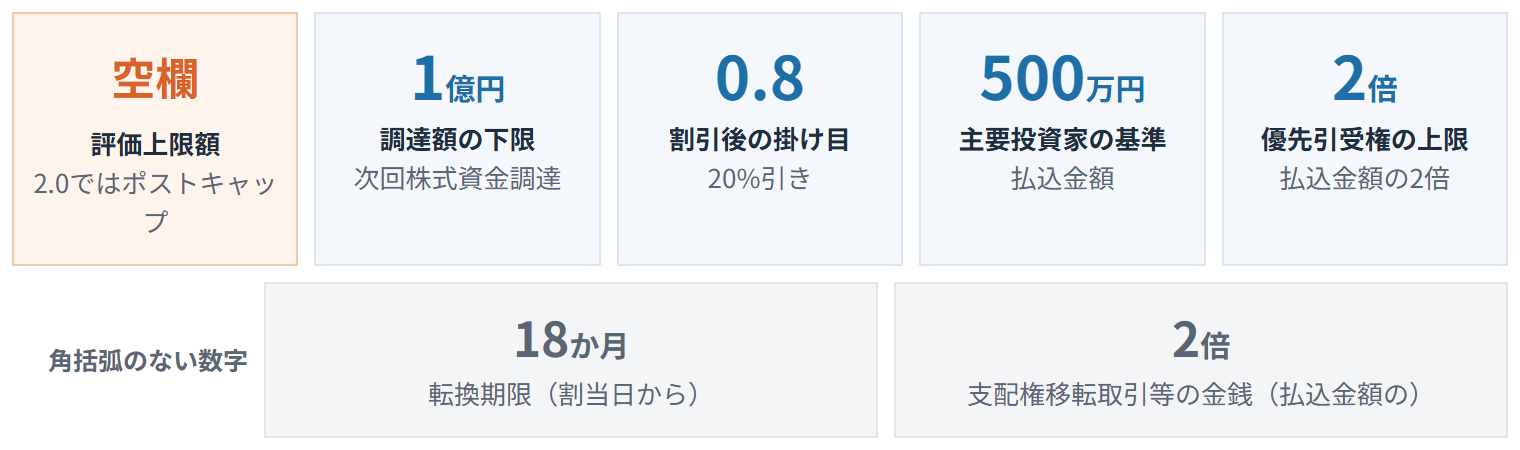
空欄以外の数字は、既定値が入った状態で配布されています。次回株式資金調達に当たる調達額の下限は1億円、割引後の掛け目は0.8(20%引き)、主要投資家に該当する払込金額の基準は500万円、優先引受権の参加上限額は払込金額の2倍です。角括弧に入っているということは、そこは交渉することが想定されているという意味です。なお、転換期限(割当日の18か月後)と、支配権移転取引等の場合に交付する金銭(払込金額の2倍)は、角括弧のない数字として定められています。空欄だけを埋めて締結すると、これらを検討しないまま合意したことになります。
自社の次回調達の規模と下限が合っているか
次回株式資金調達の定義は次のとおりです。
(x)割当日以降に資金調達を目的として当会社が行う(一連の)株式の発行(当該発行に際し転換により発行される株式の発行総額を除く総調達額が[100,000,000]円以上のものに限るものとし、以下「次回株式資金調達」という。)における1株あたり発行価額に[0.8]を乗じた額
出典:J-KISS型新株予約権投資契約書(旧バージョン)別紙1「発行要項」第(2)(a)(x)号
総調達額が1億円に届かない株式発行は、次回株式資金調達に当たりません。次のラウンドを5,000万円程度で見込んでいる会社が下限を1億円のまま締結すると、その調達では転換の条件が満たされないことになります。この数字は、自社の資金計画から決める項目です。
転換が起きないまま残る場面
行使は、原則として次回株式資金調達が発生することを条件とします。転換期限までにそれが起きない場合は、次の定めによります。
(b)前(a)号にかかわらず、次回株式資金調達が転換期限までに発生しない場合における本新株予約権の行使は、本新株予約権(転換価額の定めを除き本新株予約権と同一の条件を有する新株予約権を含む。以下本(b)号において同じ。)の発行価額の総額の過半数の本新株予約権の保有者がこれを承認した場合に限り行うことができる。
出典:同別紙1「発行要項」第(5)(b)号(この号はバージョン2.0では括弧内の表現が変わっています)
承認があれば行使でき、そのときの転換価額は評価上限額を承認日の完全希釈化後株式数で除した額です(同第(2)(b)号)。承認がなければ行使できません。
ここで見ておきたいのは、行使することができる期間が「各本新株予約権は、割当日の翌日以降、いつでも行使することができる」と定められている点です(同第(4)号)。終期がないため、期間の満了で新株予約権が消えることはありません。会社の側から消すには、支配権移転取引等が起きて金銭を対価とする取得条項を使うか、新株予約権者との合意により買い取るか、新株予約権者に放棄してもらうことになります。次の調達が想定どおりに進まなかった場合、転換されない新株予約権を抱えたまま次の投資家と交渉する状態が続きます。
投資家の間には序列がある~「主要投資家」という概念~
「主要投資家」の範囲
「主要投資家」の定義は、後記の最恵待遇条項と並んで、J-KISSにおいて会社が特に注視すべき条項です。
ひな形は、同じシリーズの新株予約権を持つ投資家を一律に扱っていません。払込金額が一定額以上の投資家を「主要投資家」と定義し、この投資家にだけ追加の権利を与えています。
「主要投資家」とは、本シリーズ新株予約権を有する者のうち、当該本シリーズ新株予約権について払い込むべき金額の全額(関係者が本シリーズ新株予約権の付与を受けている場合、当該関係者が本シリーズ新株予約権について払い込むべき金額の全額を加算するものとする。)が[5,000,000]円以上である者をいう。
「参加上限額」とは、本払込金額の[2]倍に相当する金額をいう。出典:同投資契約書第1.1条
判定の単位は1回の払込みではなく、シリーズ全体で払い込むべき金額の全額です。関係者が同じシリーズの新株予約権を持っている場合はその金額も合算するため、1社単独では基準に届かない投資家が、関係者(関係会社など)と合わせて主要投資家に当たることがあります。誰が主要投資家になるかは、割当ての段階で(追加の割当ても見込んで)確定させておきます。そして、特定の1~2者のみが「主要投資家」となるように金額を設定することが考えられます。
主要投資家に付く3つの権利
本会社は、主要投資家(本投資家が主要投資家に該当する場合、本投資家を含む。)に対し、以下の各号に定める権利を付与するものとする。
情報請求権
本会社は、本財務諸表等を、主要投資家から請求されたときは可能な限り速やかに(但し、遅くとも毎事業年度の各第一四半期から第三四半期の末日から30日以内又は各事業年度の末日から90日以内とする。)、主要投資家に対して交付する。なお、本財務諸表等は、合理的に詳細であり、かつ、一貫した方針に基づき作成されなければならない。
優先引受権
本会社は、本株式等を引き受け又はその付与を受ける者の募集(次回株式資金調達における募集又はそれまでに行われる募集を含むが、ストックオプションの発行を除く。)をしようとする場合、割当の決定を行う日の10営業日前までに、書面により、当該募集がある旨及び当該募集に係る本株式等の払込金額並びに当該募集の条件を、主要投資家に対して通知するものとする。この場合、主要投資家は、当該募集に参加する他の投資家と同一の条件により、本号に基づき引き受け又はその付与を受けた本株式等に係る払込金額の総額が参加上限額に充つるまで、一又は複数の募集において本株式等を引き受け又はその付与を受ける権利を有する。
主要投資家としての権利
本会社は、本契約締結日以後に発行される本株式等に係る発行要項、本株式等の発行又は付与を受けた者が締結する投資関連契約その他の書面において、主要な投資家又はこれに類する者に対して付与される権利(情報請求権、優先引受権を含むがこれらに限られない。)を本投資家に対して付与するものとする。出典:同第5.2条
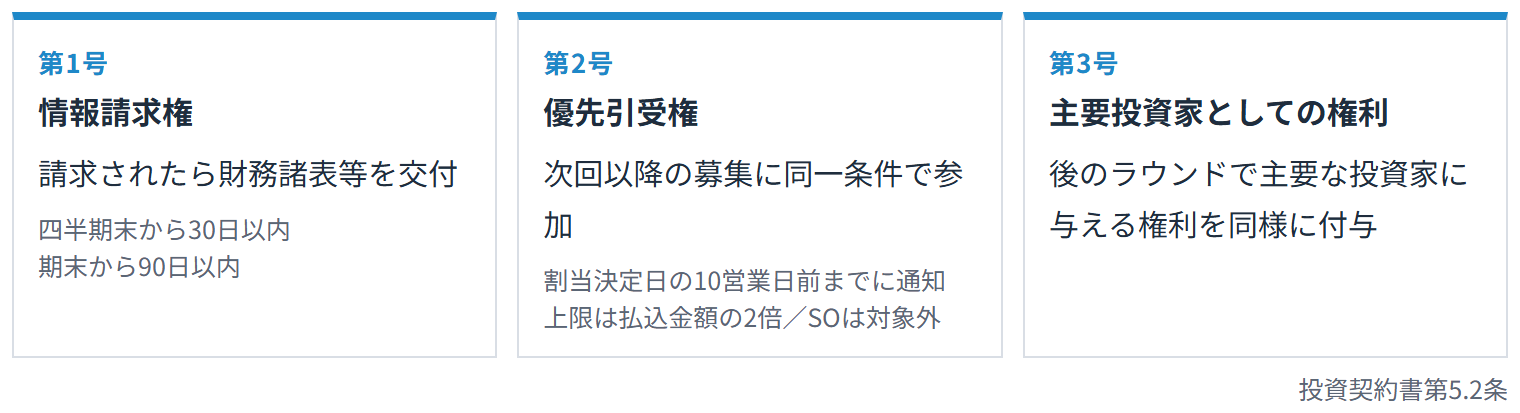
情報請求権は、主要投資家から請求を受けたときに財務諸表等を交付する義務で、交付の期限も定められています。四半期末から30日以内、期末から90日以内という日数に経理体制が追いつくかを、発行前に見ておきます。四半期の財務諸表を作る習慣のない会社では、この義務が実務上の負担になります。営業上の秘密や守秘性の高い情報について開示を拒めるという例外も置かれています(同条第1号)。
優先引受権は、次回以降の募集について、割当ての決定日の10営業日前までに条件を通知し、他の投資家と同一の条件で参加させるという内容です。参加できる金額の上限はその主要投資家自身の払込金額の2倍で、ストックオプションの発行は対象から外れています。次回ラウンドで新しい投資家に配分できる枠が、この分だけ先に埋まる可能性があります。10営業日という期間は、次回ラウンドの日程を組むときに織り込んでおく必要があります。
第3号の主要投資家としての権利は、将来の資金調達で他の主要な投資家に与える権利を、この投資家にも同じように与えるという定めです。後のラウンドで強い権利を認めると、シード期の投資家にも同じ権利が及びます。
「主要投資家」の範囲を広く取りすぎると、想定よりも多くの投資家に対して財務諸表等を請求に応じて交付する義務が生じたり、次回以降の株式等の募集の際に割当決定日の10営業日前までに募集の条件を通知する義務が生じたりと、かなり手間とコストがかかってしまうため、誰を「主要投資家」とするかの金額の設定は慎重に検討する必要があります。
「多数投資家」の合意で内容が変わる
投資家を個別に説得しなくても条件を変えられる仕組みも用意されています。
「多数投資家」とは、本シリーズ新株予約権の発行価額の総額の50%超に相当する本シリーズ新株予約権を単独又は複数で保有する新株予約権者をいう。
出典:同第1.1条
2.本投資家は、本会社と多数投資家が書面により合意した場合、本シリーズ新株予約権の内容の全部又は一部はかかる合意に従い変更され、又は本シリーズ新株予約権の全部若しくは一部の条件は放棄されるものとする。この場合、本投資家は、変更又は放棄につき必要となる書面の作成及び契約の締結に協力しなければならない。但し、第5.2条(本投資家のみが主要投資家である場合に限る。)、第5.3条、第5.5条、第5.12条及び第5.13条の規定は、本投資家の書面による同意なく変更又は放棄されない。本条に基づく変更又は放棄は、本会社及び現在及び将来の各本シリーズ投資家らに対して法的拘束力を有するものとする。
出典:同第5.13条第2項
ただし書に挙がった条項は、この方法では変えられません。主要投資家の権利(第5.2条)がただし書に入っているのは、その投資家だけが主要投資家である場合に限られます。主要投資家が複数いる会社では、多数投資家の合意によって主要投資家の権利も変更され得ることになります。もっとも、ここでいう変更は投資家との契約上の合意の話であり、新株予約権の内容(発行要項)を実際に変更するには、別途、株主総会の特別決議と変更の登記が必要です。
なお、会社と各投資家の契約は別個独立のものとされ、投資家が互いに連帯することはありません(同条第1項)。同じシリーズでも、契約は投資家ごとに1本ずつ存在します。
後から条件が動く条項~最恵待遇条項~
最恵待遇条項
最恵待遇条項は3つの項からなり、後続の証券を発行したときの通知義務、通知に記載する内容、条件をそろえる請求権の順に並んでいます。J-KISSにおいて会社が最も注視すべき条項の1つです。
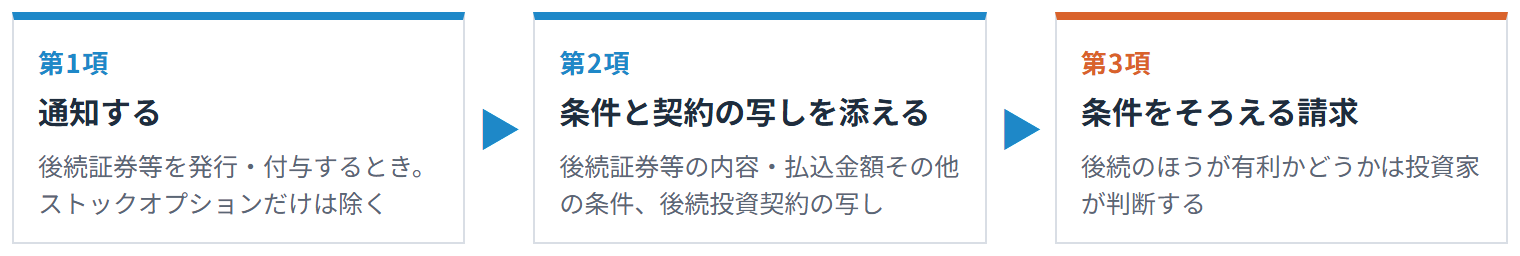
1.クロージング以降本転換の前に、第三者に新株予約権、新株予約権付社債その他株式への転換若しくは交換又は株式の購入若しくは取得が可能となる有価証券、オプションその他の権利(但し、ストックオプションを除き、以下「後続証券等」と総称する。)を発行し又は付与する場合、本会社は、本投資家に対して、当該発行又は付与の実行日から5日以内に、当該発行又は付与があった旨を書面により通知する。
出典:同第5.1条第1項
通知の対象は「後続証券等」で、新株予約権と新株予約権付社債のほか、株式への転換若しくは交換又は株式の購入若しくは取得が可能となる有価証券、オプションその他の権利まで含みます。除かれているのはストックオプションだけです。2回目以降のJ-KISSも、新株予約権付社債による調達も、この通知の対象に入ります。期限は実行日から5日以内で、営業日ではありません。同じシリーズの投資家が複数いるときは、その全員に通知します。
2.前項に定める通知に際しては、後続証券等の内容及び発行又は付与に係る払込金額その他の条件を記載し、また、本会社と後続証券等の発行又は付与を受けた者との間の投資契約その他の契約(以下「後続投資契約」という。)の写しを添付するものとする。
出典:同第5.1条第2項
通知には、後続証券等の内容と払込金額その他の条件を書き、あわせて後続投資契約の写しを添付します。後続の投資家との間で結んだ契約を、先行する投資家がそのまま読める状態になるということです。後続の投資家から秘密保持を求められる場面もあるため、次のラウンドの交渉に入る前に、先行分にこの定めがあることを相手に伝えておきます。
3.本投資家は、後続証券等又は後続投資契約が本新株予約権又は本契約の内容よりも後続証券等の発行若しくは付与を受けた者又は本会社と後続投資契約を締結した第三者にとって有利な条項を含んでいると判断した場合、その選択により、(i)本契約の内容を変更し当該条項と同内容の条項を含めること、及び/又は(ii)引受新株予約権を後続証券等と交換することを、本会社に対して請求できるものとする。
出典:同第5.1条第3項
条項上は、有利かどうかを投資家が判断する仕組みになっています。転換前に他の投資家へ新株予約権などを発行するときは、後の条件が先行分に及ぶことを前提に設計します。2回目、3回目のJ-KISSで、より低い評価上限額を出すと、1回目の投資家がその条件を選べることになります。なお、請求に応じて新株予約権の内容を変更し、または新株予約権を交換する場合には、株主総会の決議や登記といった会社法上の手続が別途必要になります。
会社が負う継続的な義務
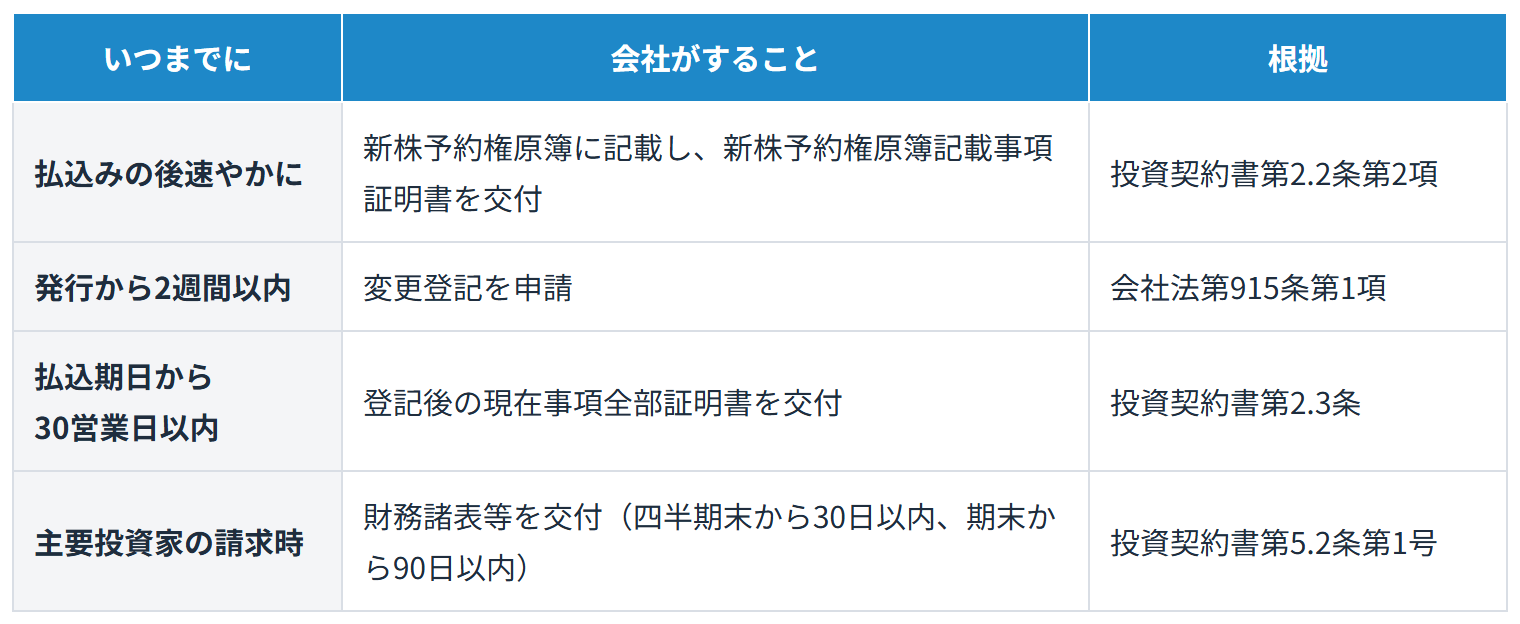
証明書の交付と登記の期限
2.本会社は、本払込期日において、前項に定める払込みの後速やかに、本会社の新株予約権原簿に引受新株予約権の発行に係る事項を記録又は記載した上、本投資家に対して、会社法第250条第1項に定める新株予約権原簿記載事項証明書を交付するものとする。
出典:同第2.2条第2項
本会社は、本払込期日の後速やかに引受新株予約権の発行について変更登記手続申請をするものとし、本払込期日から30営業日以内に、当該引受新株予約権の発行が反映された本会社の現在事項全部証明書を、本投資家に交付するものとする。
出典:同第2.3条
新株予約権原簿の作成は会社法上の義務ですが(会社法249条)、ひな形はさらに、払込みの後速やかに原簿へ記載し、新株予約権原簿記載事項証明書を交付することまで求めています。この証明書には代表取締役の署名または記名押印が必要です(会社法250条2項)。
登記は会社法上、発行から2週間以内です(会社法915条1項)。ひな形はこれに加えて、払込期日から30営業日以内に登記後の現在事項全部証明書を交付することを求めています。法定の2週間以内に申請すれば通常は間に合いますが、登記の完了と証明書の取得にかかる期間を考えると、申請を遅らせる余裕は大きくありません。
申請書の様式と登記すべき事項の記載例は法務局が公表しており、J-KISS型の例も掲げられています(参照:法務局「株式会社変更登記申請書(募集新株予約権の発行(又は新株予約権付社債の発行))」記載例1頁および7頁から9頁)。
費用の負担・補償と債務の順位
1.本会社は、適用ある法令の範囲内で、本契約に基づく本会社の本投資家に対する支払期日が到来した支払義務を履行させるために本投資家が負担した合理的な弁護士費用及び法務に関連して生じた費用を含む全ての費用(以下「本費用」という。)を、本投資家に対して支払うものとする。
出典:同第5.5条第1項
会社が支払を怠った場合に、投資家が回収のために使った弁護士費用を会社が負担するという定めです。同条第3項には、契約や新株予約権の解釈をめぐって訴訟等になった場合、有利な判断を得た当事者が相手方に弁護士費用と実費の償還を請求できるという定めも置かれています。
支配権移転取引等が起きたときに交付する金銭などの債務については、支払の順位も定められています。この債務は、他のシリーズ新株予約権に基づく債務や転換社債その他の一般債権者に対する債務と同順位です(同第5.14条)。株主より先に支払う債務が発生するという整理になります。
表明保証は創業者が自分で読む
投資契約書には、会社による表明保証が並んでいます(同第3.1条)。設立および存続、権限、取得勧誘、抵触の不存在、転換対象株式の発行、知的財産権、訴訟、反社会的勢力等、開示の9項目です。このうち創業期の会社で問題になりやすいのは知的財産権です。
本会社は、事業を現在又は将来において運営するために必要な、特許権、意匠権、実用新案、商標権、サービスマーク、商号、著作権、営業秘密、ライセンス、ドメインネームその他の財産的価値のある情報及びプロセス(外国法に基づくこれらに相当するもの及びこれらの権利を受ける権利を含む。)を、第三者の有するこれらの権利への抵触や侵害なく保有し、又は商業的に合理的な条件によりそれらの権利を獲得することが可能である。
出典:同第3.1条(知的財産権)
「将来において運営するために必要な」権利まで対象に入っています。創業者が前職で関与した技術を使っている場合、外部の受託先に開発を任せて著作権の帰属を書面にしていない場合、商号や屋号について商標登録を確認していない場合には、締結の前に事実関係を確かめておきます。表明保証が真実でなかったことにより投資家に生じた損害は、会社が補償する定めになっています(同第5.5条第4項)。
網羅的な特許調査を実施する予定がない会社では、この項目に「会社の知る限り」という限定を付すことを、締結の前に投資家へ求めることが考えられます。あわせて、将来の事業運営に必要な権利までは対象に含めない形とするよう交渉する余地もあります。
開示の項目は、投資判断に誤解を生じさせないために必要な事実を欠いていないことを保証する内容です。
訴訟の項目は、係属中の手続がないことに加えて、提起されるおそれがないことまで含みます。いずれも、投資家に伝えていない事情がないかを社内で確認したうえで締結する条項です。
発行可能株式総数(いわゆる「枠」)を先に確認する
新株予約権者が取得することとなる株式の数は、発行可能株式総数から発行済株式(自己株式を除きます。)の総数を控除して得た数を超えることができません(会社法113条4項)。J-KISSでは転換対象株式の数が算定方法で定まるため、想定される転換価額の下限で計算したときに枠が足りるかを、発行前に確認します。枠が足りなければ、あらかじめ発行可能株式総数を増やす定款変更を済ませる必要があります。
株式分割や株式併合があったときは転換対象株式の数が調整される定めもあるため(同第5.11条)、分割を予定している会社は併せて計算しておきます。
その他の条項
譲渡制限と承認の決議
J-KISSの新株予約権は譲渡制限新株予約権として設計されており、譲渡による取得には株主総会(取締役会設置会社では取締役会)の承認を要します(発行要項第(8)号)。投資契約書は、これに対応する義務を会社に負わせています。
3.本会社は、本条の定めに従い本新株予約権が譲渡されるときは、株主総会又は取締役会における承認の決議を取得するものとする。
出典:同第5.3条第3項
投資家は、関係者に対しては事前の書面による通知だけで譲渡でき、投資家の側で会社の同意を取り付ける必要はないという定めになっています(同条第2項)。もっとも、承認の決議そのものは別途必要で、会社の側は、譲渡があればその決議を取る義務を負います(同条第3項)。会社法上の承認の決定は株主総会(取締役会設置会社では取締役会)の決議によりますが、新株予約権の内容として別段の定めをすることもできます(会社法265条1項)。関係ファンドへの移管などで譲渡が生じたときに機関決定が必要になるため、決議機関を確認しておきます。
資本金に計上する額
行使により株式を発行する場合に増加する資本金の額は、会社計算規則17条1項により算出される資本金等増加限度額の2分の1とし、端数は切り上げるという定めになっています(発行要項第(9)(a)号)。残りは資本準備金です。
実務上、ここは修正することがほとんどありません。もっとも、資本金の額は、登記の際の登録免許税(増加した資本金の額の1,000分の7)や、資本金1億円を基準とする税務上の扱いに影響します。2分の1とするか全額とするかは、税務顧問にも確認しておくことが望ましいです。
弁護士に相談するメリット
J-KISSのひな形は、条項の並びも文言も投資家との交渉を経て作られたものです。空欄を埋めるだけで締結できる形になっている一方で、既定値のまま合意すれば、その数字で交渉が終わったことになります。弁護士に相談することで、自社の次回調達の規模と時期に照らして下限や転換期限を検討し、主要投資家に当たる投資家が誰になるかを割当ての段階で確定させ、表明保証の対象について事実関係を確認したうえで締結に進むことができます。
まとめ・ご相談はネクスパート法律事務所へ
J-KISSのひな形の条件のうち空欄になっているのは評価上限額だけで、調達額の下限や割引率、転換期限、主要投資家の基準は既定値が入った状態で配布されています。角括弧に入っている数字は交渉の対象です。
投資家の間には主要投資家と多数投資家という区分が置かれ、情報請求権や優先引受権の相手方が誰になるか、誰の合意で内容を変更できるかがこれで決まります。
最恵待遇条項と主要投資家としての権利(第5.2条第3号)により、次回以降の条件が先行分に及ぶ場面もあります。
会社の側は、新株予約権原簿記載事項証明書の交付、登記と現在事項全部証明書の交付、主要投資家の請求に応じた財務諸表の提供といった継続的な義務を負うほか、表明保証を行い、その違反について補償する義務も負います。発行可能株式総数の枠と譲渡の承認機関は、締結の前に会社法の側から確認しておく項目です。
締結を急ぐ前に、どの数字を自社で決めるのかを整理することをお勧めします。
ネクスパート法律事務所では、企業の法律問題に関するご相談を承っております。お気軽にお問い合わせください。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に対する法的助言ではありません。具体的な対応については弁護士にご相談ください。
コラム監修者
小林 勇太
所属:東京オフィス
愛知県名古屋市出身。愛知県立千種高等学校、横浜国立大学経営学部を卒業後、公認会計士として大手監査法人に勤務。その後、ベンチャーCFOを経た上で、慶應義塾大学法科大学院在学中に新司法試験に合格。そして最高裁判所司法研修所を修了し、弁護士登録。主に企業法務分野に注力している。