更新日:2026年11月9日 (月)
公開日:2026年11月9日 (月)
自己破産後に携帯は契約できる?端末の分割購入との違いを弁護士が解説
サマリー
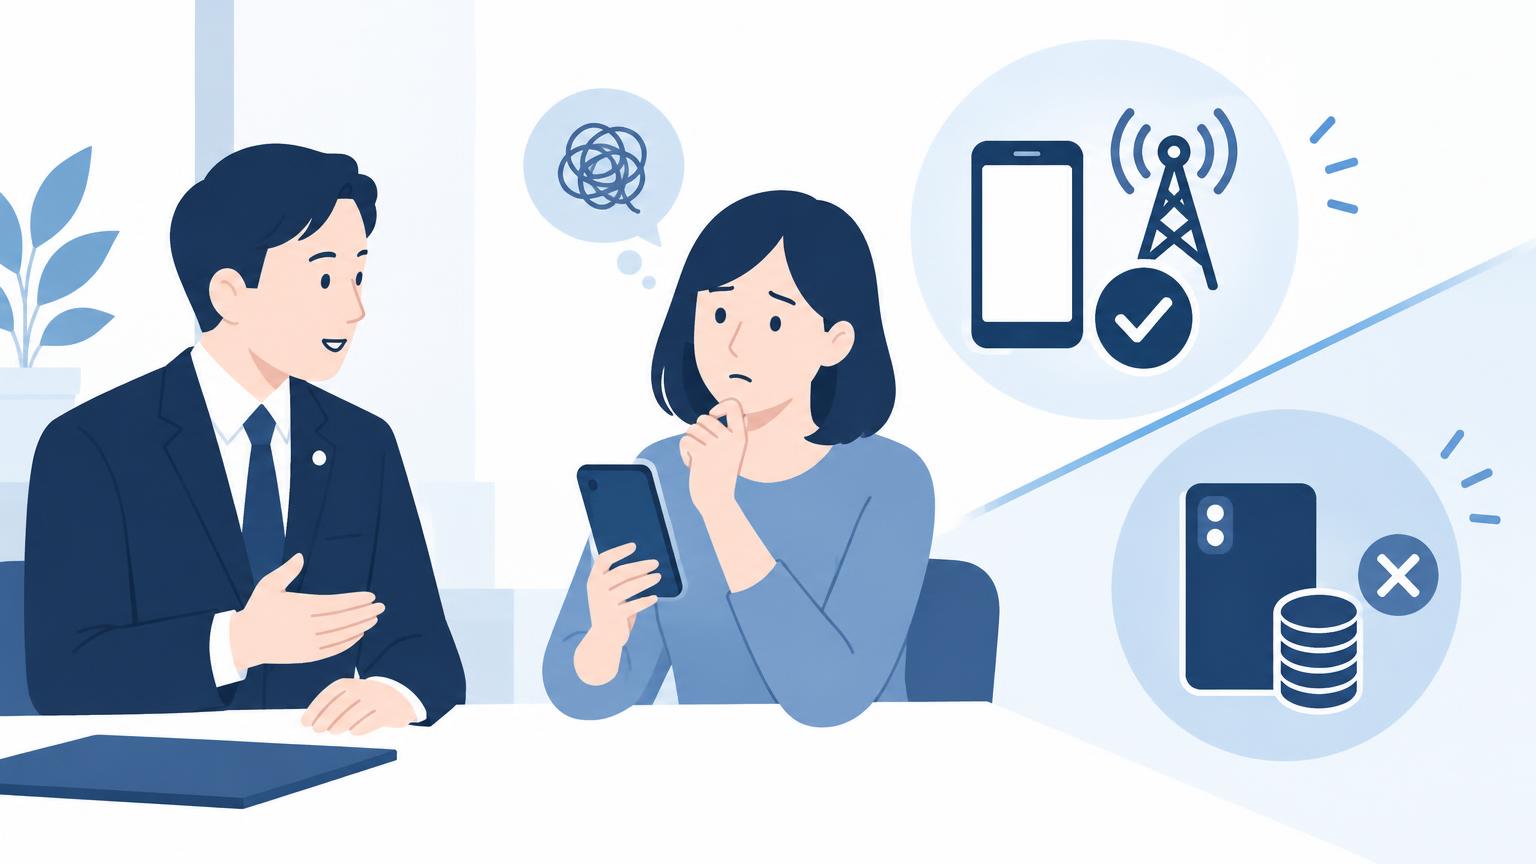
自己破産後の携帯電話契約・端末分割購入は可能なのか。最新調査結果と信用情報・契約審査の仕組みをもとに弁護士が解説します。
自己破産を検討する際、多くの方が気にするのが「手続き後の生活にどんな制限がかかるのか」という点です。なかでも携帯電話は日常生活に欠かせないため、契約できなくなるのではと不安を抱く方は少なくありません。2026年11月9日に配信された調査結果では、次のような結果が報じられています。
自己破産後も携帯の回線契約は90%ができた、端末の分割購入まで「できた」は69%——自己破産手続き後に申し込んだ経験者100人の調査を公開
出典:Newscast.jp
自己破産手続き後に実際に携帯電話を申し込んだ経験者100人のうち、回線契約ができたと回答した人は9割にのぼる一方、端末本体の分割購入ができたとする回答は約7割にとどまったとされています。この差が生まれる理由は、回線契約と端末の分割購入とでは法的な性質がまったく異なるためです。本コラムでは、自己破産と信用情報の関係、なぜ回線契約と分割購入で結果が分かれるのかを、法的な仕組みから解説します。
自己破産をすると携帯電話の「契約」自体はできなくなるのか
結論から言うと、自己破産をしたこと自体が携帯電話の回線契約を直接禁止する法律上の根拠はありません。自己破産は破産法に基づく手続きであり、同法の目的は債務者の経済的更生を図ること(破産法1条)にあります。破産法上、通信サービスの利用契約そのものを制限する規定は存在せず、携帯キャリアとの回線契約(電気通信役務の提供契約)は、民法上の役務提供契約・準委任契約的性質を持つ一般の契約にすぎません。
そのため、通信キャリア各社が独自に設けている契約審査基準に抵触しない限り、回線契約自体は自己破産後でも通常どおり結ぶことができます。今回紹介した調査で回線契約の「できた」の割合が9割と高かったのも、こうした法的性質の違いが背景にあると考えられます。ただし、キャリアによっては過去の料金未払いなどの契約情報(いわゆる社内ブラックリスト)を独自に保有している場合があり、これは信用情報機関の記録とは別物である点に注意が必要です。
端末の分割購入が難しくなる理由——信用情報と「割賦販売契約」の関係
一方、スマートフォン端末の分割購入は、法的には割賦販売法に基づく個別信用購入あっせん契約(いわゆる「個品割賦」)に該当します。これは実質的に金銭の立替払いを受ける与信取引であり、キャリアや提携信販会社は契約前に指定信用情報機関(CICなど)への照会を行うのが一般的です。
自己破産をすると、裁判所から免責許可決定を受けた場合、その情報は信用情報機関に事故情報(いわゆるブラックリスト)として登録されます。登録期間はおおむね5年から10年程度とされ、この期間中は新たなクレジット契約やローン、分割払いの審査に通りにくくなるのが実務上の一般的な傾向です。端末の分割購入が「できた」との回答が69%にとどまった背景には、この信用情報の登録期間中であるかどうかが大きく影響していると考えられます。
したがって、自己破産後に端末を使いたい場合は、分割払いではなく一括払いで購入するか、SIMフリー端末を家電量販店等で現金購入して契約するなどの方法が現実的な選択肢となります。
自己破産の手続きと生活に残る影響を正しく理解する
自己破産の効果として法律上明確に定められているのは、破産法253条に基づく債務の支払義務の免除(免責)と、同法上の資格制限(弁護士・司法書士・警備員など一部の職業に一時的な就業制限が生じる場合があること)が中心です。携帯電話の回線契約や日用品の購入など、日常生活に必要な契約そのものを禁止する規定は破産法には存在しません。
もっとも、自己破産の手続き中は、99万円を超える現金や一定の財産が原則として換価・配当の対象となる点(自由財産の範囲は裁判所の運用により異なります)、また手続き開始から免責決定までは一定の期間を要する点にも注意が必要です。信用情報への登録期間や、どのような生活上の影響が出るかは個々の事情によって異なるため、事前に弁護士へ相談し、具体的な見通しを確認しておくことが重要です。
まとめ
今回取り上げた調査結果は、自己破産をしても携帯電話の回線契約自体は多くの場合可能である一方、端末の分割購入は信用情報の影響を受けやすく、審査に通りにくくなる傾向があることを示しています。これは破産法と割賦販売法という異なる法律の性質の違いによるものであり、自己破産=すべての契約ができなくなる、という誤解は正しくありません。
自己破産を検討している方は、手続き後の生活にどのような影響が具体的に生じるのか、信用情報の登録期間も含めて正確に把握したうえで判断することが大切です。債務整理や自己破産の手続き、手続き後の生活設計でお困りの場合は、弁護士法人ネクスパート法律事務所までご相談ください。
コラム監修者
佐藤 塁
所属:代表(東京オフィス)
東京都杉並区出身。明治大学付属中野高校、明治大学法学部を経て、明治大学法科大学院を修了。2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2012年12月に弁護士登録(東京弁護士会)し、都内の法律事務所での勤務を経て、2016年1月に寺垣俊介とともにネクスパート法律事務所を創業。代表弁護士として一般民事から企業法務まで幅広い分野を手がけるとともに、全国に拠点を持つ事務所の経営にあたる。
早くからテクノロジーと法務の融合に取り組み、2021年にはAIを利用した法律文書作成サービスを開発するLegal AI株式会社の代表取締役に就任(現在は退任)。当時はAI技術が発展途上で技術的な壁に直面したが、この挑戦を通じて「法務業務こそAIの力を借りれば飛躍的に変わる」という確信を得る。以来そのビジョンを持ち続け、生成AIが広く普及した現在は事務所の業務全体でAIの活用を進めている。2026年には日本弁護士連合会「弁護士業務改革シンポジウム」にパネリストとして登壇した。ブロックチェーン・Web3分野の法務や海外法人の設立支援にも取り組み、公益法人主催のセミナー等で講師を務める。
公正取引委員会・中小企業庁「適正取引推進講習会」講師、日本弁護士連合会代議員、東京弁護士会常議員を歴任。弁護士業務のかたわら、2014年に東京青年会議所に入会して以来、10年以上にわたりボランティア活動に取り組む。2017年からは国際的な社会奉仕団体であるライオンズクラブに所属し、2022年には東京数寄屋橋ライオンズクラブ第57代会長を務めた。献血の呼びかけ、障がい者スポーツ大会の支援、保護犬活動のほか、弁護士として小中学生への法教育や薬物乱用防止教育にも携わっている。