更新日:2026年11月20日 (金)
公開日:2026年11月20日 (金)
法人破産で仕掛品はどうなる?取扱いの注意点や財産換価を解説
サマリー
製造業や建設業、IT受託開発などで法人破産を検討する際、製造途中や施工途中の「仕掛品」をどう扱うべきか悩む経営者は少なくありません。
「完成させて納品すべきか」「処分して現金化してもよいのか」など、判断に迷う点も多いでしょう。
仕掛品は会社の資産として破産手続きの対象となるため、独断での処分や作業継続には法的なリスクが伴います。
この記事では、法人破産における仕掛品の法的な位置づけや破産管財人による処理の流れ、申立前に留意すべき取扱い上の注意点を解説します。
法人破産における「仕掛品」の法的な位置づけ
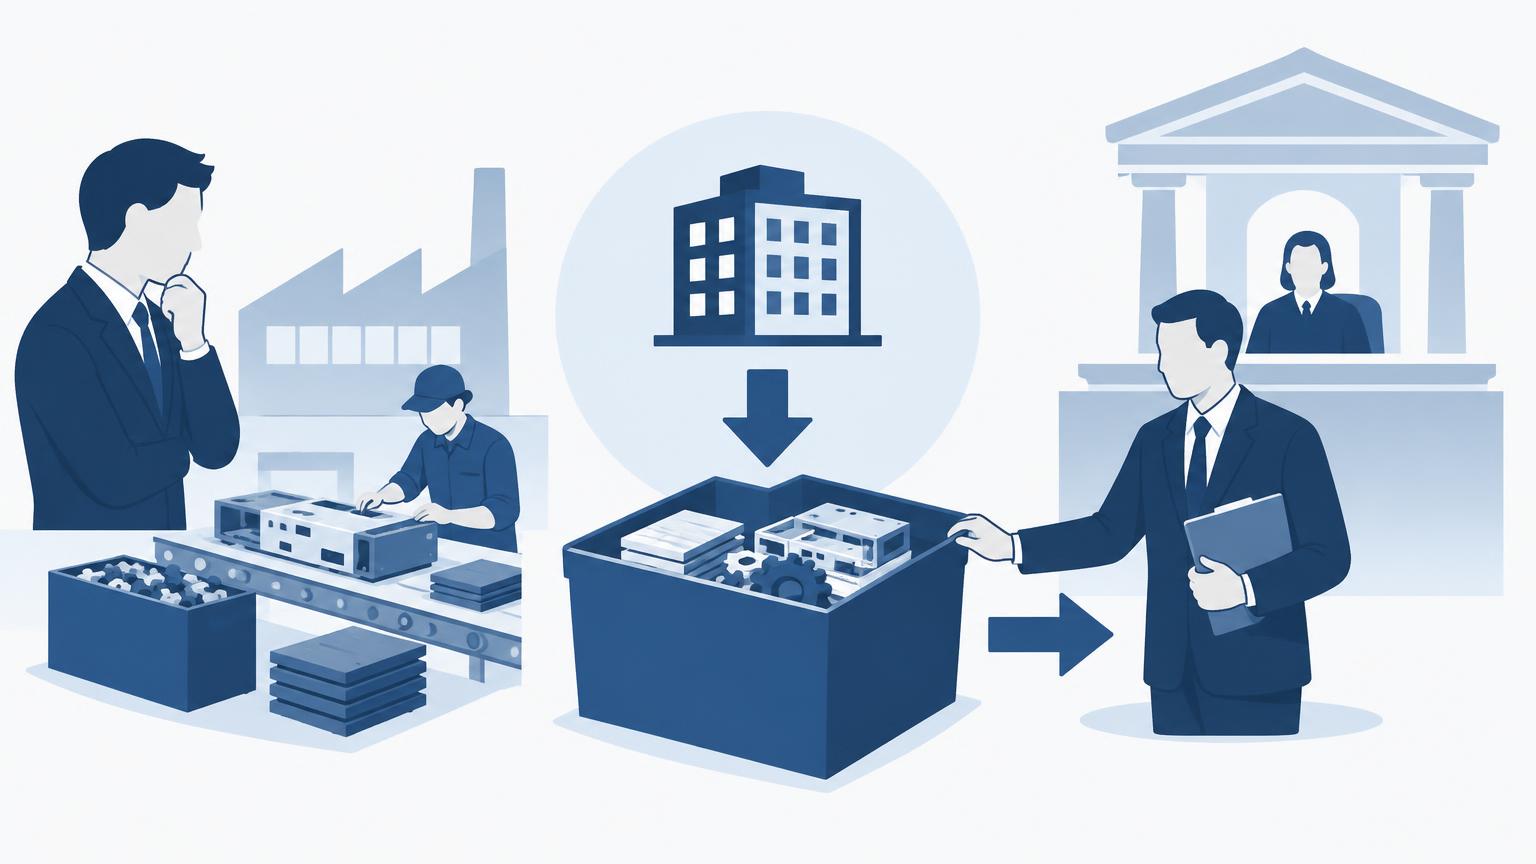
法人破産の手続きにおいて、事業活動の過程で生じた未完成の製品や進行中の業務は、法律上「会社の財産」として扱われます。
破産手続開始決定が下りると、破産会社が保有していた一切の財産は「破産財団」を構成し、その管理・処分権は裁判所から選任された破産管財人に専属することになります。
仕掛品は未完成であっても破産財団に帰属するため、経営者が勝手に処分したり第三者に譲渡したりすることはできません。
製造工程にある作りかけの部品や組み立て前の製品はもちろんのこと、まだ納品に至っていないサービス提供の準備作業なども、投下された原材料や労務費の価値が内在する財産として破産財団に含まれます。
これらは破産管財人によって換価され、最終的に債権者への配当原資に充てられる対象となります。
業種ごとにみる仕掛品の典型例と会計上の取扱い
「仕掛品」と一口に言っても、事業形態によってその実態や計上される勘定科目は大きく異なります。
有形の物だけでなく、無形の役務提供や受託開発に関する工程中の作業も法的には仕掛品と同様の資産価値を持つものとして考慮されます。
| 業種 | 会計上の主な勘定科目 | 仕掛品の具体例 | 破産手続きにおける主な着眼点 |
|---|---|---|---|
| 製造業 | 仕掛品・半製品 | 加工途中の金属部品、未包装の製品、調合済みの原料など | 完成させて売却するか、スクラップ等として売却するかの判断 |
| 建設業 | 未成工事支出金 | 施工途中の建物・内装、工事現場に搬入済みの建築資材など | 工事続行の可否、下請業者や発注者との権利関係の精算 |
| IT・ソフトウェア業 | 仕掛品・ソフトウェア仮勘定 | 受託開発中のシステムコード、デザインカンプ、検証環境など | 著作権・知的財産権の帰属、納品による売掛金回収の可能性 |
| 受託サービス業 | 仕掛品 | 調査・研究の途中成果物、印刷前の版下データなど | 契約解除に伴う既履行部分の費用請求やデータの引き渡し |
たとえば建設業における未成工事支出金は、現場に投入された資材費や人件費が集約されたものであり、破産手続きでは請負契約の処理と密接に関連します。
また、IT業における開発途中のソースコードなども、発注者との契約内容や進捗度合いによって資産評価が大きく変動します。
このように、仕掛品は単なる「作りかけの不要物」ではなく、換価や債務の清算に関わる重要な資産として法的に位置づけられている点を正しく把握しておく必要があります。
破産手続きにおいて仕掛品はどのように処理されるか
破産手続開始決定が下されると、仕掛品を含む破産会社の全財産の管理処分権は裁判所から選任された破産管財人に移管されます。
そのため、仕掛品を完成させて納品するか、あるいはそのまま売却・処分するかといった判断はすべて破産管財人が行います。
双方未履行双務契約の解除または履行の選択
発注者から注文を受けて製造や開発を行っている途中の請負契約などは、破産法上「双方未履行双務契約」に該当することが一般的です。
この場合、破産管財人は破産法第53条に基づき、契約を解除するか、または契約をそのまま履行して仕事を完成させるかを選択します。
実務上は、従業員の解雇や事業所の閉鎖に伴い作業継続が困難であることや、追加費用の支出リスクを避けるため、契約解除が選択されるケースが多く見られます。
もっとも、工程がほぼ終了しており、わずかな手間で納品と代金回収が見込める例外的な状況では、履行が選択されることもあります。
破産管財人が契約の解除を選択した場合、仕掛品は破産財団を構成する換価対象資産として処理されます。
仕掛品の換価処分と発注者との協議
契約が解除された仕掛品について、破産管財人は破産財団の価値を最大化するために換価手続きを進めます。
具体的には、発注者に対して「未完成のまま買い取ってもらえないか」を打診し、発注者が別の業者に仕上げを依頼するために現状品を引き取る交渉を行うことが典型的です。
発注者への売却が成立しない場合は、同業者や専門の買取業者への転売、あるいは部品・原材料単位でのスクラップ売却などが検討されます。
特注品などで一切の市場価値がなく、保管費用だけがかさむと判断された場合には、裁判所の許可を得たうえで破産財団から放棄(廃棄処分)されることもあります。
| 処理方法 | 選択される主な状況 | 回収・清算の取扱い |
|---|---|---|
| 契約履行(完成・納品) | ほぼ完成しており追加コストをかけずに代金全額を回収できる場合 | 約定の報酬全額を破産財団に組み入れ |
| 現状での発注者への譲渡 | 発注者が他社で完成させる等の目的で現状品の引取りを希望する場合 | 出来高相当額や協議による売却代金を回収 |
| 第三者への売却・スクラップ化 | 汎用性のある資材や部品が含まれ、他社に転売できる場合 | 中古市場や買取業者からの換価代金を回収 |
| 財団放棄(廃棄処分) | 特注品で転売不能であり、保管費用が過大となる場合 | 資産価値なしとして破産財団から除外・処分 |
なお、発注者との間ですでに一部支払われた前払金や未払いの出来高代金がある場合、管財人と発注者との間で清算協議が行われます。
発注者側から中途解約に伴う損害賠償請求や違約金との相殺が主張されることも多く、法的な権利関係の整理を経て最終的な回収額が確定します。
破産申立前に経営者が注意すべき仕掛品の取扱い
法人破産の申立てを検討している段階では、仕掛品の取扱いについて慎重な判断が求められます。
資金繰りが行き詰まった状況であっても、経営者の自己判断によって仕掛品を動かすと、法的なトラブルに発展するケースがあります。
独断での安値売却や処分に伴う法的リスク
手元資金を少しでも確保しようとして、製造途中の製品をスクラップ業者に安価で売却したり、原材料を勝手に処分したりすることは避ける必要があります。
適正価格から乖離した不当な安値での売却は詐害行為と評価される可能性があり、破産手続き開始後に管財人から否認権を行使される要因となります。
また、特定の買掛金と相殺するために取引先へ仕掛品を引き渡す行為も、偏頗弁済とみなされるリスクをはらんでいます。
独断での仕掛品処分は、破産管財人による否認権の行使や損害賠償請求の対象となり得る重大な行為です。
無理な完成を目指すことによる負債拡大のリスク
「完成させて納品すれば売掛金が入る」と考え、破産直前まで現場の作業を継続させようとする判断も注意が必要です。
完成を目指す過程で追加の資材調達や外注費の発生を伴う場合、支払いの見込みがないまま債務を増やす結果になりかねません。
資金ショートが確実な状況で新たな仕入れや発注を行うと、取引先にさらなる損害を与え、詐欺的な取引として責任を問われるおそれもあります。
作業を継続すべきか中止すべきかは、独断ではなく法的な観点を含めて慎重に検討しなければなりません。
正確な棚卸しと現状保全の徹底
申立準備において経営者が取り組むべき対応は、仕掛品の正確な現況把握と保全です。
現場にある資産の散逸を防ぐため、勝手な移動や持ち出しを禁止し、どの工程まで進んでいるかを客観的に記録することが求められます。
| 確認項目 | 具体的な確認・記録内容 |
|---|---|
| 進捗状況・工程 | 現在の完成度合(%)、残存する未完了工程、仕様書や設計図面の所在 |
| 投下コスト | これまでに対象案件へ投入された原材料費、外注加工費、人件費等の集計 |
| 現物の保全・保管 | 保管場所の特定、現物の写真撮影、毀損や紛失を防ぐための管理状況 |
正確な仕掛品リストや図面、写真などの資料が整理されていると、手続き開始後に管財人が適正な評価や換価方法を速やかに判断しやすくなります。
まずは現状を確定させ、そのままの状態で保全することが実務上の基本姿勢となります。
仕掛品がある場合の弁護士への相談
製造途中や施工途中の仕掛品を抱えた状態で事業の継続が困難となった場合、どの時点で作業を止め、どのように取引先へ説明すべきかの判断は容易ではありません。
工程の進捗度合いや契約関係によって選択すべき道は異なります。
仕掛品の取り扱い方針は破産申立後の手続き全体に影響を与えるため、早い段階で弁護士のアドバイスを受けながら検討を進めることが望まれます。
業務の継続か中止かを早期に判断する利点
仕掛品を完成させて納品したほうが回収額が増えるケースがある一方で、作業を続けることで人件費や材料費などの追加支出が膨らみ、結果として債権者全体の不利益となるケースもあります。
弁護士と事前に協議を行うことで、残された資金や納品までの所要期間、発注者との契約内容を総合的に踏まえ、法的なリスクを抑えた現実的な方針を立てやすくなります。
自己判断による中途半端な作業継続を避け、適切なタイミングで事業停止の判断を下すことが、事業停止に伴う混乱を最小限に抑える基盤となります。
取引先や発注者との窓口一本化とトラブル防止
仕掛品が存在する現場では、事業停止の兆候を察知した発注者や元請業者から、納期の履行や資材の即時引き渡しを強く迫られる事態が少なくありません。
経営者自身が個別に対応しようとすると、一部の取引先の要求に押されて不公平な引き渡しを行ってしまったり、激しい抗議を受けて精神的な負担を抱えたりするリスクがあります。
申立代理人弁護士が受任通知を送付して外部との窓口を一本化すれば、以後の交渉や問い合わせはすべて代理人を通じて行われます。
法的手続きに基づいた冷静な説明が可能となり、不当な資材持ち出しなどの現場トラブルを防ぐ体制が整います。
| 検討項目 | 経営者単独で対応する場合 | 申立代理人弁護士と連携する場合 |
|---|---|---|
| 作業継続の可否判断 | 納品責任感から無理に作業を続け、負債を増やす傾向がある | 費用対効果や破産法上の観点から客観的に中止・継続を検討できる |
| 取引先・発注者への対応 | 個別の催促や抗議に追われ、公平な対応が難しくなる | 窓口を弁護士に一本化し、法的手続きに則って冷静に対応できる |
| 現場の資産・仕掛品の保全 | 取引先による無断引き上げなどの混乱が生じやすい | 受任通知等により現状維持を要請し、不当な持ち出しを抑止しやすい |
まとめ
法人破産において、製造途中や施工途中にある仕掛品は破産財団を構成する重要な財産です。
その換価や契約の解除・履行の選択などは、破産手続き開始後に破産管財人の管理下で進められることになります。
申立前に自己判断で安易に処分したり作業を継続したりすると、否認権の行使など思わぬ不利益を被る可能性があるため、正確な現状把握と保全に努める必要があります。
仕掛品を抱えた状態での事業停止や破産手続きの進め方にお悩みの際は、早期に弁護士法人ネクスパート法律事務所までご相談ください。
※本記事は、一般的な法律情報の提供を目的とするものであり、個別の事案に対する法的助言を提供するものではありません。具体的な事情によって法的な結論は異なりますので、個別の問題については弁護士にご相談ください。
なお、本記事の内容は掲載時点の法令・情報等に基づいています。法改正や裁判例の変更等により、現在の取扱いと異なる場合がありますので、あらかじめご了承ください。
コラム監修者
寺垣 俊介
所属:代表(東京オフィス)
広島県広島市出身。修道中学・高校を経て、慶應義塾大学商学部で経営・会計・商取引を学ぶ。その後、青山学院大学法科大学院を修了して2011年に新司法試験に合格し、最高裁判所司法研修所を修了(65期)。2013年1月に第二東京弁護士会に弁護士登録し、都内法律事務所で個人・法人を問わず幅広い分野の相談・交渉に取り組む。
2016年1月に佐藤塁と共にネクスパート法律事務所を創業し、共同代表として、東京オフィスを拠点に、企業のコーポレート法務、M&A・事業承継、薬事・医事法務を中心に取り扱う。商学部で培った経営の視点を生かし、法的な可否にとどまらず、事業への影響や実行可能性まで含めた選択肢を示すことを重視している。
また、一般社団法人薬機法医療法規格協会の代表理事、一般社団法人日本美容サロン協議会の監事、一般社団法人睡眠ヘルスケア協議会の外部有識者(認証評価委員)を務め、医療・美容・ヘルスケア分野の広告規制や業界の自主的なルールづくりにも関わっている。依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。