サマリー
消費者庁は令和8年(2026年)10月28日、注文住宅の建築請負に係る役務を提供する住宅情報館株式会社、一建設株式会社、株式会社飯田産業及び株式会社アーネストワンの4社(いずれも飯田グループ)に対し、「No.1」「3冠」等の表示について、不当景品類及び不当表示防止法(以下「景品表示法」といいます。)に基づく課徴金納付命令を発出しました(https://www.caa.go.jp/notice/entry/047891/)。
4社の課徴金額は合計4億4116万円です。本記事では、元消費者庁執行担当の目線から、今回の事案の概要を確認し、No.1表示で事業者が気をつけるべき点を整理します。
この記事のポイント
- 消費者庁は、「土地情報が豊富な注文住宅会社」等の3項目の表示について、根拠とされた調査が、利用経験の有無を確認せず、各社ウェブサイトの印象を尋ねたものにすぎず、客観的な調査に基づくものではなかったと判断しました。
- 4社は、調査結果が客観的な調査に基づくものか、表示内容と対応しているかを十分に検証していなかったと判断され、「相当の注意を怠った者でない」とは認められませんでした。
- No.1表示の根拠となる調査は、比較対象、調査対象者、調査方法、表示との対応の4点を満たす必要があります。調査会社に任せきりにせず、広告主自身が調査の中身を確認する必要があります。
- 課徴金は、表示をした期間だけでなく、表示をやめた後最長6か月間の取引も算定の基礎に含まれます。表示期間が約1か月から3か月でも、課徴金は4社で合計4億円を超えました。
課徴金納付命令の概要
消費者庁の公表資料によると、4社は、飯田グループホールディングス株式会社(以下「飯田GHD」といいます。)と共同して、注文住宅の建築請負に係る役務(以下「本件役務」といいます。)を一般消費者に提供していました。消費者庁は、4社がチラシや自社ウェブサイトで行った本件役務の表示が優良誤認表示(景品表示法5条1号)に当たるとして、同法8条1項に基づき、それぞれ次の課徴金の納付を命じました。
課徴金額(公表資料の別表1-1・1-2)
- 住宅情報館: 1億6703万円 (売上額55億6790万8615円)
- 一建設: 1億2439万円 (売上額41億4636万9796円)
- 飯田産業: 3691万円 (売上額12億3064万7124円)
- アーネストワン: 1億1283万円 (売上額37億6114万7117円)
先行する措置命令との関係
本件の表示については、令和6年2月29日付けで、飯田GHDと4社の計5社に対する措置命令がすでに出されています(公表は同年3月1日)。今回の課徴金納付命令は、この措置命令の対象とされた表示のうち、4社が行った表示について、課徴金の納付を命じたものです。措置命令の公表から課徴金納付命令まで、約2年8か月が経過しています。
措置命令の名宛人であった飯田GHD自身は、今回の課徴金納付命令の対象になっていません。課徴金は、課徴金対象行為に係る商品・役務の売上額を基礎に算定されるため(景品表示法8条1項)、自ら本件役務を供給していない持株会社については、算定の基礎となる売上額がないことによるものと考えられます。
消費者庁が問題とした表示と調査
対象となった表示
公表資料によると、住宅情報館は、令和4年2月18日から同年3月26日までの間に千葉県、群馬県、埼玉県及び東京都(清瀬市)の一部地域で配布したポスティングチラシにおいて、「飯田グループの注文住宅は3項目で顧客満足度No.1」、「No.1 日本トレンドリサーチ 土地情報が豊富な注文住宅会社」、「No.1 日本トレンドリサーチ 高品質なのにローコストな注文住宅会社」及び「No.1 日本トレンドリサーチ 初めて住宅を建てる方におすすめの注文住宅会社」と表示していました。
一建設、飯田産業及びアーネストワンは、令和5年6月から9月にかけて、それぞれの自社ウェブサイトにおいて、「飯田グループは皆様に選ばれて3冠達成」、「信頼の3冠獲得 第1位」等の文言とともに、同じ3項目について「No.1 」の表示をしていました。
消費者庁は、これらの表示が、「土地情報が豊富な注文住宅会社」、「高品質なのにローコストな注文住宅会社」及び「初めて住宅を建てる方におすすめの注文住宅会社」の3項目(以下「本件3項目」といいます。)について、本件役務や他社の同種の役務を実際に利用したことがある者又は知見等を有する者を対象に調査した結果、4社を含む飯田グループが提供する本件役務に係る順位が第1位であるかのように示す表示であったと認定しました。
根拠とされた調査の実態
消費者庁は、表示の根拠とされた調査について、次のように判断しました。
調査の客観性に関する消費者庁の認定(公表資料2⑵エ)
飯田GHDが委託した事業者による調査は、本件3項目について、回答者が本件役務や他社の同種の役務を実際に利用したことがある者か又は知見等を有する者かを確認することなく、飯田GHDと委託先が任意に指定した9事業者のみを対比し、各事業者のウェブサイトの印象を問うものであり、客観的な調査に基づくものではなかった。また、各表示は、当該調査結果を正確かつ適正に引用しているものではなかった。
つまり、消費者庁は、①回答者の利用経験や知見を確認していない、②比較対象を委託先が任意に選んだ9社に限っている、③各社のウェブサイトを見た印象を尋ねるにすぎない、という3点から、調査の客観性を否定しました。いわゆる「イメージ調査」に基づいて、実際の利用者が選んだかのような「No.1」「顧客満足度No.1」を表示していたと判断されたものです。
「相当の注意」が認められなかった理由
課徴金納付命令は、事業者が、課徴金対象行為をした期間を通じて、表示が優良誤認表示に当たることを知らず、かつ、知らないことについて相当の注意を怠った者でないと認められるときは、行われません(景品表示法8条1項ただし書)。
本件で消費者庁は、4社がいずれも、表示の根拠とされる調査結果が客観的な調査に基づくものであるか、調査結果と表示内容が適切に対応しているかについて十分な検証を行うことなく表示をしていたとして、このただし書に当たらないと判断しました。調査を委託したのはグループの持株会社であり、4社自身が調査を設計したわけではありませんが、消費者庁は、表示を行う各社に、調査の客観性と表示との対応関係を検証する責任があったと判断したことになります。
なお、注意が必要な点として、通常、課徴金納付命令の認定書では「相当の注意」について詳細な事実関係は記載されません。本件における認定でも「十分な検証を行うことなく」としか理由は書かれていません。消費者庁では、「相当の注意」の要件該当性について詳細に検討されていると考えられますが、書面ではこのような粒度の記載しかなされないことに留意する必要があります。
No.1表示で事業者が気をつけるべきこと
No.1表示は、「売上No.1」「顧客満足度No.1」のように、自社の商品・サービスが競争事業者との比較で第1位であると強調する表示です。商品・サービスの内容が他社より優れていることを示す表示ですので、根拠がなければ優良誤認表示(景品表示法5条1号)になります。
消費者庁は、令和6年9月26日に「No.1表示に関する実態調査報告書」(以下「報告書」といいます。)を公表し、特にアンケート調査等による主観的評価のNo.1表示について、景品表示法上の考え方を示しています。本件の措置命令は令和6年2月29日に行われており、この報告書の公表前に出されたものです。しかし、報告書は過去の措置命令事案を踏まえて作成されており、本件で問題とされた点は、報告書が挙げる典型例と重なる点があるため、以下では報告書を参考にNo.1表示に関するポイントを説明します。
No.1表示の根拠となる調査の4要件
報告書は、主観的評価によるNo.1表示の根拠となる調査が「合理的な根拠」と認められるためには、少なくとも次の4点を満たす必要があるとしています(17頁)。
- ① 比較する商品等が適切に選定されていること
- ② 調査対象者が適切に選定されていること
- ③ 調査が公平な方法で実施されていること
- ④ 表示内容と調査結果が適切に対応していること
本件に当てはめると、比較対象を委託先が任意に指定した9社に限った点は①に、利用経験や知見を確認せずに回答者を集めた点は②に、ウェブサイトの印象を尋ねただけの結果を「顧客満足度No.1」等と表示した点は④に、それぞれ関わります。
なお、実務上注意が必要な点として、本件の措置命令及び課徴金納付命令は、No.1表示について「客観的な調査」かどうかという基準で判断していますが、報告書は「合理的な根拠」かどうかという基準になっています。この「客観的な調査」という基準は、平成20年6月13日に公正取引委員会事務総局が公表した「No.1表示に関する実態調査報告書」に記載されている「客観的な調査」という考え方に基づくものと考えられます。しかし、公正取引委員会の報告書は平成20年に公表されたもので相当に古いものとなっており、また内容的にも抽象的な記載が多いです。
よって、措置命令書や課徴金納付命令書においては「客観的な調査」と記載されていますが、実際の検討の際には、報告書記載の上記①~④の事項をベースにすべきであると考えられます。
「顧客満足度」「選ばれて」の表示と実利用者への調査
報告書は、「顧客満足度No.1」のような表示について、少なくとも、対象商品等を実際に利用したことがある者でなければ、その商品等に満足したかどうかを適切に判断することはできないとしています(19頁)。そのため、「顧客満足度」といった調査事項について、利用経験の有無を確認せずに調査対象者を選んでいる場合、その表示は合理的な根拠に基づいているとはいえず、景品表示法上問題となるおそれがあると整理されています。
報告書は、「満足度No.1」の根拠として、各社のウェブサイトを見た印象だけを尋ねる「イメージ調査」のみを実施しているケースについて、景品表示法上問題となるおそれがあると記しています(19頁)。あわせて、「サイトイメージ調査」「本ブランドの利用有無は聴取していません」といった注記を付けても、表示内容と調査結果が対応していないことに変わりはないとしているので注意が必要です(20頁)。
「おすすめ」「選ばれて」「信頼の」といった言葉も、一般消費者には、実際に利用した人の評価に基づく表示として受け取られます。報告書の消費者意識調査では、「利用したい」「コスパが良いと思う」型の表示でも、約5割の消費者が実際の利用者に調査をしていると思うと回答しているため、実際の利用者を対象に調査を行う必要があります(20頁)。
よって、上記報告書の内容を踏まえると、商品・サービスの実利用者ではなく、単なるウェブサイトのイメージを見た者を調査対象とするNo.1表示については、その調査の適法性を極めて厳格に考える必要があるといえるでしょう。
比較対象と引用の正確性
比較対象については、市場における主要な同種商品等を含めずに、自社に有利な数社だけを対比した調査は、No.1の根拠にならないものとしています(18頁)。本件で消費者庁は、委託先が任意に指定した9社のみを対比した点を問題としています。
調査結果の引用についても、調査の対象となった商品等の範囲、地理的範囲、調査期間・時点、調査機関を、事実どおりに表示する必要があります。「〇〇リサーチによる調査」のように調査機関名を表示していても、調査の内容が表示と対応していなければ、正確な引用にはなりません。
広告主自身による確認
報告書は、広告主へのヒアリングの結果として、「調査のことを聞いても分からない」「他社も同じ調査会社を利用しているから大丈夫」「調査会社が適法と言っている」といった理由で、広告主が調査内容を自ら確認せずに表示を行っている実態を指摘しています(24頁)。本件の課徴金納付命令でも、4社が調査の客観性と表示との対応関係を十分に検証していなかったことが、「相当の注意を怠った者でない」と認められなかった理由とされています。
No.1表示を行う場合、広告主は、少なくとも次の点を、調査会社から資料を取り寄せて自ら確認する必要があります。
- 誰を対象に調査しているか
回答者は、対象商品・サービスや比較対象を実際に利用したことがある者か。利用経験の有無をどのように確認したか。 - 何と比較しているか
比較対象は、市場の主要な同種商品・サービスを含んでいるか。誰がどのような基準で選んだか。 - 何を質問しているか
質問は、商品・サービスの利用経験に基づく評価を尋ねるものか。ウェブサイトの印象だけを尋ねるものではないか。 - 表示と対応しているか
調査で分かったことと、「顧客満足度」「おすすめ」等の表示の文言が対応しているか。調査の範囲や時点を事実どおりに表示しているか。
これらの確認は、景品表示法22条1項に基づく「表示等の管理上の措置」(管理措置指針)の一環として、社内の手順に組み込んでおくことが求められます。
表示期間が短くても課徴金が高額になる理由
本件で目を引くのは、表示をした期間と課徴金額との関係です。公表資料によると、課徴金対象行為をした期間は、住宅情報館のチラシが令和4年2月18日から同年3月26日までの約5週間(配布は2回に分かれています。)、他の3社のウェブサイト上の表示が令和5年6月7日から同年9月中旬から下旬までの約3か月です。これに対し、課徴金額は3社で1億円を超え、4社の合計は4億4116万円に上りました。
その理由は、本件役務が「注文住宅の建築請負」であり1件当たりの取引額が大きい点にあることに加えて、課徴金の算定の仕組みにあります。課徴金の算定対象となる「課徴金対象期間」は、表示をした期間だけでなく、表示をやめた日から6か月を経過する日までの間に取引をした場合には、その取引をした最後の日までの期間を含みます(景品表示法8条2項)。表示をやめた後も、表示による誤認の影響が一定期間残ると考えられているためです。
本件でも、課徴金対象期間は、住宅情報館が令和4年9月26日まで、一建設が令和6年3月13日まで、飯田産業が同月14日まで、アーネストワンが同月19日までと、いずれも表示をやめた日から約6か月後まで延びています。
課徴金額は、この課徴金対象期間に取引をした当該役務の売上額に3%を乗じた額です(景品表示法8条1項)。表示を見て契約した顧客の売上に限られるわけではありません。本件のように1件当たりの取引額が大きい役務では、課徴金対象期間が7か月から9か月であっても、売上額が数十億円に達し、課徴金額も億単位になります。
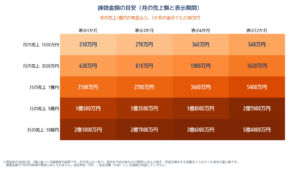
この仕組みは、注文住宅のように1件当たりの取引額が大きい役務に限らず、どのような商品・役務にも当てはまります。次の図は、月の売上額と表示期間ごとに、課徴金額がどの程度になり得るかを試算したものです。例えば、月の売上が1億円の商品であれば、No.1表示をした期間が1か月でも、表示をやめた後の6か月分の売上が加わるため、課徴金額は最大で2100万円になります。
なお、表示をやめた日から6か月を経過する前に、一般消費者の誤認のおそれを解消するための措置(内閣府令で定める方法による周知)を講じた場合には、課徴金対象期間はその措置をした日までとなります(景品表示法8条2項かっこ書)。ただし、当該誤認解消措置は、当然のことながら消費者庁が認めた内容・形式に基づくものでないと、消費者庁は景品表示法8条2項に定める「誤認解消措置」とは評価しないため、注意が必要です。いずれにせよ、問題のある表示に気付いた場合、表示を取り下げるだけでなく、誤認解消措置の実施を検討する必要があります。
まとめ・ご相談はネクスパート法律事務所へ
本件は、調査会社の調査結果を引用した「No.1」「3冠」の表示について、調査の中身が表示に見合っていなかったとして、措置命令に続き課徴金納付命令に至った事案です。No.1表示を行っている企業、これから行おうとする企業は、次の点を確認する必要があります。
- 調査の中身を広告主自身が確認する
調査会社の名前を表示に入れていても、根拠にはなりません。回答者の利用経験、比較対象の選び方、質問の内容、表示との対応を、資料で確認してください。グループ会社や親会社が手配した調査であっても、表示を行う各社に検証の責任があります。 - 「顧客満足度」「選ばれて」「おすすめ」は実利用者の評価として受け取られる
ウェブサイトの印象を尋ねたイメージ調査を根拠にこれらの言葉を使うと、表示と調査結果が対応しません。注記を付けても解消されません。 - 表示をやめた後も課徴金の対象期間は続く
課徴金対象期間は、表示をやめた日から最長6か月後まで延びます。問題のある表示に気付いたときは、取下げに加えて、誤認解消措置の要否の検討が必要です。 - 措置命令の後に課徴金納付命令が来る
本件では、措置命令の公表から約2年8か月後に課徴金納付命令が出されています。措置命令を受けた段階で、課徴金の見込額の試算と、自主申告による減額(景品表示法9条)や返金措置(同法10条)の検討が必要です。
ネクスパート法律事務所では、景表法・薬機法・医療法に関連した広告法務を強みとし、企業の法律問題に関する幅広い分野に関するご相談を承っております。とりわけ、消費者庁表示対策課で景品表示法の執行(事件調査班長として、措置命令、課徴金納付命令、確約手続等)を担当した弁護士の石橋勇輝(弁護士紹介)が在籍しています。執行担当者の目線で、表示の事前チェックから、調査への対応、再発防止策の策定まで、一貫してサポートいたします。
自社の広告表示にご不安をお持ちの方は、ぜひ一度、お気軽にお問い合わせください。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に対する法的助言ではありません。具体的な対応については弁護士にご相談ください。
コラム監修者
石橋 勇輝
所属:東京オフィス
これまで個人・法人問わず幅広い分野の相談、訴訟等に取り組む。 また、任期付き国家公務員として消費者庁に出向した際は、デジタルプラットフォームに関する法律の立案、事件調査班の班長として景品表示法の執行、審査請求の審理員や国側の指定代理人などに従事。 「法律の立案(ルールメイキング)」から「執行」、そして「訴訟対応」という一気通貫した実務経験を踏まえた戦略的なリーガルアドバイスを心掛けている。