

更新日:2024年9月20日 (金)
公開日:2020年12月4日 (金)
自己破産の予納金とは?分割や払えないときの対処法を解説
サマリー
自己破産を申し立てる際、裁判所へ納める「予納金」の金額や納付のタイミング、手元にお金がない場合にどう工面すればよいのか不安に思う方も少なくないでしょう。
予納金は手続きの種類によって必要な金額が大きく異なり、納付できない場合は申立てに影響が出ることもあります。
この記事では、自己破産における予納金の内訳や費用の目安、支払時期をはじめ、一括納付が難しい場合の対処法や分割・積立の運用について分かりやすく解説します。
自己破産の予納金とは?費用の内訳と金額の目安
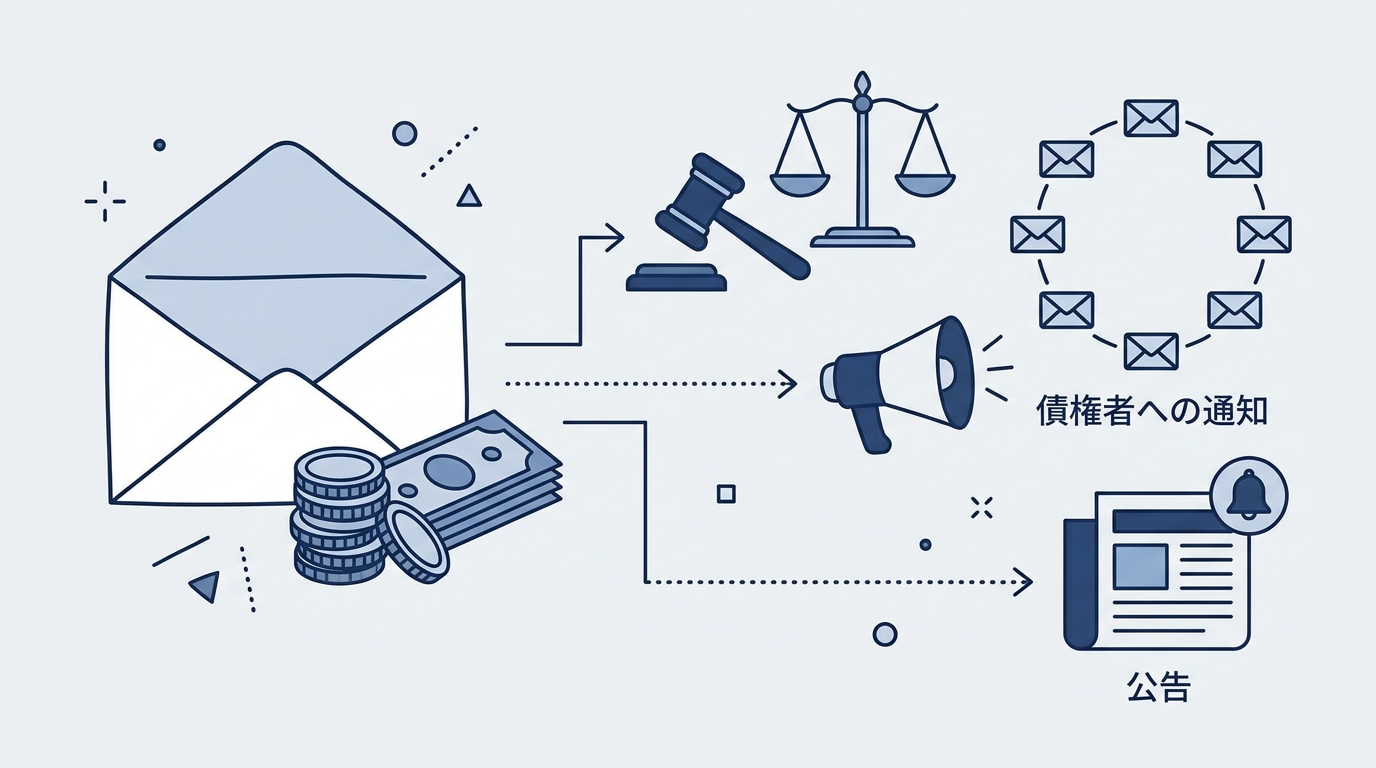
自己破産の予納金とは、裁判所が破産手続きを円滑に進めるために申立人があらかじめ納付する費用の総称です。
書類の審査や債権者への通知、公告などにかかる実費が含まれます。
予納金の総額は、換価すべき一定の財産の有無や調査の必要性などに応じて決定される手続きの種類(同時廃止・少額管財・通常管財)によって大きく異なります。
| 手続きの種類 | 引継予納金 | 費用の合計目安 |
|---|---|---|
| 同時廃止事件 | 不要 | 約2万円前後 |
| 少額管財事件 | 20万円以上 | 約23万円以上 |
| 通常管財事件(特別管財) | 50万円以上 | 約53万円以上 |
裁判所に納める費用の内訳
1. 申立手数料(収入印紙)
破産手続開始および免責許可の申立てを行うための手数料です。所定の金額の収入印紙を申立書に貼付して裁判所に納めます。
同時廃止・少額管財・通常管財のいずれの手続きであっても一律1,500円です。
2. 予納郵券(郵便切手)
裁判所が破産手続開始決定や免責許可決定などを各債権者に郵便で通知する際に使用する切手代です。
申立てを行う裁判所によって金額や券種の組み合わせが異なります。
東京地方裁判所の場合、予納郵券の基準額は4,950円(2024年9月時点)とされています。
債権者数が多い場合や手続きの進行状況によっては、後から追加納付を求められるケースもあります。
3. 官報公告費用
自己破産を申し立てると、国の機関紙である官報に氏名や住所、手続き開始の決定事項などが掲載されます。
その掲載に必要な実費が官報公告費用です。
費用は管轄裁判所や事件区分によって定められており、東京地方裁判所の例では同時廃止事件が11,859円、管財事件(少額管財・通常管財)が18,543円となっています。申立日当日に現金で納めるのが一般的です。
4. 引継予納金
引継予納金は、裁判所から選任された破産管財人が財産の調査・換価や免責調査を行うための業務費用および報酬にあてられる費用です。
破産管財人が選任されない同時廃止事件では発生しません。
通常の管財事件では負債総額に応じて50万円以上の高額な引継予納金が必要となる場合があります。
そのため、一部の裁判所では弁護士が申立代理人を務める場合に費用負担を抑えられる「少額管財制度(引継予納金20万円以上)」が運用されています。
予納金を納める時期と返還の可能性
予納金を納付する時期の目安
予納金を納める時期については、法律上で一律の期日が定められているわけではなく、管轄する裁判所の運用や手続きの種類によって異なります。
同時廃止事件の場合、申立日当日に納付することが一般的です。
東京地方裁判所や大阪地方裁判所などのように申立代理人と裁判官が面接を行う制度がある裁判所では、面接当日に開始決定がなされる運用もあり、その日のうちに納める形がとられます。
少額管財事件や通常管財事件の場合は、申立てを行ってから破産管財人が選任されるまでの間に引継予納金を納める流れが一般的です。
納付時期の目安としては、申立日から2週間から1か月程度と設定されるケースが多く見られます。
原則として予納金は返還されない
裁判所に納付した予納金は、原則として手続き終了後に手元へ戻ってくることはありません。
管財事件における引継予納金は、破産管財人の報酬や調査等の実費に充てられます。
仮に費用に余剰が生じた場合であっても、破産財団に組み入れられて債権者への配当に充当される仕組みとなっているためです。
例外的に費用が返還されるケース
原則として返還されない予納金ですが、破産手続開始決定の前に申立てを取り下げた場合などには、実費の一部が返還されることがあります。
例えば官報公告費用については、開始決定前に申立てを取り下げた場合に、還付金返還請求の手続きを行うことで返還を受けられる場合があります。
また、予納郵券(郵便切手)に関しては、開始決定前の取下げによって未使用となった切手が返還されるほか、手続きが終了した段階で余りが出た際にも、管轄裁判所の運用に応じて返還されることがあります。
手続きが進むと原則として予納金は戻らないため、納付時期や返還の有無を踏まえて費用を準備することが大切です。
自己破産の予納金が払えない場合のリスクと公的支援
自己破産の手続きを進めるにあたり、裁判所へ納める予納金の準備に不安を抱える方も少なくありません。
しかし、予納金が用意できないまま放置してしまうと、手続きそのものが進められなくなるおそれがあります。
予納金が支払えないと申立てが棄却・却下されるリスク
自己破産の予納金は、裁判所が破産手続きを円滑に進行させるために必要不可欠な費用であり、破産手続開始決定を出すための要件の一つと位置づけられています。
裁判所から指定された期日までに予納金を納付しなかった場合、破産手続開始の申立てが裁判所によって棄却または却下されることがあります。
申立てが棄却・却下されてしまうと、自己破産の手続きが終了し、免責許可を得ることもできません。
その結果、借金の返済義務がそのまま残り、債権者からの督促や法的な回収手続きが再開される事態にもつながるため、予納金の納付は手続き上の重要な要件となります。
生活保護受給者を対象とした法テラスの予納金立替制度
自己破産の費用を自力で準備することが著しく困難な場合でも、一定の要件を満たすことで公的な支援を受けられる仕組みがあります。
日本司法支援センター(法テラス)では、2010年4月より生活保護受給中の方を対象とした予納金の立替援助制度を実施しています。
一般的な民事法律扶助では弁護士費用や司法書士費用の立替が中心となりますが、生活保護を受給している場合に限り、裁判所に納める自己破産の予納金についても立替の対象となります。
この制度を利用して立て替えられた予納金は、申立人本人を経由するのではなく、法テラスから裁判所へ直接支払われる仕組みとなっています。
生活保護を受給している状態で自己破産を検討している場合は、こうした支援制度の利用可否について確認することが大切です。
予納金は分割できる?支払いが難しい場合の対処法
自己破産の予納金は原則として一括納付が求められますが、裁判所の運用や事前の準備次第では、分割での支払いや積立によって対応できるケースがあります。
裁判所における分割納付や積立の運用例
一部の裁判所では、管財事件の引継予納金について分割納付や積立を認める運用が行われています。
例えば東京地方裁判所(本庁および立川支部)の少額管財では、1回あたり5万円で最大4回までの分割納付が認められる場合があります。
また、大阪地方裁判所のように、同時廃止として申し立てた後に管財事件へ移行した際、一括納付が難しい申立人に対して原則6か月以内の積立計画の提出を求め、満額に達した時点で納付を認める運用を行っている裁判所もあります。
分割納付や積立の可否、認められる回数や期間は各地の裁判所によって運用が大きく異なります。
受任通知後の返済停止を活用した申立前の積立
弁護士に自己破産の手続きを依頼すると、債権者へ受任通知が送付され、貸金業者等からの請求や督促が停止します。
これに伴い、借金の返済も一時的にストップします。
これまで毎月の借金返済に充てていた資金を申立準備期間中に積み立てることで、裁判所に納める予納金や手続き費用を計画的に準備することが可能です。
申立前の財産換価による費用準備と注意点
生命保険の解約返戻金や自動車など、手持ちの財産を申し立て前に換価(処分)し、その売却代金を予納金や弁護士費用に充てる方法もあります。
自己破産申立前2年以内に処分した一定額以上の財産は裁判所に申告する必要がありますが、適正価格で処分し手続き費用や正当な生活費に充てる行為は原則として認められます。
ただし、財産を不当に安い価格で売却したり、売却代金を特定の債権者だけに優先して返済(偏頗弁済)したり、浪費やギャンブル等に使ったりすると、免責不許可事由に該当する恐れがあります。
自己判断で財産を処分すると手続きに支障をきたすリスクがあるため、換価の時期や使途については事前に弁護士に確認しながら進めることが重要です。
自己破産の費用や手続きに関する弁護士への相談
手続きの見通しと費用の事前把握
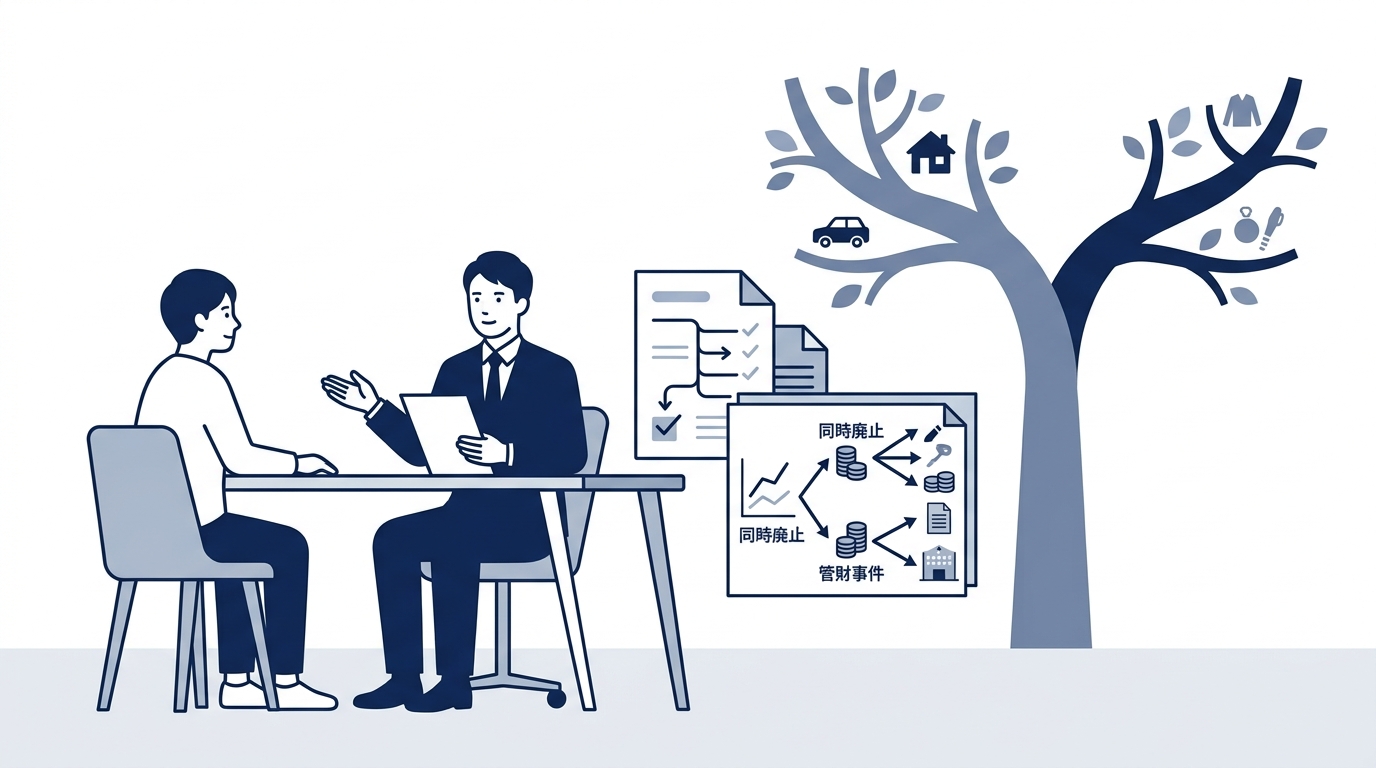
自己破産の手続きは、申立人の財産状況や免責不許可事由の有無などにより、同時廃止事件となるか管財事件となるかが分かれます。
裁判所に納付する予納金の額は、手続きの種類によって大きく変動するため、事前の見通しを立てることが大切です。
弁護士に相談することで、所有している資産や負債の総額、借入れの経緯などを整理し、どの手続きが選択される可能性が高いかを法的な観点から確認できます。
裁判所へ納める費用とあわせて、申立てにかかる全体の費用感を把握しやすくなります。
ご自身の状況に応じた手続きの種類や必要な予納金の目安を申立前に把握しておくことが重要です。
予納金の積立や財産処分の適切な進め方
予納金を一括で用意することが難しい場合でも、弁護士へ依頼して受任通知が送付されると返済が一時的に停止します。
その期間を活用して家計を見直し、裁判所への予納金や手続き費用を計画的に積み立てていく方法が検討できます。
手持ちの財産を換価して費用に充当する際は、処分の時期や売却額の適正さ、売却代金の使途に注意を払わなければなりません。
不適正な処分と判断された場合、免責不許可事由に該当するリスクや管財事件へ移行するリスクが生じます。
自己破産の手続きを円滑に進めるためにも、費用の準備方法や財産の取り扱いについて不安がある場合は、早い段階で弁護士に相談して適切な助言を受けることが望まれます。
コラム監修者
RUI SATO
所属:代表(東京オフィス)
明治大学付属中野高校卒業、明治大学法学部・法科大学院修了。2012年弁護士登録(東京弁護士会)、2016年ネクスパート法律事務所を創設。一般民事・企業法務に加え、ブロックチェーン分野にも注力し、海外法人設立支援業務などにも取り組む。AIを活用した弁護士業務の改善・事業開発に取り組み、一般社団法人 イノベーション法務支援機構代表理事就任。公正取引委員会・中小企業庁講師、日弁連代議員、東京弁護士会常議員等を歴任。


