

サマリー
交通事故の相手が無保険であったり、ひき逃げにより加害者を特定できなかったりすると、自賠責保険による補償が受けられず不安に感じる方も少なくありません。このような場合に被害者を救済する公的制度として設けられているのが「政府保障事業制度」です。加害者側から十分な賠償を得られない状況でも、一定の要件を満たすことで国から損害のてん補を受けられる仕組みとなっています。この記事では、政府保障事業制度の概要や対象となる要件、自賠責保険との違い、請求手続きの流れや利用時の注意点について分かりやすく解説します。
政府保障事業制度とは?制度の概要と対象となる要件
自動車損害賠償保障法に基づき、自賠責保険(共済)による支払いを受けられない交通事故被害者を救済するために設けられている公的制度が「政府保障事業」です。被害者からの請求に基づき、国(国土交通省)が自賠責保険に準じた基準で損害のてん補を行います。
加害者側の自賠責保険が使えない状況において、被害者が最低限の救済を受けるための最終的なセーフティネットとして機能しています。
政府保障事業制度の対象となる主な要件
通常の交通事故では加害者側の自賠責保険等から保険金が支払われますが、事故の状況によっては保険金の請求先が存在しないケースがあります。政府保障事業は、こうした救済手段が限られる事故を対象としています。
具体的に本制度の対象となる主なケースは以下のとおりです。
- 自動車によるひき逃げ事故で、加害車両の保有者が特定できない場合
- 加害車両が自賠責保険(共済)に加入していない無保険車の場合
- 盗難車や無断運転など、車両の保有者に責任が認められない場合
- 構内専用の自動車などとの事故により死傷した場合
歩行中の事故だけでなく、自動車同士の接触事故で相手が逃走し保有者が分からない場合なども対象に含まれます。ただし、被害者自身が加入する保険等から十分な補償を受けられる場合など、条件により扱いが異なることがあります。
国が損害をてん補した後の加害者への求償の仕組み
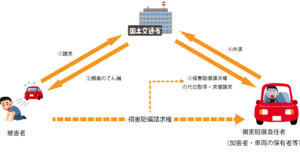
政府保障事業によって国が被害者へ損害のてん補を行っても、加害者側の賠償責任が消滅するわけではありません。国はてん補金の支払いに伴い、被害者が本来加害者に対して有していた損害賠償請求権を代位取得します。
権利を取得した国(国土交通省)は、本来の賠償責任者である加害者に対して求償(立替分の返還請求)を行います。加害者が弁済に応じない場合は、国が損害賠償請求訴訟を提起し、判決を経て給与や預貯金等の差し押さえ手続きを進める仕組みとなっています。
政府保障事業制度と自賠責保険の主な違い
政府保障事業制度は自賠責保険とほぼ同様の損害算定基準を用いていますが、制度の趣旨や法的性質が異なるため、運用面においていくつかの重要な相違点が存在します。
請求権者の範囲(被害者側のみ請求可能)
通常の自賠責保険では、被害者自身が直接請求を行う「被害者請求」だけでなく、被害者に損害賠償金を支払った加害者側が保険金を請求する「加害者請求」も認められています。
これに対し、政府保障事業制度は被害者の最終的な救済を目的としているため、請求権者は被害者本人やその遺族など被害者側に限られており、加害者側からの請求は一切認められていません。
社会保険給付等との調整(受給可能額の控除)
政府保障事業制度は、公的な最終救済制度としての性格を持つため、健康保険や労災保険などの社会保険制度による給付との厳密な調整が行われます。
被害者が社会保険から給付を受けられる場合は、その金額がてん補額から差し引かれます。実際に給付金を受給している場合だけでなく、法的に受給できる状態にある金額についても控除の対象となる点に留意が必要です。
仮渡金・内払金の有無と時効の取り扱い
自賠責保険では、治療中の生活費や当面の医療費の支払いに充当できるよう「仮渡金」や「内払金」の請求が認められています。しかし、政府保障事業制度にはこれらの制度が用意されていません。
そのため、原則として治療が終了し損害額が確定した後に、一括して損害てん補の請求を行う流れとなります。請求から給付まで当面の費用を自己負担しなければならない場合があります。
また、自賠責保険で認められているような時効更新の手続きに関する特別な取り扱いが政府保障事業にはないため、請求期限の管理にも注意が求められます。
| 比較項目 | 自賠責保険(共済) | 政府保障事業制度 |
|---|---|---|
| 請求権者 | 被害者および加害者 | 被害者側(被害者・遺族)のみ |
| 社会保険給付との関係 | 社会保険受給時も一定範囲で併用可能 | 社会保険給付(受給可能額含む)を全額控除 |
| 仮渡金・内払金 | 制度あり(当面の費用請求が可能) | 制度なし(損害確定後の一括請求) |
| 時効更新の扱い | 中断(更新)の特例措置あり | 特例措置なし(期限管理が必要) |
損害てん補の請求手続きと法定保障限度額
政府保障事業への損害てん補請求は、国へ直接書類を送るのではなく、自賠責保険を取り扱っている損害保険会社や組合の全国各支店等の窓口を通じて行います。なお、保険代理店では受け付けを行っていないため、損害保険会社の支店窓口へ提出する必要があります。
請求から支払いまでの全体フロー
損害保険会社の窓口に書類を提出した後は、損害調査を行う機関による確認を経て、国が支払額を決定する流れとなります。
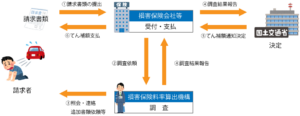
- 請求書類の提出:請求者が自賠責保険を扱う損害保険会社(組合)へ必要書類を提出します。
- 調査依頼:損害保険会社が提出書類を確認したうえで、損害保険料率算出機構(調査事務所)へ損害調査を依頼します。
- 損害調査:損害保険料率算出機構が、事故状況や損害額、医療機関への照会などの中立公正な調査を実施します。
- 調査結果の報告:損害保険料率算出機構から損害保険会社へ、さらに損害保険会社から国土交通省へ調査結果が報告されます。
- てん補額の決定と通知:国土交通省が調査結果に基づいて支払額を決定し、損害保険会社へ通知します。
- てん補額の支払い:損害保険会社を通じて、決定された金額が請求者へ支払われます。
損害区分別の法定保障限度額
政府保障事業における保障限度額は、自賠責保険の支払基準に準じて法律で定められています。損害の区分は「傷害」「後遺障害」「死亡」の3つに分かれています。
| 損害区分 | 法定保障限度額 | 対象となる主な損害 |
|---|---|---|
| 傷害 | 最高120万円 | 治療関係費、文書料、休業損害、入通院慰謝料など |
| 後遺障害 | 75万円〜4,000万円(等級別) | 後遺障害逸失利益、後遺障害慰謝料など |
| 死亡 | 最高3,000万円 | 葬儀費、死亡逸失利益、被害者本人の慰謝料および遺族慰謝料など |
治療後に後遺障害が残った場合は、傷害部分と後遺障害部分を同時に請求するか、傷害のてん補を受けた後に後遺障害を追加して請求することが可能です。また、受傷後に亡くなられた場合は、死亡に至るまでの治療関係費等の傷害部分と死亡部分の双方を請求できます。
請求書類の準備と請求期限(時効)
請求手続きには、交通事故証明書や診断書、診療報酬明細書、損害額を証明する書類、戸籍謄本(死亡事故の場合)などが必要となります。指定の様式は受付窓口となる損害保険会社で交付されており、提出書類は原則として原本を用意します。
政府保障事業の請求権には消滅時効が定められており、所定の期間を経過すると損害てん補の請求ができなくなる点に注意が必要です。
請求権者や起算日、時効期間は「傷害」「後遺障害」「死亡」の各区分によって異なります。治療や症状固定、あるいは事故発生から一定期間が経過している場合は、時効にかかっていないかを窓口等で事前に確認しておくことが大切です。
制度の対象とならない主なケースと利用時の注意点
政府保障事業制度は、ひき逃げや無保険車事故における被害者救済を目的としていますが、すべての事故被害に対して無条件に損害がてん補されるわけではありません。請求を行う前に、制度の対象外となる事由に該当していないかを確認しておく必要があります。
政府保障事業の対象外となる主なケース
加害者との間で示談が成立し、すでに賠償金が支払われている場合や、被害者自身の100%過失による事故、単独事故(自損事故)などの場合は保障の対象外となります。また、本制度は人身損害に対する救済制度であるため、車両や携行品の破損といった物損損害は対象に含まれません。
- 加害者と示談が成立し、損害賠償金が履行・受領されている場合
- 他車の関与が認められない自損事故や、被害者側の過失が100%である場合
- 車両損害など、物の損害(物損)に対する請求である場合
- 後遺障害の程度が自動車損害賠償保障法に定める等級に該当しない場合
- 被害車両の同乗者などで、利用可能な自賠責保険(共済)が他にある場合
- 農耕作業用小型特殊自動車や自転車など、自賠責保険の対象外車種による事故の場合
- ご自身の人身傷害補償保険などから既に十分な支払いを受けている場合
他の自賠責保険や社会保障、損害賠償金等の合計が法定限度額や総損害額を超える場合も、本制度からの新たな給付は行われません。
重大な過失がある場合の減額措置
自賠責保険と同様に、政府保障事業でも被害者側に重大な過失が認められる場合には過失相殺による減額が行われます。過失割合に応じて、法定保障限度額または総損害額から一定の割合が減額された上でてん補額が決定されます。
被害者側の過失割合が大きい場合、過失減額や社会保険からの給付額を差し引いた結果、実際の受取額が大幅に減額される、あるいはゼロになる可能性もある点に注意が必要です。
支払いまでに期間を要する理由と注意点
一般的な自賠責保険の請求手続きに比べ、政府保障事業では請求書類の提出からてん補額の支払いまでに数ヶ月程度の時間を要することが一般的です。
加害者が不明なひき逃げ事故などでは事故態様の確認に時間を要するほか、医療機関への照会がすべて書面で行われること、健康保険や労災保険といった公的給付との控除調整を厳密に行う必要があることなどが長期化の主な要因となっています。
無保険車事故やひき逃げに遭った場合の弁護士への相談
ひき逃げや加害者が無保険の交通事故では、通常の自賠責保険や任意保険への請求とは異なり、利用できる救済制度の確認や申請手続きが複雑になりがちです。被害者自身が治療を続けながら、事故状況の確認や各種証明書類の収集を進めることは大きな負担となる場合があります。
このような状況において、法的手続きや制度の利用要件について弁護士に相談することは有効な選択肢の一つです。制度の適用関係を整理し、請求手続きを進める上での確認事項について法的な助言を得ることができます。
制度適用の判断と書類収集のサポート
政府保障事業の利用にあたっては、損害保険会社の窓口への申請が必要であり、事故証明書や診断書、診療報酬明細書など多岐にわたる書類を準備する必要があります。また、健康保険や労災保険といった社会保険給付との関係性についても正しく把握しなければなりません。
弁護士に相談することで、どのような公的救済制度が利用可能か、また自身が加入している自動車保険の人身傷害保険や無保険車傷害特約が適用できるかといった点も含めて、包括的な確認を行うことが可能になります。
損害賠償の請求先が不明な場合や相手方が無保険の場合でも、適切な救済制度を活用するための法的整理を受けることが重要です。
適切な救済を受けるための法的手続きの検討
加害者の特定が進まないケースや加害者に賠償能力が乏しいケースでは、どのような順序で手続きを進めるべきかの見極めが難航することも少なくありません。請求期限(時効)の管理や制度間の調整を踏まえ、法的な観点から状況に応じた選択肢を検討することが役立ちます。
交通事故による被害から適切な救済を受けるためにも、手続きや制度の利用に関して不明点がある場合は、早い段階で法律を取り扱う弁護士への相談を検討してみるとよいでしょう。
まとめ
政府保障事業制度は、加害者が無保険の場合やひき逃げによって相手を特定できない場合に、国が損害をてん補する重要なセーフティネットです。自賠責保険に準じた限度額が設けられている一方で、社会保険給付との控除や仮渡金制度がないなど独自の注意点があります。
請求期限の管理や必要書類の収集、ご自身の加入保険との関係整理など、手続きに不安や疑問がある場合は弁護士への相談を検討するとよいでしょう。
コラム監修者

JUNICHI TASHIRO
所属:福岡オフィス 支店長
福岡県北九州市出身。小倉高校、岡山大学法学部、神戸大学法科大学院を卒業後、新司法試験に合格し最高裁判所司法研修所を修了。弁護士として法曹界に入り、個人・法人問わず幅広い分野の相談・交渉に取り組む。ネクスパート法律事務所福岡オフィス所長として、依頼者にとって何が大事かを第一に考え、スピード感をもって解決することを信条とし、どこの事務所よりもネクスパート法律事務所に依頼したいと思ってもらえるよう日夜奮闘中。


