

更新日:2022年4月14日 (木)
公開日:2021年1月18日 (月)
住民税の差し押さえとは?滞納時の流れと対処法を解説
サマリー
住民税の支払いが難しくなり、督促状が届いて財産の差し押さえに不安を感じている方もいるのではないでしょうか。
住民税の滞納を放置したままにすると、法的な手続きに沿って預金口座や給与などが差し押さえられ、日常生活や勤務先にも影響が及ぶ可能性があります。
差し押さえに至る前に適切な対応をとることが大切です。
この記事では、住民税を滞納してから差し押さえに至るまでの流れや生活への影響、差し押さえを避けるための窓口での対処法や借金がある場合の選択肢について解説します。
住民税を滞納してから差し押さえに至るまでの流れ
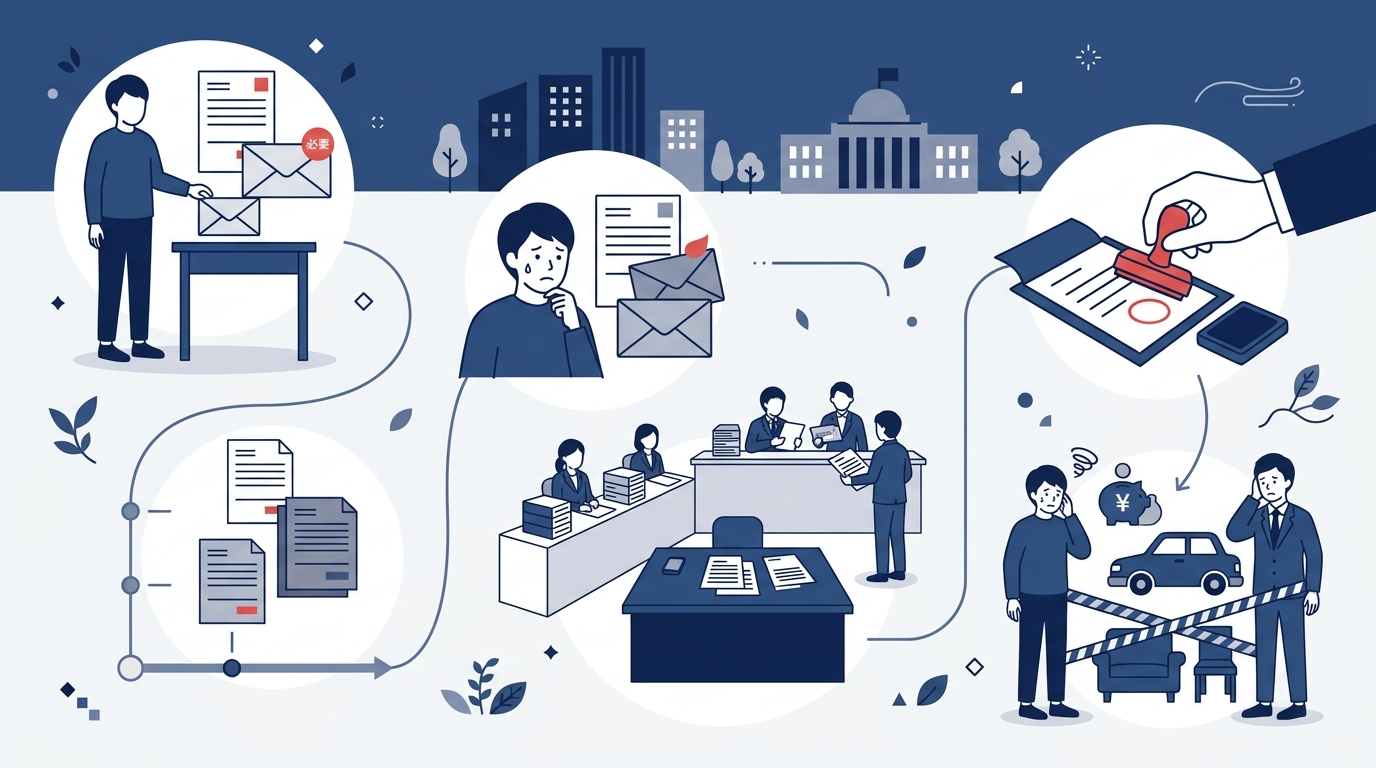
住民税は普通徴収の場合、市区町村から送付される納税通知書や納付書に基づき、定められた納期限までに納付する仕組みとなっています。
納期限を過ぎても納付が確認できない場合、法的な手続きに沿って段階的に督促や差し押さえが進められます。
納期限の経過と延滞金の発生
納期限までに住民税が納付されない場合、納期限の翌日から完納となる日までの日数に応じて延滞金が加算されます。
本税の金額や経過日数によって延滞金の額は増加していくため、放置するほど負担が重くなる傾向があります。
督促状の送付と地方税法の規定
納期限を経過しても未納の状態となっている場合、法令の定めに従い、納期限から20日以内に市区町村から督促状が発送されます。
地方税法では、督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない旨が規定されています。
法律上の規定としては、督促状の発送から10日が経過した時点で、自治体はいつでも差し押さえに着手できる状態になります。
催告および財産調査の実施
実務上は、督促状が届いた後すぐに差し押さえが執行されるとは限らず、電話や文書、場合によっては訪問などによって納付を促す催告が行われるのが一般的です。
それでも納付や相談がない状態が続くと、自治体は滞納者の財産状況を把握するための財産調査を行います。
預金口座のある金融機関や勤務先、所有する不動産などを対象に調査が進められます。
差し押さえの執行
財産調査によって差し押さえの対象となる財産が特定されると、最終的に財産の差し押さえが執行されます。
具体的な滞納から差し押さえまでの大まかな手順は以下のとおりです。
- 納期限の経過(延滞金の発生開始)
- 督促状の発送(納期限から20日以内)
- 電話・文書等による納付の催告
- 金融機関や勤務先などを対象とした財産調査
- 財産の差し押さえ執行
差し押さえの対象となる財産と生活への影響
住民税の滞納によって差し押さえが執行されると、保有している財産が回収されるだけでなく、日常生活や仕事の面にもさまざまな影響が生じる可能性があります。
銀行口座の差し押さえによる影響
銀行口座が差し押さえの対象となった場合、口座内の預金が差し押さえられて口座が凍結状態になることがあります。
その結果、窓口やATMから預金を引き出すことができなくなります。
さらに、光熱費や家賃などの口座引き落とし、クレジットカードの決済、他口座への振り込みなども停止してしまうため、日々の生活費の支払いに大きな混乱が生じるおそれがあります。
口座が凍結されると、公共料金の引き落としや生活費の工面が滞るリスクがあります。
給与の差し押さえと勤務先への影響
給与が差し押さえられた場合は、生活維持のために法令で定められた一定額を除き、給与の一部が毎月控除されて住民税の納付に充てられます。
完納に至るまで毎月の差し押さえが継続します。
給与の差し押さえにあたっては、市区町村から勤務先へ差押通知書が送付されます。
そのため、住民税を滞納して差し押さえを受けている事実が勤務先に知られてしまう点にも注意が必要です。
不動産・自動車・保険などその他の財産への影響
預金や給与だけでなく、所有している不動産や自動車、解約返戻金のある生命保険なども差し押さえの対象となることがあります。
例えば不動産が差し押さえられた場合、登記簿謄本に差押の旨が記載され、勝手に売却や名義変更などの処分をすることができなくなります。
差し押さえ後も納付が行われない場合は、公売手続きによって売却され、売却代金が住民税に充当されることになります。
差し押さえを避けるために検討できる対処法
住民税の納付が難しくなった場合や督促状が届いた場合には、放置せずにできるだけ早く市区町村の担当窓口へ相談することが重要です。
連絡をしないまま滞納を続けていると、納付の意思がないと判断されて財産調査や差し押さえの手続きが進んでしまうリスクが高まります。
分割納付(分納)の相談を行う
一括での支払いが困難な場合でも、現在の収支状況や生活実態を窓口で説明することで、分割納付(分納)に応じてもらえるケースがあります。
毎月の生活に支障のない範囲で納付計画を立て、合意した計画に沿って納付を継続していれば、差し押さえの執行を回避できる可能性があります。
納付が遅れる場合でも、放置せずに窓口へ状況を伝え、誠意を持って分納の相談を行うことが大切です。
住民税の減免制度を確認・申請する
失業や病気、災害などのやむを得ない事情によって前年より大幅に所得が減少し、生計の維持が著しく困難になった場合は、住民税の減免措置を受けられることがあります。
減免の適用要件や申請期限、必要となる証明書類は各自治体の条例によって定められているため、該当する可能性がある場合は窓口で詳細を確認のうえ手続きを行いましょう。
住民税以外の借金がある場合の債務整理という選択肢
住民税は自己破産でも免除されない「非免責債権」
住民税をはじめとする公租公課(国税や地方税など)は、法律上「非免責債権」と定められています。
非免責債権とは、裁判所で自己破産の手続きを行い免責許可の決定を得た場合であっても、支払いの義務が免除されない債権のことです。
そのため、滞納しているのが住民税などの税金のみである場合、自己破産などの法的手続きをとっても税金の支払いを帳消しにすることはできません。
住民税などの税金は、自己破産をしても免除されない非免責債権に該当します。
他の借金を債務整理して家計と納税の原資を立て直す
税金の納付が難しくなっている方のなかには、消費者金融やカードローン、クレジットカードのキャッシングやリボ払いなど、複数の借金返済に追われているケースも見られます。
住民税そのものを法的手続きで減額することはできませんが、民間からの借入れがある場合には、それらの借金を対象として「債務整理」を行うことが可能です。
債務整理には自己破産だけでなく、任意整理や個人再生など複数の方法が存在します。
債務整理によって毎月の借金返済額を減らしたり将来利息をカットしたりできれば、家計全体の収支改善につながり、住民税を分納するための資金を確保できる可能性があります。
他の借金の返済負担を軽減することで、住民税の納付に充てる原資を確保できる場合があります。
借金問題が背景にある場合の弁護士への相談
借金の返済負担と税金滞納の因果関係を整理する
住民税を納期どおりに納められない背景として、消費者金融やクレジットカードなどの返済が毎月の家計を圧迫している事例がみられます。
返済のために生活費や税金に回す資金が不足している状態では、市区町村の窓口で一時的な分納が認められたとしても、再び支払いが困難になる可能性があります。
このような状況では、住民税の問題だけを切り離して対処するのではなく、借金を含めた家計全体の収支状況を客観的に把握し、根本的な原因に対処することが重要とされています。
差し押さえを受ける前に法的手続きを検討する利点
口座や給与が差し押さえられる前の段階で弁護士に相談することにより、任意整理や個人再生、自己破産といった法的手続きの適否について助言を受けることができます。
借金の総額や収入、保有財産などの状況を法的な観点から整理したうえで手続きを進めることで、民間債務の返済負担を軽減または免除できる可能性があります。
借金の返済負担を軽減できれば、非免責債権である住民税の納付に回せる資金の確保につながり、生活再建に向けた現実的な計画が立てやすくなります。
財産の差し押さえが執行される前に対処を始めることで、選択できる手続きや解決策の幅を広げることが期待できます。
コラム監修者
Shunsuke Teragaki
所属:代表(東京オフィス)
広島県広島市出身。修道高校、慶應義塾大学商学部、青山学院大学法科大学院を卒業後、新司法試験に合格し最高裁判所司法研修所を修了。弁護士として法曹界に入り、個人・法人問わず幅広い分野の相談・交渉に取り組む。ネクスパート法律事務所の代表弁護士として、依頼者に最適な見通しと戦略的な解決策を示すことを信条とし、丁寧かつ粘り強い対応で信頼を築いている。


